
Націнку на товар рахують від собівартості: націнка, % = (ціна продажу − собівартість) / собівартість × 100, а ціна за відомою націнкою — собівартість × (1 + націнка). Товар із собівартістю 800 грн, проданий за 1 200 грн, має націнку 400 грн, тобто 50 %. Щоб поставити ціну, яка покриває комісії й податок, рахуйте від них, а не від «звичного» відсотка: формула нижче.
Головна помилка — додати відсоток до закупівлі й забути, що комісія маркетплейсу, оплата карткою і єдиний податок беруться з ціни продажу. Нижче — основні формули на одному прикладі, розрахунок ціни з усіма витратами, на якому націнка 30 % дає збиток, округлення і місця, де розрахунок ламається.
Коли рахують націнку
Прийшов прайс постачальника, треба виставити ціни — на сайті чи на маркетплейсі. Людина шукає «як розрахувати націнку на товар», «формула націнки», «калькулятор націнки», а далі питає: «як розрахувати ціну на товар», «як порахувати маржу у відсотках», «яка націнка нормальна» і «як зробити націнку в Excel».
Питання «яка націнка нормальна» найпопулярніше і найменш корисне: однаковий відсоток на товарі з різною ціною і різним каналом продажу дає зовсім різний прибуток. Тому спершу формули, потім — ціна від ваших витрат.
Основні формули націнки
Усі чотири формули рахують з однієї різниці «ціна мінус собівартість». Собівартість — закупівельна ціна плюс доставка від постачальника, мито й інші витрати на придбання товару.
| Що шукаєте | Формула | Приклад |
|---|---|---|
| Націнка, грн | ціна − собівартість | 1 200 − 800 = 400 грн |
| Націнка, % | (ціна − собівартість) / собівартість × 100 | 400 / 800 × 100 = 50 % |
| Ціна за відомою націнкою | собівартість × (1 + націнка) | 800 × 1,5 = 1 200 грн |
| Собівартість за ціною й націнкою | ціна / (1 + націнка) | 1 200 / 1,5 = 800 грн |
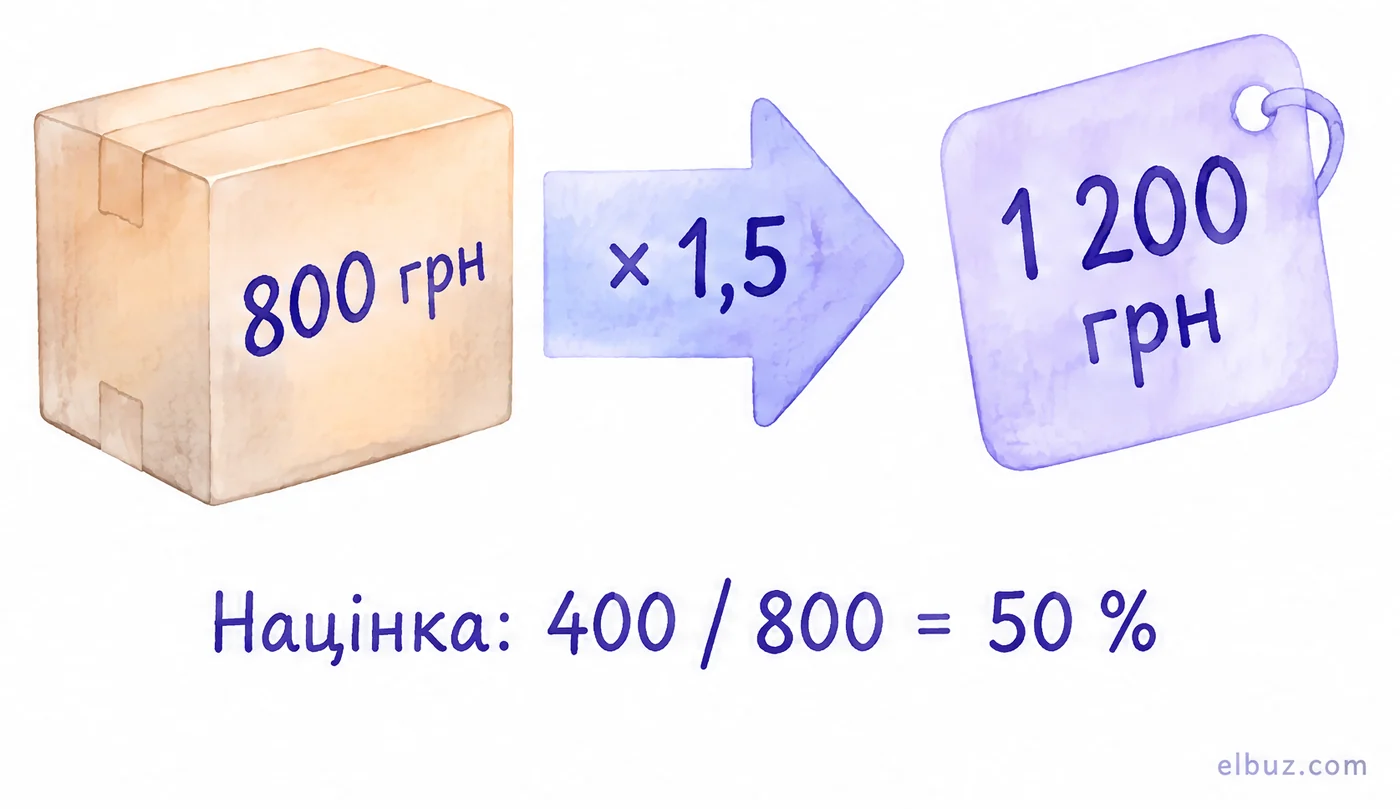
Націнку не плутайте з маржею: маржу рахують від ціни продажу, тож для того самого товару вона менша — тут 400 / 1 200 = 33,3 %. Хто хоче маржу 30 % і ставить націнку 30 %, отримує маржу 23 %. Таблиця переведення одного в інше — у статті що таке маржинальність. Які товари дають високу маржу і як перевірити, чи вона справжня, — у статті високомаржинальні товари.
Ціну продажу, маржу й прибуток для своєї закупівлі й націнки порахуйте в калькуляторі вище — далі про те, яку націнку туди вводити.
Як розрахувати ціну, яка покриває всі витрати
Розділіть витрати на дві групи: фіксовані на замовлення (пакування, реклама, доставка за ваш рахунок) і відсоткові від ціни (комісія майданчика, оплата карткою, єдиний податок). Фіксовані додаються до собівартості, відсоткові стоять у знаменнику разом із бажаною маржею.
Умовний приклад для арифметики: комісія 10 % і оплата 2 % — не тарифи конкретних сервісів. Закупівля 800 грн плюс доставка від постачальника 40 грн — собівартість 840 грн. Пакування 20 грн і реклама 50 грн на замовлення.
Продаж на маркетплейсі з комісією 10 %, оплата карткою 2 %. Продавець — ФОП 3 групи без ПДВ: єдиний податок 5 % і військовий збір 1 % від доходу. Бажана маржа після всіх витрат — 10 %.
| Рядок | Розрахунок | Сума, грн |
|---|---|---|
| Ціна продажу після округлення | 1 269 | |
| Собівартість | 800 + 40 | −840 |
| Комісія і оплата | 1 269 × 12 % | −152,28 |
| Єдиний податок і військовий збір | 1 269 × 6 % | −76,14 |
| Пакування і реклама | 20 + 50 | −70 |
| Лишається до вас | 130,58 |
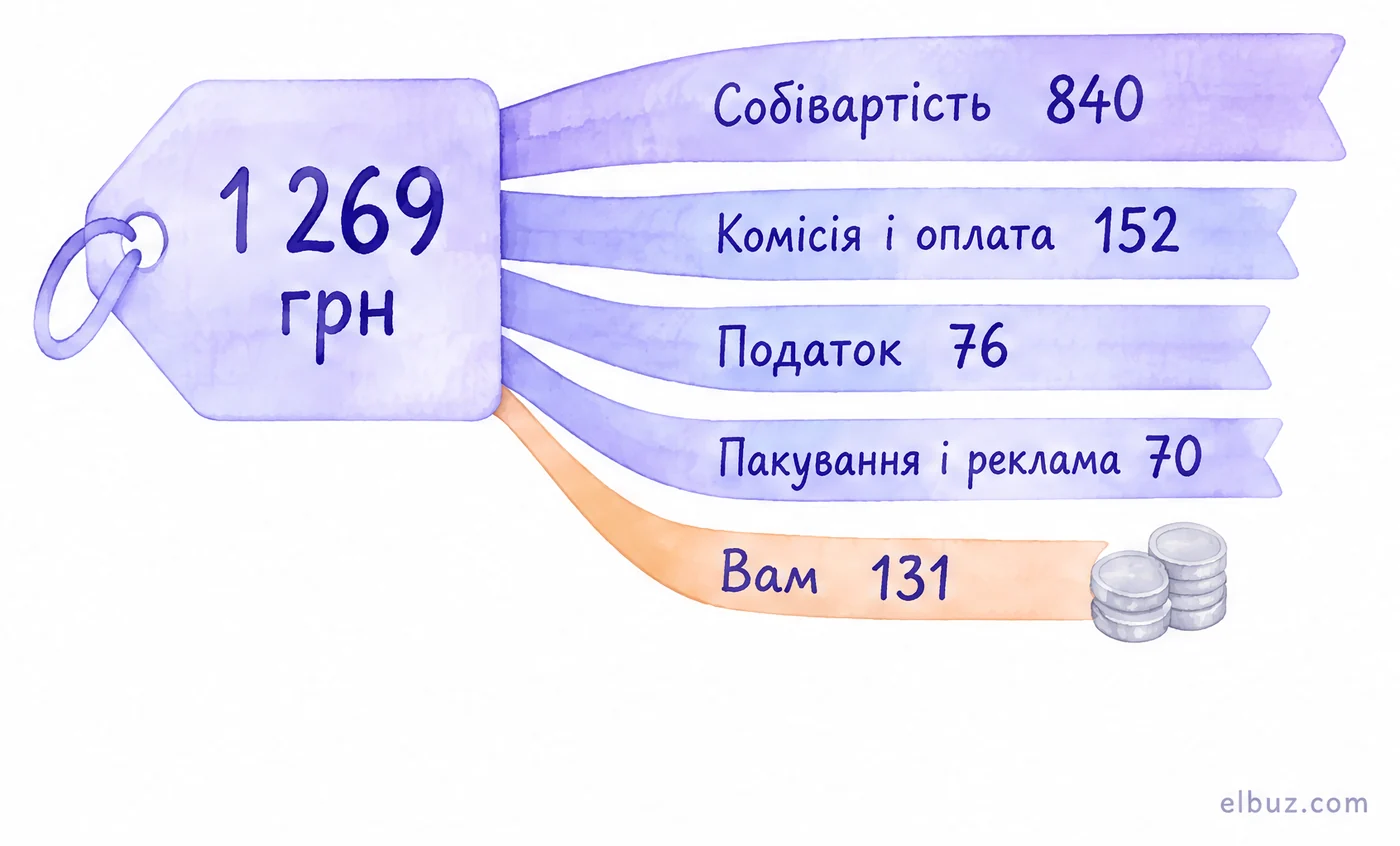
Лишається 130,58 грн — 10,3 % ціни, як і планували. Націнка до собівартості при цьому — 1 269 / 840 − 1 ≈ 51 %. А тепер «звичні» 30 %: 840 × 1,3 = 1 092 грн. Комісія й оплата забирають 131,04 грн, податок — 65,52 грн, пакування й реклама — 70 грн, і з кожного продажу ви втрачаєте 14,56 грн — близько 15 грн.
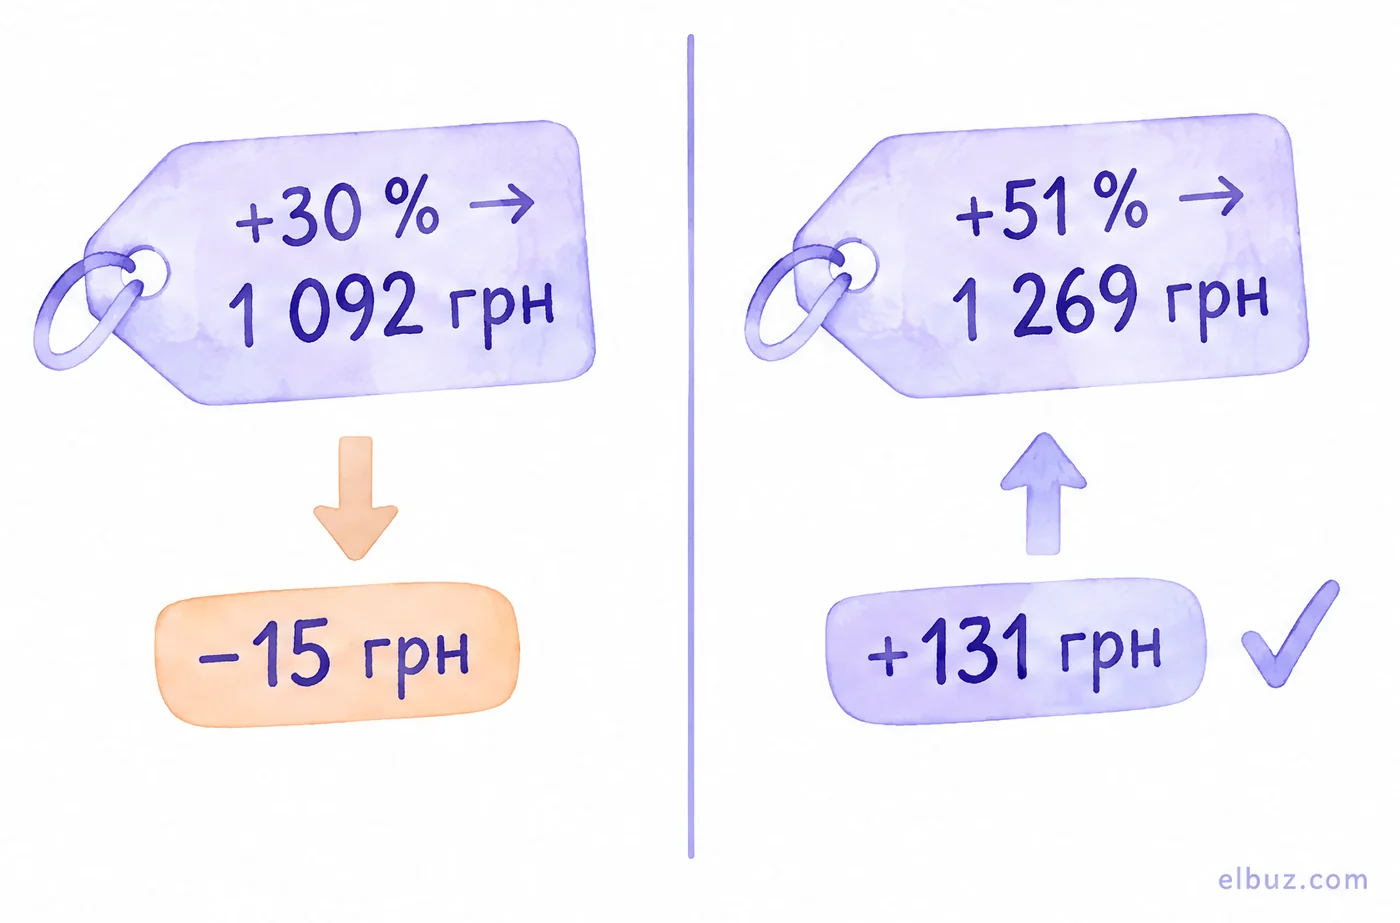
Тому відсоток націнки — результат розрахунку, а не вхідна цифра. На власному сайті без комісії маркетплейсу та сама формула дає (840 + 70) / (1 − 0,02 − 0,06 − 0,10) = 910 / 0,82 ≈ 1 110 грн. Для дропшипінгу, де закупівля — дроп ціна, а витрати додає невикуп, той самий підхід розібрано в статті націнка в дропшипінгу.
Як округлити ціну і не з'їсти маржу
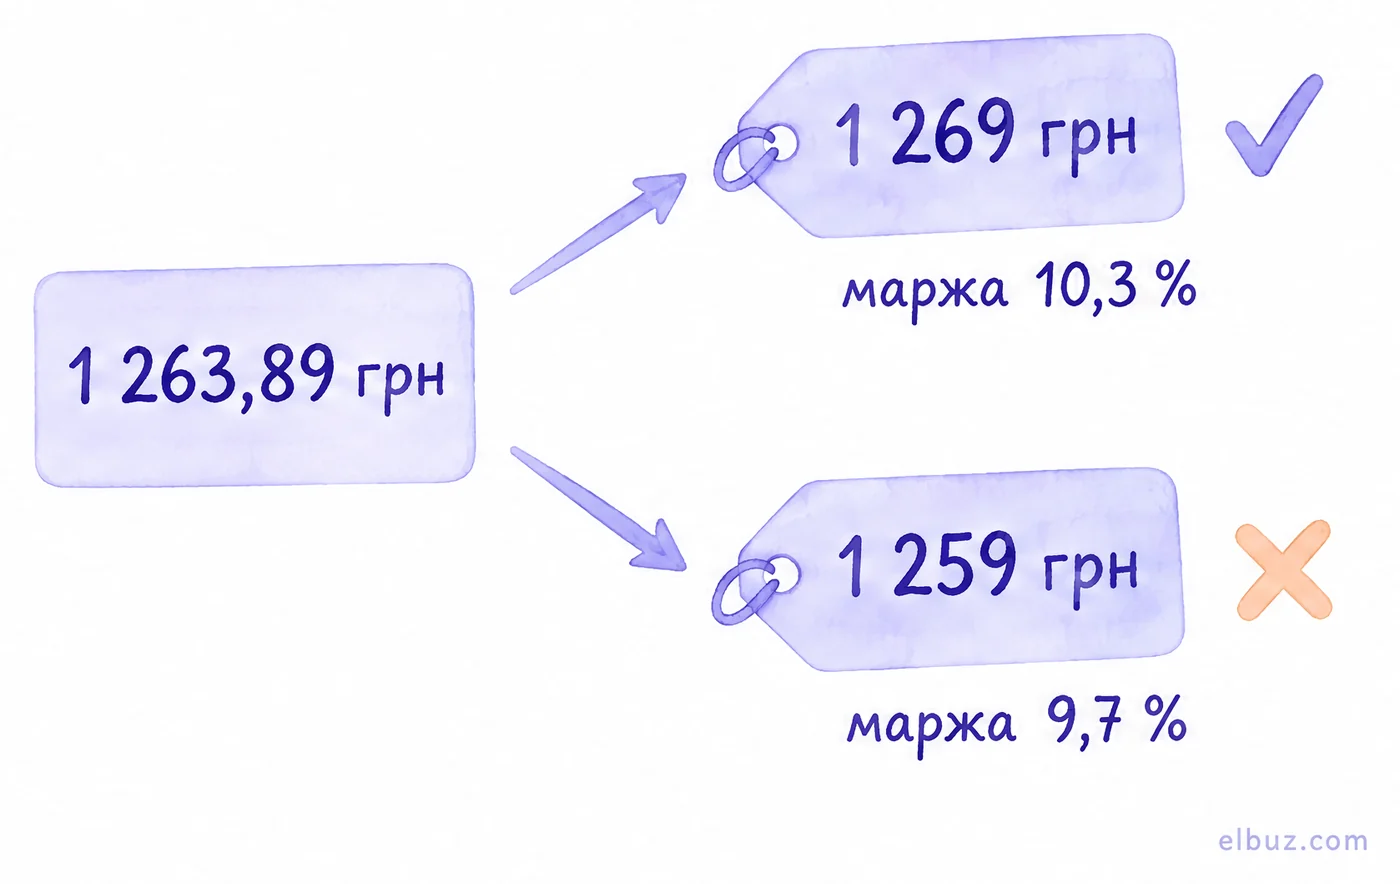
Округлюйте лише вгору. Формула дала 1 263,89 грн: ціна 1 269 грн лишає 10,3 % маржі, а 1 259 грн — уже 9,7 %, тобто менше запланованого. На дешевих товарах різниця в кілька гривень займає ще більшу частку ціни.
Якщо ви платник ПДВ, націнку рахуйте від ціни без ПДВ, а ПДВ 20 % додавайте зверху: ціна з ПДВ = ціна без ПДВ × 1,2. Інакше податок з'їдає частину націнки, яку ви вважали своєю.
Де ламається розрахунок націнки
Майже завжди — на тому, що змінюється після того, як ціну поставили:
- Комісію рахують від закупівлі. Майданчик бере відсоток від ціни продажу, тому в знаменнику формули він важить більше, ніж здається.
- Податок забувають. На 3 групі єдиний податок і військовий збір беруться з усього доходу, а не з націнки: 6 % від ціни, а не від прибутку.
- Курс. Прайс у доларах чи євро перерахували за вчорашнім курсом — собівартість уже інша, а ціна стара.
- Новий прайс. Постачальник підняв ціну, а ваша лишилася — товар продається в мінус, і це видно лише з місячного звіту.
- Одна націнка на все. Фіксовані 70 грн на замовлення — 7 % ціни товару за 1 000 грн і 35 % ціни товару за 200 грн. На дешевий товар потрібен більший відсоток або фіксована сума.
- Повернення. Доставку повернення й рекламу за невикуплене замовлення оплачуєте ви; закладіть резерв у фіксовані витрати на замовлення.
Як рахувати націнку на тисячі товарів
Правилами, а не руками: коли в прайсі тисячі позицій, а постачальник змінює ціни щотижня, формула в таблиці не встигає за прайсом, і помилки з попереднього розділу з'являються самі.
В Elbuz ціна продажу перераховується з кожним завантаженням прайсу за правилами ціноутворення: відсоток або драбина за ціною — більший відсоток на дешеві товари, менший на дорогі, — курс валюти, округлення і нижня межа «не нижче закупівлі плюс N %». Комісію кожного маркетплейсу закладають у його шаблоні вивантаження, тож на сайті лишається базова ціна. Нестандартний розрахунок задається формулою для поля прайсу.
Кому не підійде: якщо товарів кілька десятків і ціни постачальника міняються раз на місяць, вистачить формули в Excel. Як влаштоване ціноутворення за правилами — на сторінці націнка й ціноутворення.
Джерела
- Податковий кодекс України, ст. 293 — ставка єдиного податку 5 % для 3 групи; підрозділ 10 розділу XX — військовий збір 1 % доходу для 3 групи — zakon.rada.gov.ua.
- Податковий кодекс України, ст. 193 — основна ставка ПДВ 20 % — zakon.rada.gov.ua.
Перевірено 30.10.2026. Комісії, витрати й ціни в прикладах — умовні.
