

Інтернет-еквайринг — це послуга банку, яка дозволяє магазину приймати оплату карткою на сайті, в застосунку чи за посиланням. Покупець вводить дані картки на сторінці оплати банку або платіжного сервісу, банк покупця підтверджує платіж, а банк-еквайр зараховує гроші на рахунок магазину за вирахуванням комісії. Підключають його договором з банком або платіжним сервісом.
Помиляються зазвичай не у виборі банку, а в рахунку: порівнюють відсоток на головній сторінці тарифу і не бачать фіксованої плати за операцію, а від картки відмовляються, бо «накладений платіж безкоштовний». Нижче — як проходить оплата, розрахунок двох тарифів на тих самих цифрах, порівняння картки з накладеним платежем і перелік того, що перевіряє банк перед підключенням.
Коли магазин шукає еквайринг
Зазвичай магазин уже працює на накладеному платежі й замовленнях із месенджерів, а покупці все частіше питають «а можна оплатити карткою?». Власник гуглить «що таке еквайринг», «як підключити еквайринг» і одразу «яка комісія за еквайринг» — і впирається в тарифи, які неможливо порівняти: в одних відсоток, в інших відсоток плюс гривні за операцію.
Питання «хто дешевший» тут поставлене неправильно. Правильне — скільки коштуватиме саме ваш місяць оплат за кожним тарифом. Це рахується за пару хвилин, приклад нижче.
Що таке еквайринг і хто бере участь у платежі
Еквайринг — прийом оплати платіжними картками, а еквайр — банк, який цю послугу надає магазину. Між покупцем і магазином стоять кілька учасників:
| Учасник | Хто це | Що робить |
|---|---|---|
| Мерчант | Ваш магазин | Приймає оплату і отримує гроші на рахунок |
| Банк-еквайр | Банк, з яким у магазину договір еквайрингу | Передає платіж у платіжну систему і зараховує гроші магазину |
| Банк-емітент | Банк, що випустив картку покупця | Перевіряє, чи є гроші і чи платить власник картки, списує суму |
| Платіжна система | Visa, Mastercard та інші | Передає запити між еквайром і емітентом за своїми правилами |
| Платіжний сервіс | Посередник між магазином і банком | Дає готову сторінку оплати й модулі для сайту, сам працює з банками |
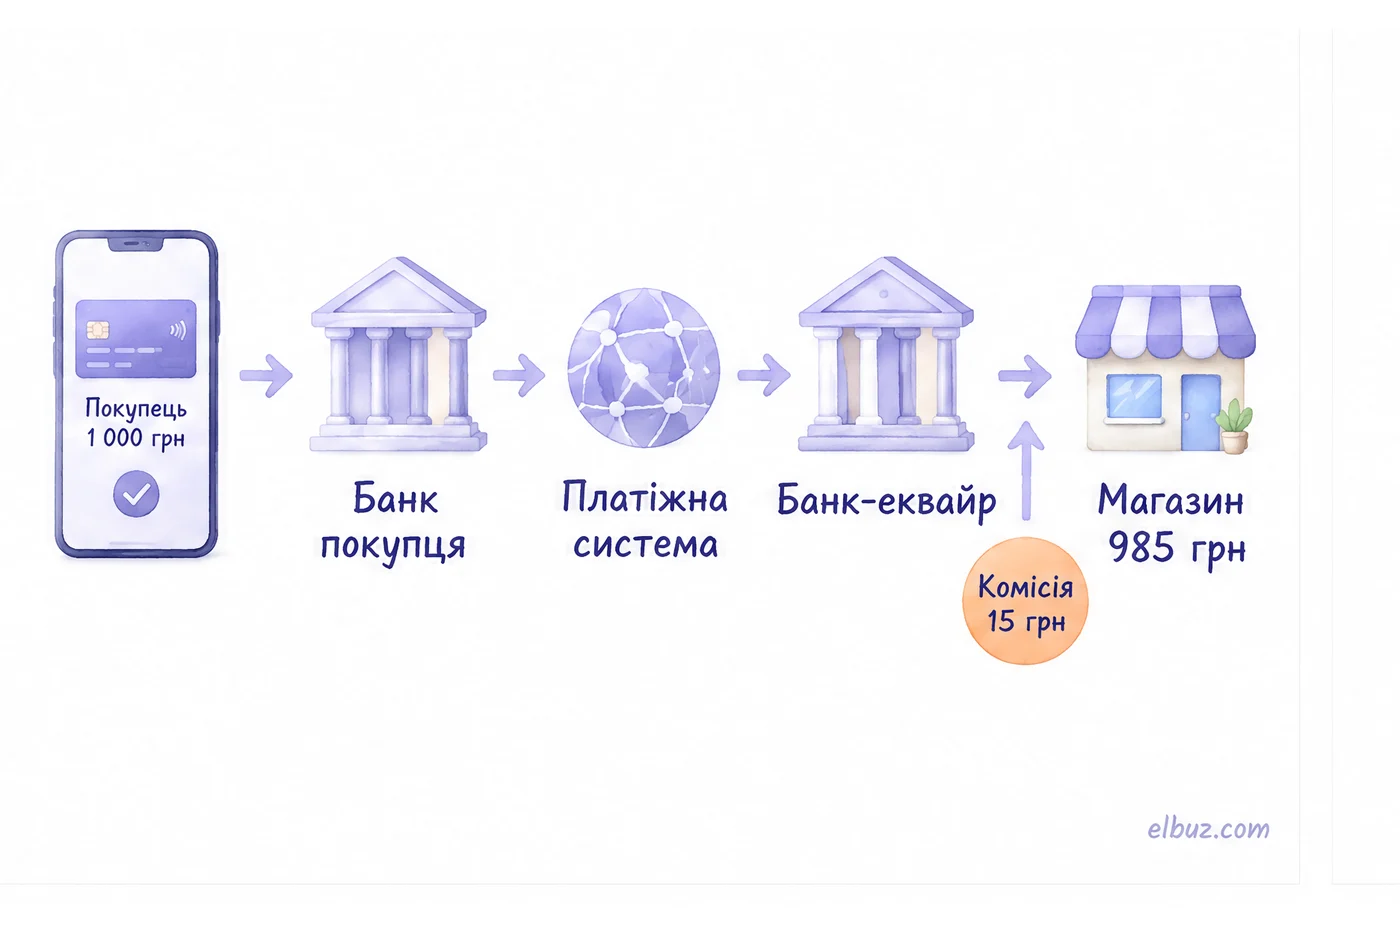
Умовний приклад: комісія 1,5 % — для арифметики, не ставка конкретного банку. Покупець платить 1 000 грн, на рахунок магазину надходить 985 грн, 15 грн забирає еквайр. У виписці це видно як «розрахунки з еквайрингу» — зарахування від банку за операції з карток, уже без комісії.
Торговий, інтернет- і мобільний еквайринг
Види еквайрингу відрізняються тим, де покупець платить. Інтернет-магазину потрібен насамперед інтернет-еквайринг; торговий чи мобільний додають, коли є точка видачі, шоурум або кур'єри, які приймають оплату на місці.
| Вид | Де платить покупець | Що потрібно магазину |
|---|---|---|
| Торговий | У магазині, карткою чи телефоном через POS-термінал | Термінал і договір торгового еквайрингу |
| Інтернет-еквайринг | На сайті, в застосунку, за посиланням на оплату | Договір інтернет-еквайрингу, модуль оплати на сайті або посилання |
| Мобільний | Там, де кур'єр чи продавець: термінал або смартфон приймає картку | Мобільний термінал або застосунок банку на смартфоні |
Як проходить оплата карткою на сайті
Оплата займає п'ять кроків, і дані картки магазин при цьому не бачить:
- Покупець оформлює замовлення і обирає оплату карткою, Apple Pay чи Google Pay.
- Сайт передає замовлення на сторінку оплати банку чи сервісу: суму, номер, опис. Картку покупець вводить уже там.
- Банк-емітент перевіряє платіж і, якщо треба, просить підтвердити його кодом або в застосунку (3-D Secure).
- Банк повідомляє результат. Покупець повертається на сайт, а службовий запит від банку ставить замовленню статус «оплачено» або «помилка оплати».
- Гроші надходять на рахунок за вирахуванням комісії, у строк із договору.
Крім звичайної оплати, є ще три операції. Холд — банк блокує суму на картці, а списує, коли магазин підтвердить замовлення; зручно, коли наявність треба перевірити. Повернення — уся сума або частина повертається на ту саму картку. Чарджбек — покупець оскаржує платіж через свій банк, і гроші можуть списати з магазину; тому зберігайте докази доставки й листування щодо спірних замовлень.
Скільки коштує еквайринг: з чого складається комісія
Комісія за еквайринг — це відсоток від платежу, часто плюс фіксована сума за операцію, іноді абонплата і окрема плата за повернення. Ставки в банків і сервісів різні й змінюються, тому порівнюйте не відсоток, а повну суму за місяць:
Комісія за місяць = обіг карткою × ставка + кількість оплат × фіксована плата + абонплата.
Умовний приклад для арифметики, ставки не є тарифами конкретних банків. Магазин приймає 300 оплат на місяць із середнім чеком 800 грн — обіг 240 000 грн. Тариф А — 1,3 %. Тариф Б — 1 % плюс 5 грн за операцію.
| Тариф | Розрахунок | За місяць, грн |
|---|---|---|
| А: 1,3 % | 240 000 × 1,3 % | 3 120 |
| Б: 1 % + 5 грн | 240 000 × 1 % + 300 × 5 | 3 900 |
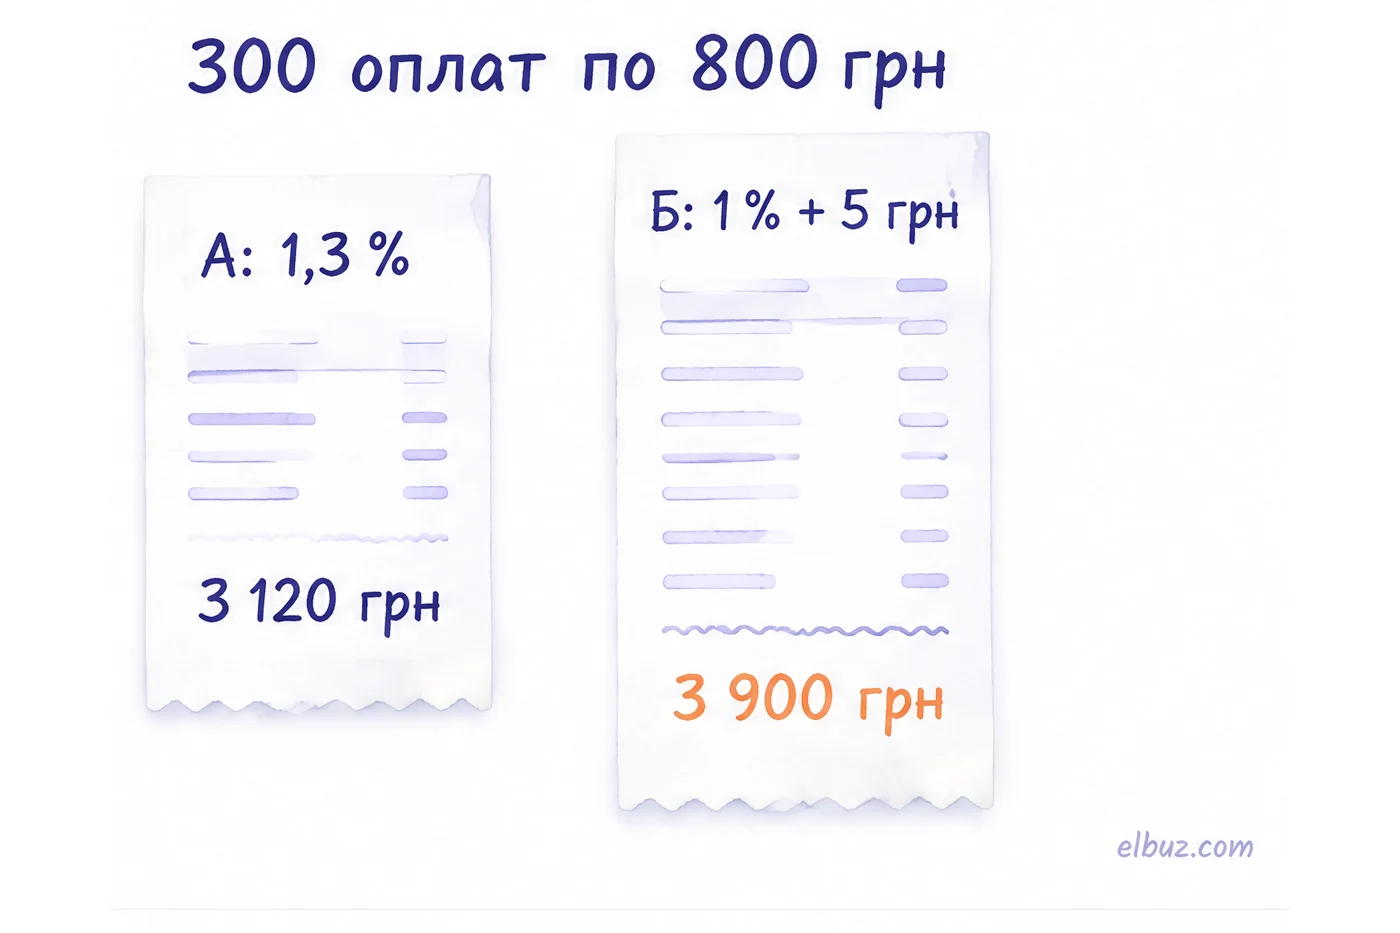
Тариф із меншим відсотком дорожчий на 780 грн на місяць, бо чек невеликий і фіксована плата важить більше. При чеку 2 000 грн і тих самих 300 оплатах вийде навпаки: А — 7 800 грн, Б — 7 500 грн. Межа між тарифами — чек, де 0,3 % дорівнює 5 грн, тобто 1 667 грн: дешевший за ним тариф Б, нижче — тариф А.
Окремо подивіться на те, що не видно в ставці:
- Повернення і чарджбеки — чи повертається комісія при поверненні коштів і скільки коштує розгляд спору.
- Оплата частинами — комісія магазину зазвичай росте з кількістю платежів, на які покупець ділить суму.
- Строк зарахування — чи гроші надходять щодня і чи є затримка для нових магазинів.
Як комісія лягає в маржу товару — у статті що таке маржинальність і як її порахувати, а як закласти її в ціну — у статті як розрахувати націнку на товар.
Що дешевше: оплата карткою чи накладений платіж
Картка дешевша, коли невикуп накладеного платежу коштує вам більше, ніж комісія еквайра. Порівняння на одному замовленні:
Картка вигідніша, якщо частка невикупу × вартість доставки туди й назад > ставка еквайрингу × чек.
Умовний приклад. Чек 1 000 грн, комісія еквайрингу 1,5 % — 15 грн із замовлення. Невикуплена посилка коштує магазину 120 грн доставки туди й назад, комісію за переказ коштів у прикладі платить покупець. На 10 замовленнях: карткою — 150 грн комісії; накладеним платежем з одним невикупом — 120 грн, з двома — 240 грн.
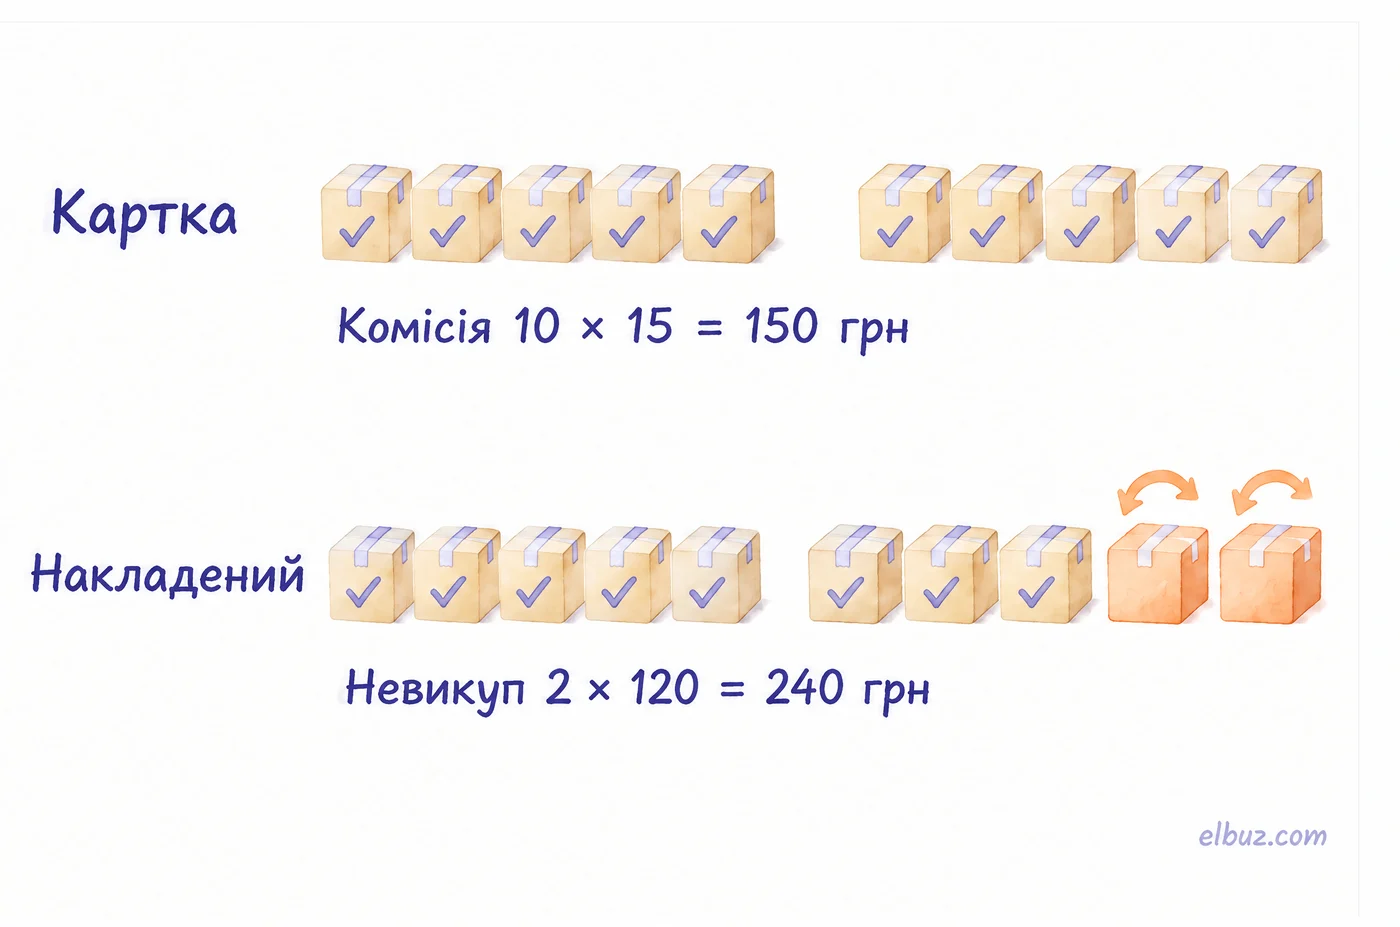
Межа — 15 ÷ 120 = 12,5 %, тобто один невикуп на вісім замовлень. Якщо у вас не забирають кожну восьму посилку або частіше, оплата карткою дешевша навіть без урахування грошей, які місяць лежать у службі доставки. Але передоплата частину покупців відлякує, тому накладений платіж зазвичай залишають поруч із карткою, а не прибирають.
Способи приймати оплату в інтернет-магазині в Україні
Більшість магазинів поєднує кілька способів, бо покупці платять по-різному:
| Спосіб | Як працює | Що врахувати |
|---|---|---|
| Інтернет-еквайринг банку | Прямий договір з банком, сторінка оплати банку | Перевірка магазину, технічна інтеграція |
| Платіжний сервіс | Договір із сервісом, готові модулі для популярних CMS | Зазвичай швидше підключити; порівнюйте повну вартість і строки зарахування |
| Оплата частинами | Покупець оформлює розстрочку, магазин отримує суму від банку | Окремий договір з кожним банком, комісія залежить від кількості платежів |
| Накладений платіж | Покупець платить у відділенні, служба доставки переказує гроші | Невикуп, гроші надходять пізніше |
| Рахунок на оплату | Покупець платить за реквізитами (IBAN) | Оплату звіряють з випискою; зазвичай для компаній і опту |
| Оплата за QR-кодом | Покупець сканує код і платить у застосунку банку | Зручно для замовлень з месенджерів і на видачі |
Для оптових клієнтів знадобиться бланк рахунку на оплату, а як налаштувати оплату за кодом — у статті оплата за QR-кодом в інтернет-магазині.
Як підключити інтернет-еквайринг
Щоб підключити еквайринг, потрібні ФОП або ТОВ із поточним рахунком і сайт, який банк перевірить перед договором. Найчастіше дивляться на п'ять речей:
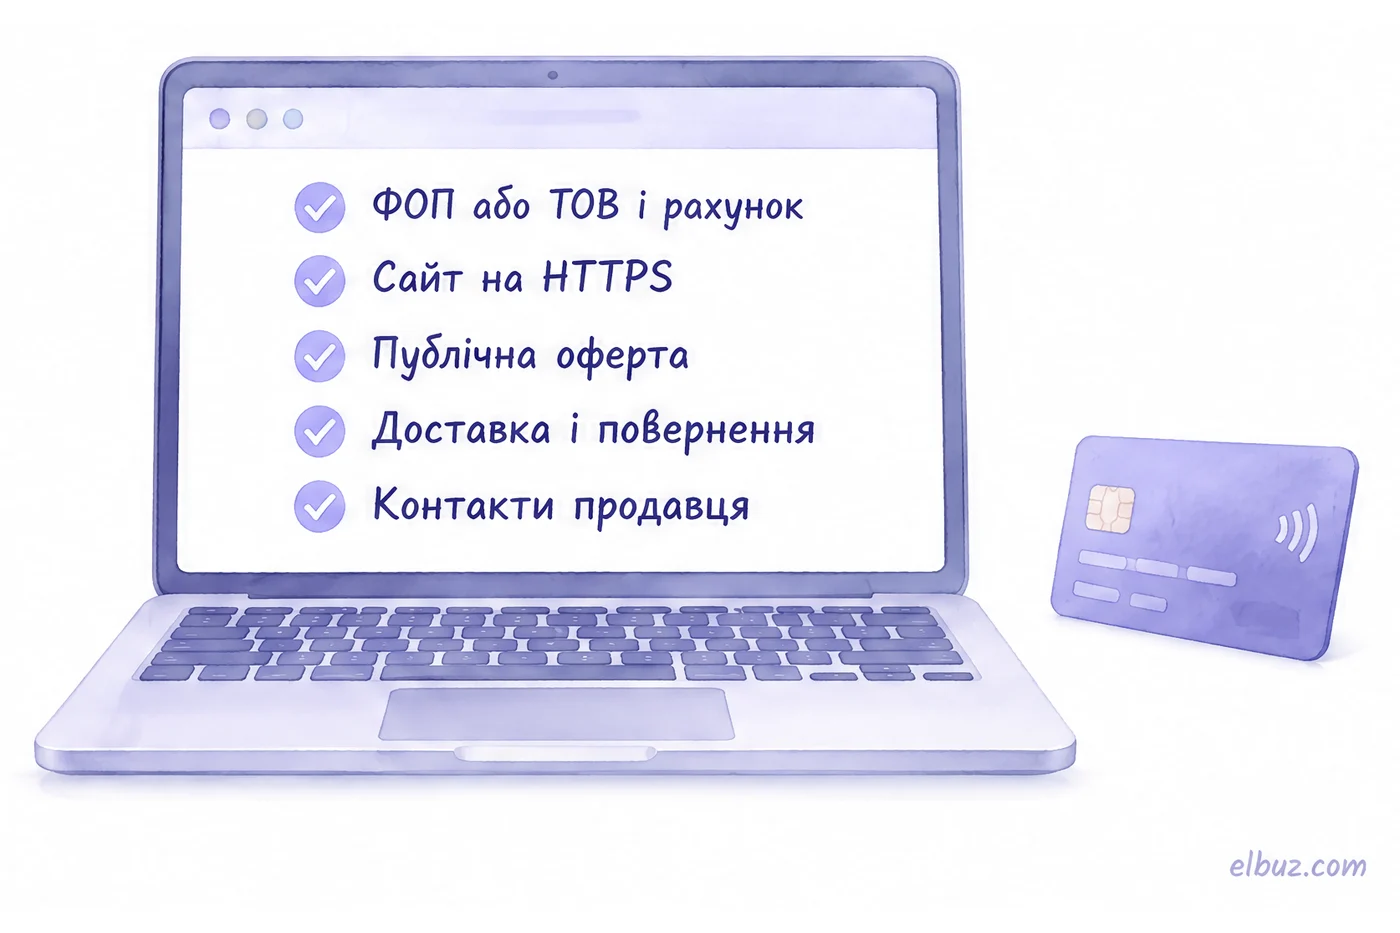
- ФОП або ТОВ і рахунок — вид діяльності відповідає товарам, рахунок для зарахування коштів.
- Сайт на HTTPS — з каталогом, цінами в гривнях і кошиком.
- Публічна оферта — умови продажу, з якими покупець погоджується при замовленні, і політика конфіденційності.
- Доставка і повернення — окремими сторінками, зрозумілими покупцю.
- Контакти продавця — назва ФОП чи компанії, телефон, email, адреса.
Далі порядок такий: заявка, перевірка сайту й документів, договір, ключі доступу для сайту, тестові платежі, бойовий режим. Деякі категорії товарів банки беруть неохоче або не беруть зовсім — уточніть це до того, як витрачати час на інтеграцію. Якщо ФОП ще немає, почніть зі статті як відкрити ФОП в Україні.
Окреме питання — фіскальні чеки. Чи потрібен вам програмний РРО при оплаті карткою на сайті і хто видає чек, залежить від групи оподаткування і схеми розрахунків; перевірте це з бухгалтером. Частина платіжних сервісів пропонує фіскалізацію як окрему послугу.
Безпека платежів: 3-D Secure і PCI DSS
3-D Secure — протокол додаткового підтвердження оплати карткою в інтернеті: банк покупця просить код із SMS, підтвердження в застосунку або пропускає без дій, якщо ризик низький. Специфікації веде EMVCo. Для магазину це менше шахрайських оплат, а за правилами платіжних систем відповідальність за шахрайську операцію з підтвердженням 3-D Secure, як правило, переходить на банк-емітент.
PCI DSS — стандарт безпеки даних карток від PCI Security Standards Council, обов'язковий для всіх, хто зберігає, обробляє чи передає дані карток. Найпростіше для магазину — не торкатися цих даних: картку покупець вводить на сторінці банку чи сервісу, а сайт отримує лише результат. Номер картки й CVV у месенджері, телефоном чи в коментарі до замовлення не просіть ніколи.
Як обрати еквайринг: що перевірити
- Модуль для вашої CMS — чи є готовий і хто його оновлює.
- Повна вартість — за формулою вище, на ваших обігу й чеку.
- Способи оплати — картки, Apple Pay, Google Pay, частини, посилання на оплату для замовлень з месенджерів.
- Холд і часткове повернення — чи робляться без звернення в підтримку.
- Статус оплати — чи приходить на сайт сам, без звірки виписки.
- Строк зарахування і підтримка, яка відповідає ввечері в п'ятницю, коли платежі перестали проходити.
Коли оплат багато: статус оплати в самому замовленні
Коли замовлення йдуть із сайту, маркетплейсів і месенджерів одночасно, звіряти оплати з випискою руками стає окремою роботою. В Elbuz вид і статус оплати живуть у картці замовлення: прострочені оплати підсвічуються в списку, замовлення з маркетплейсів приходять разом зі способом і статусом оплати, а для накладеного платежу програма попереджає, якщо в покупця вже були невикупи. Як це влаштовано — на сторінці облік замовлень в Elbuz.
Договору з банком Elbuz не замінює: еквайринг ви підключаєте у банку чи платіжного сервісу, а програма веде замовлення і їхню оплату.
Замовлення й оплати в ElbuzСтатуси, оплати й накладні в одному списку, 14 днів безкоштовно
Часті запитання
Що таке онлайн-еквайринг?
Те саме, що інтернет-еквайринг: прийом оплати карткою на сайті, в застосунку чи за посиланням. Покупець вводить картку на сторінці банку або платіжного сервісу, а гроші надходять на рахунок магазину за вирахуванням комісії.
Як працює еквайринг?
Магазин передає платіж банку-еквайру, той через платіжну систему звертається до банку покупця, банк покупця перевіряє і списує суму. Після цього еквайр зараховує гроші магазину без своєї комісії.
Для чого потрібен еквайринг?
Щоб приймати оплату карткою без готівки й накладеного платежу. Для інтернет-магазину передоплата карткою ще й знімає ризик невикупу, який є в накладеного платежу.
Яка комісія за еквайринг?
Залежить від банку чи сервісу: це відсоток від платежу, іноді плюс фіксована сума за операцію й абонплата. Порівнюйте повну суму за місяць на своїх цифрах — формула і приклад вище.
Як підключити еквайринг?
Подайте заявку банку чи платіжному сервісу, пройдіть перевірку сайту й документів, підпишіть договір і вставте ключі на сайт. Потрібні ФОП або ТОВ з рахунком і сайт з офертою, умовами доставки й повернення та контактами.
Що таке розрахунки з еквайрингу?
Це зарахування від банку-еквайра на рахунок магазину за оплати карткою. Надходять однією сумою за період, уже без комісії, тому для обліку звіряйте їх із реєстром платежів від банку.
Чи можна приймати оплату карткою без власного сайту?
Так. Банки й платіжні сервіси дають посилання на оплату: його надсилають покупцю в месенджері чи email, і він платить на сторінці банку. Договір і вимоги до продавця при цьому залишаються.
Джерела
- Закон України «Про платіжні послуги» — поняття еквайрингу, учасники платежу — zakon.rada.gov.ua.
- Закон України «Про застосування реєстраторів розрахункових операцій у сфері торгівлі, громадського харчування та послуг» — zakon.rada.gov.ua.
- EMV 3-D Secure — emvco.com.
- PCI Data Security Standard — pcisecuritystandards.org.
Перевірено 30.10.2026.


