

Реєстрація VAT у Польщі — це заява VAT-R до податкової (naczelnik urzędu skarbowego), яку подають до першого продажу, що оподатковується VAT. Вона безкоштовна і подається онлайн: разом із заявою на JDG у CEIDG або в e-Urzędzie Skarbowym. Обов'язковою вона стає, коли продажі за рік перевищують 240 000 zł (ліміт з 1 січня 2026 року, раніше 200 000 zł). Без огляду на оборот VAT потрібен при онлайн-продажу косметики й електроніки, а також фірмі без місця діяльності в Польщі.
Інтернет-магазини найчастіше помиляються в двох місцях: рахують річний ліміт повністю, хоча відкрилися в середині року, і не знають, що реклама в Google чи Meta вимагає реєстрації VAT-UE навіть без статусу платника VAT. Нижче — коли VAT обов'язковий, як рахувати ліміт у перший рік, покрокова реєстрація, VAT-UE, поріг OSS для продажів в інші країни ЄС і що робити продавцю з України без польської фірми.
Коли шукають реєстрацію VAT у Польщі
Зазвичай людина відкриває JDG або вже продає через інтернет-магазин чи Allegro, і її питають «VAT-номер» — маркетплейс, постачальник або бухгалтер. Перші запити — «реєстрація VAT у Польщі» і «VAT реєстрація». За ними — «що таке VAT-номер», «як працює VAT у Польщі», «як перевірити VAT» і «VAT-UE».
Питання «чи реєструватися добровільно» люди зазвичай ставлять не туди. Спершу перевірте, чи не обов'язковий для вас VAT з першого продажу: для частини товарів онлайн ліміт не діє зовсім.
Коли реєстрація VAT обов'язкова
Звільнення від VAT за оборотом (zwolnienie podmiotowe) не діє в чотирьох типових для інтернет-торгівлі ситуаціях.
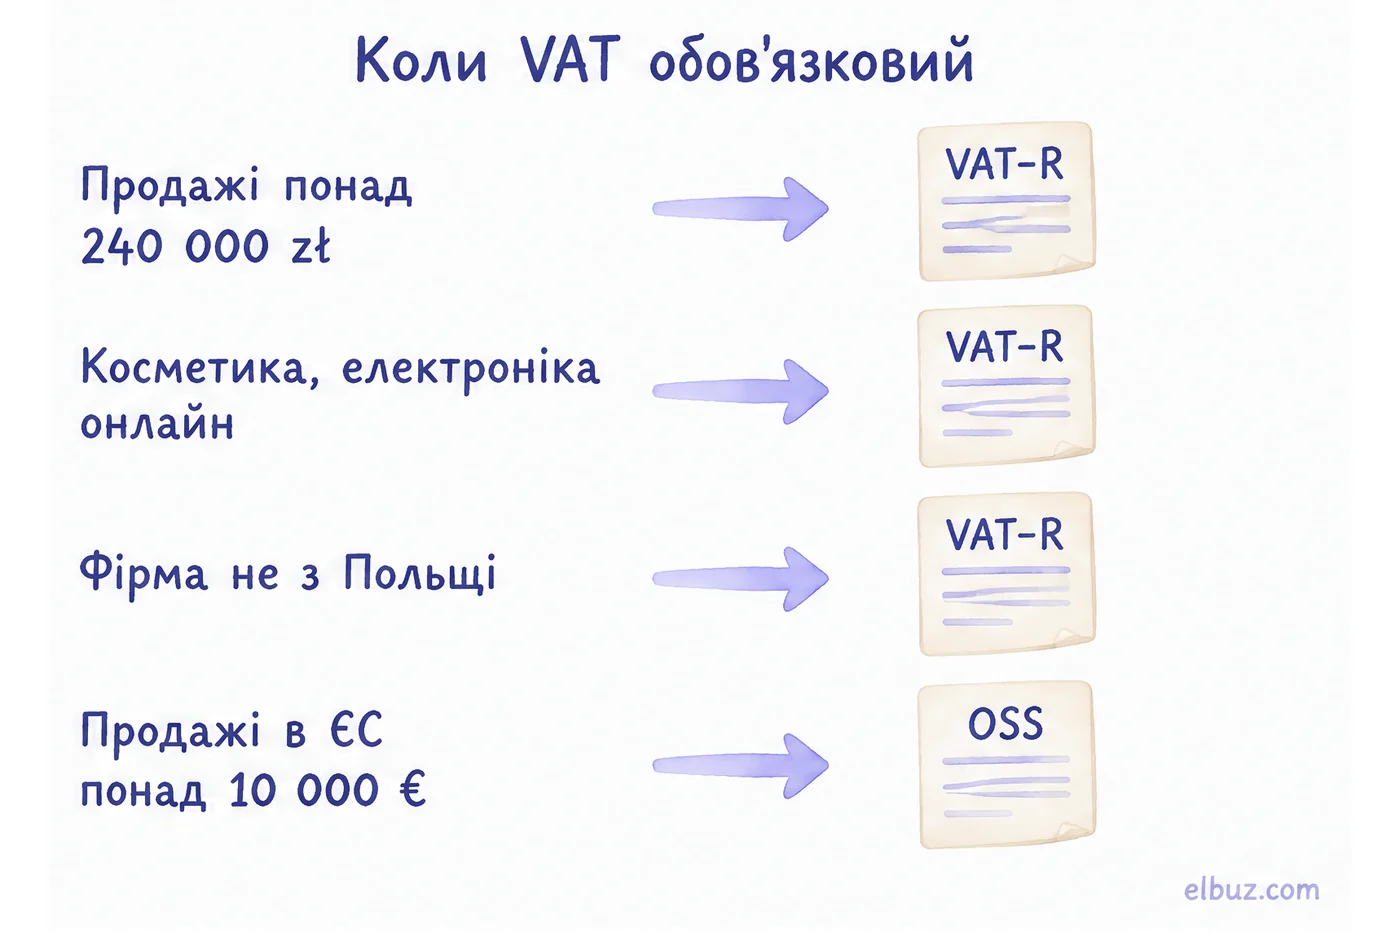
| Ситуація | Що робити |
|---|---|
| Продажі за рік перевищили 240 000 zł без VAT | VAT-R; звільнення втрачається з продажу, на якому перевищено ліміт |
| Продаєте онлайн косметику й засоби гігієни, комп'ютери й електроніку, електротовари, машини й обладнання | VAT-R з першого продажу, незалежно від обороту |
| Продаєте запчастини й аксесуари для авто чи мотоциклів, підакцизні товари, вироби з дорогоцінних металів | VAT-R з першого продажу |
| Фірма не має місця діяльності в Польщі (наприклад, ФОП з України) | VAT-R до першого оподатковуваного продажу в Польщі, звільнення не діє |
| Продажі споживачам в інших країнах ЄС перевищили 10 000 € на рік | VAT країни покупця, найзручніше — через OSS |
Ще без огляду на оборот VAT платять за юридичні й консультаційні послуги, ювелірні послуги та стягнення боргів. Для звичайного інтернет-магазину одягу, взуття чи товарів для дому діє загальний ліміт.
Ліміт 240 000 zł у перший рік: як рахувати
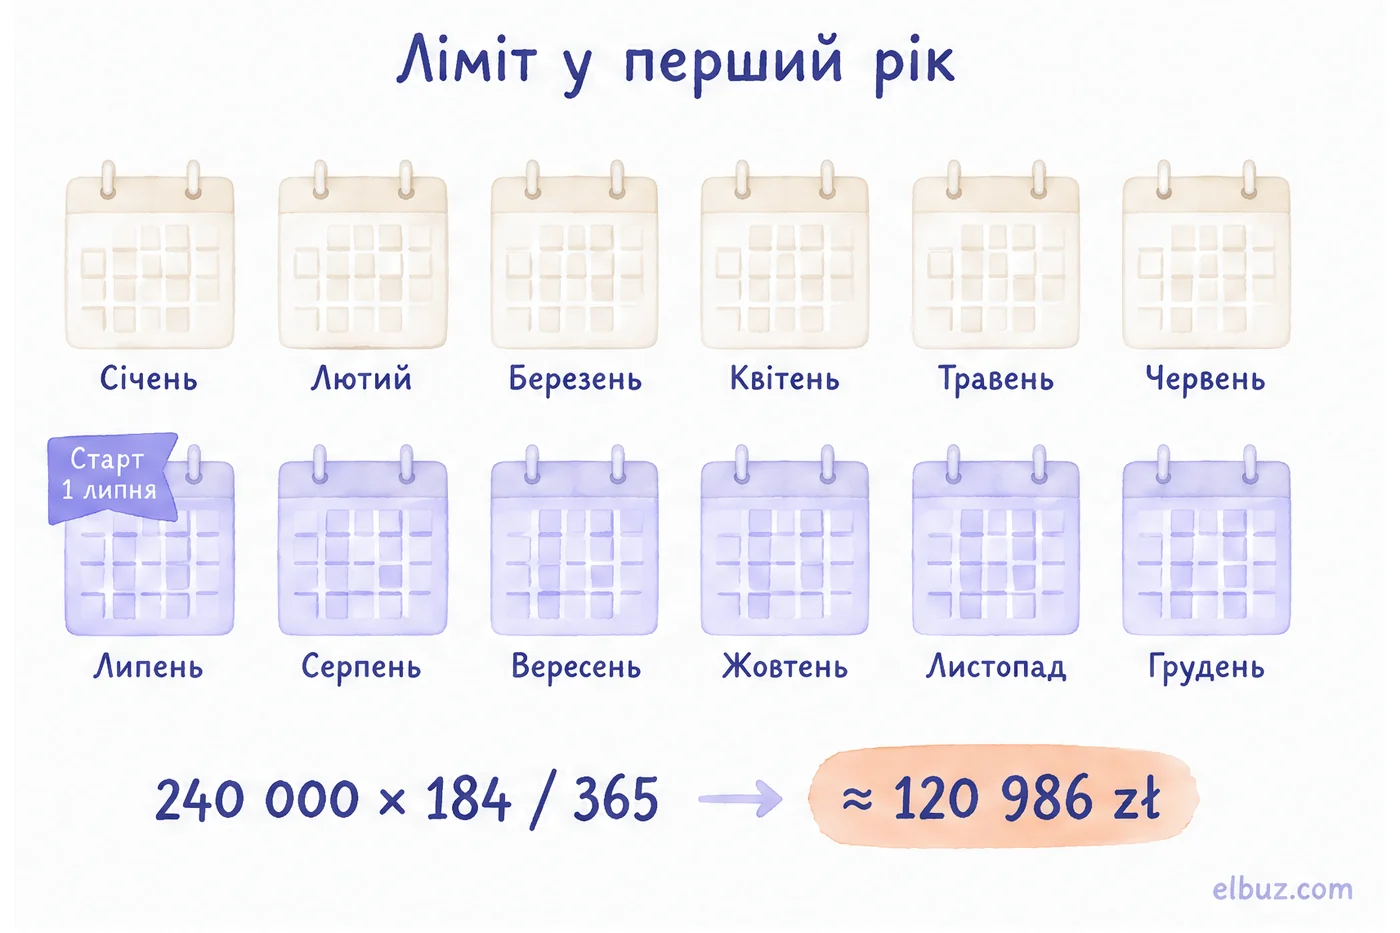
Якщо фірма відкрилася в середині року, ліміт рахують пропорційно до періоду діяльності, а не беруть повні 240 000 zł. Закон каже саме «пропорційно до періоду», тож рахувати можна за днями.
Умовний приклад: JDG відкрили 1 липня 2026 року, до кінця року — 184 дні. Ліміт: 240 000 × 184 ÷ 365 ≈ 120 986 zł. Якщо до грудня продажі перевищать цю суму, VAT нараховується вже з продажу, на якому межу перейдено, а заяву VAT-R треба подати до нього. Коли продажі близькі до межі, уточніть розрахунок у своєму urzędzie skarbowym.
До ліміту не входять продажі споживачам в інших країнах ЄС, які оподатковуються там, тобто після переходу порогу 10 000 €.
Як зареєструватися платником VAT: 4 кроки
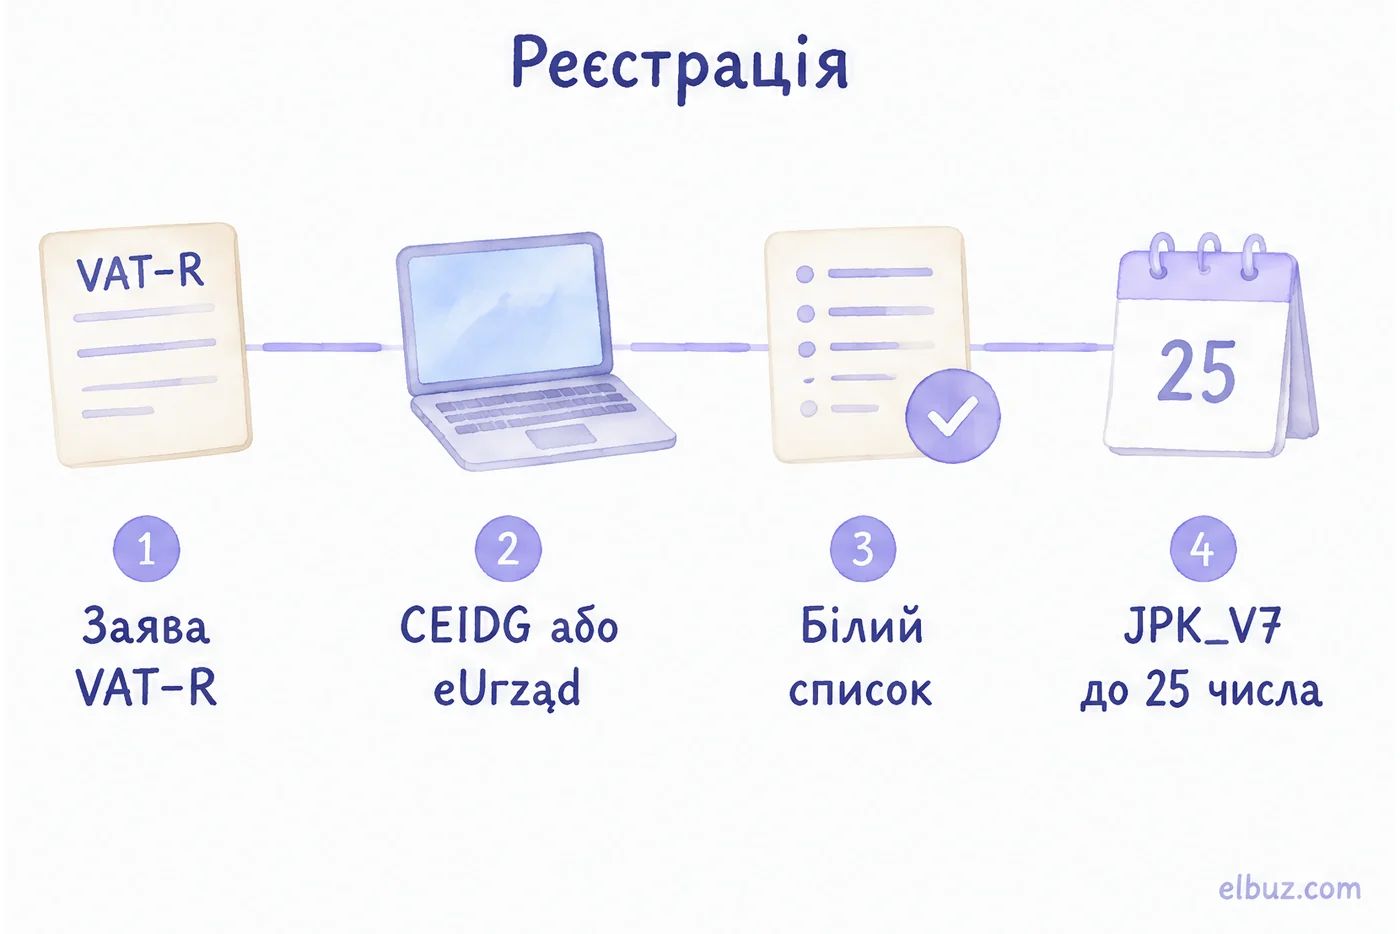
- Заповніть VAT-R. У заяві ви обираєте статус: «podatnik VAT czynny» (платите VAT) або «podatnik VAT zwolniony» (звільнений, реєстрація для нього добровільна). Подайте її до першого продажу, з якого платитимете VAT.
- Подайте онлайн. Новій JDG — додатком до заяви в CEIDG на biznes.gov.pl з підписом профілем zaufanym. Чинній фірмі — в e-Urzędzie Skarbowym. Подача безкоштовна; письмове підтвердження реєстрації — за бажанням, 170 zł державного збору.
- Перевірте себе в Білому списку. Після реєстрації фірма з'являється у відкритому реєстрі платників VAT (Wykaz podatników VAT, «Biała lista») — там свій статус бачать і контрагенти.
- Звітуйте щомісяця. Платник VAT подає JPK_V7M до 25 числа наступного місяця. Квартальний JPK_V7K доступний малому платнику (продажі до 2 млн € за рік), але не в перші 12 місяців після реєстрації.
Окремого «VAT-номера» в Польщі немає: польський номер VAT — це ваш NIP. Для операцій з фірмами з інших країн ЄС перед ним ставлять префікс PL, але для цього потрібна ще реєстрація VAT-UE.
VAT-UE: коли потрібна навіть без статусу платника VAT
VAT-UE — окрема реєстрація для операцій з фірмами з інших країн ЄС, і інтернет-магазину вона часто потрібна раніше, ніж звичайний VAT. Звільнений від VAT теж мусить зареєструватися як VAT-UE, якщо купує послуги в іноземної фірми, наприклад рекламу в Google чи Meta: з такої послуги VAT він рахує сам (import usług). Звільненому від VAT реєстрація VAT-UE також потрібна, коли закупівлі товарів в інших країнах ЄС перевищать 50 000 zł за рік.
Звільнення від VAT реєстрація VAT-UE не забирає. Платник «czynny» реєструється як VAT-UE до першої закупівлі чи продажу товарів фірмам з інших країн ЄС.
OSS: продажі в інші країни ЄС понад 10 000 €
Поки продажі споживачам в усі інші країни ЄС разом не перевищують 10 000 € за поточний і попередній рік, ви рахуєте польський VAT. З продажу, на якому поріг перейдено, діє VAT країни покупця. Щоб не реєструватися в кожній країні, продавець з Польщі подає одну декларацію через OSS (procedura unijna).
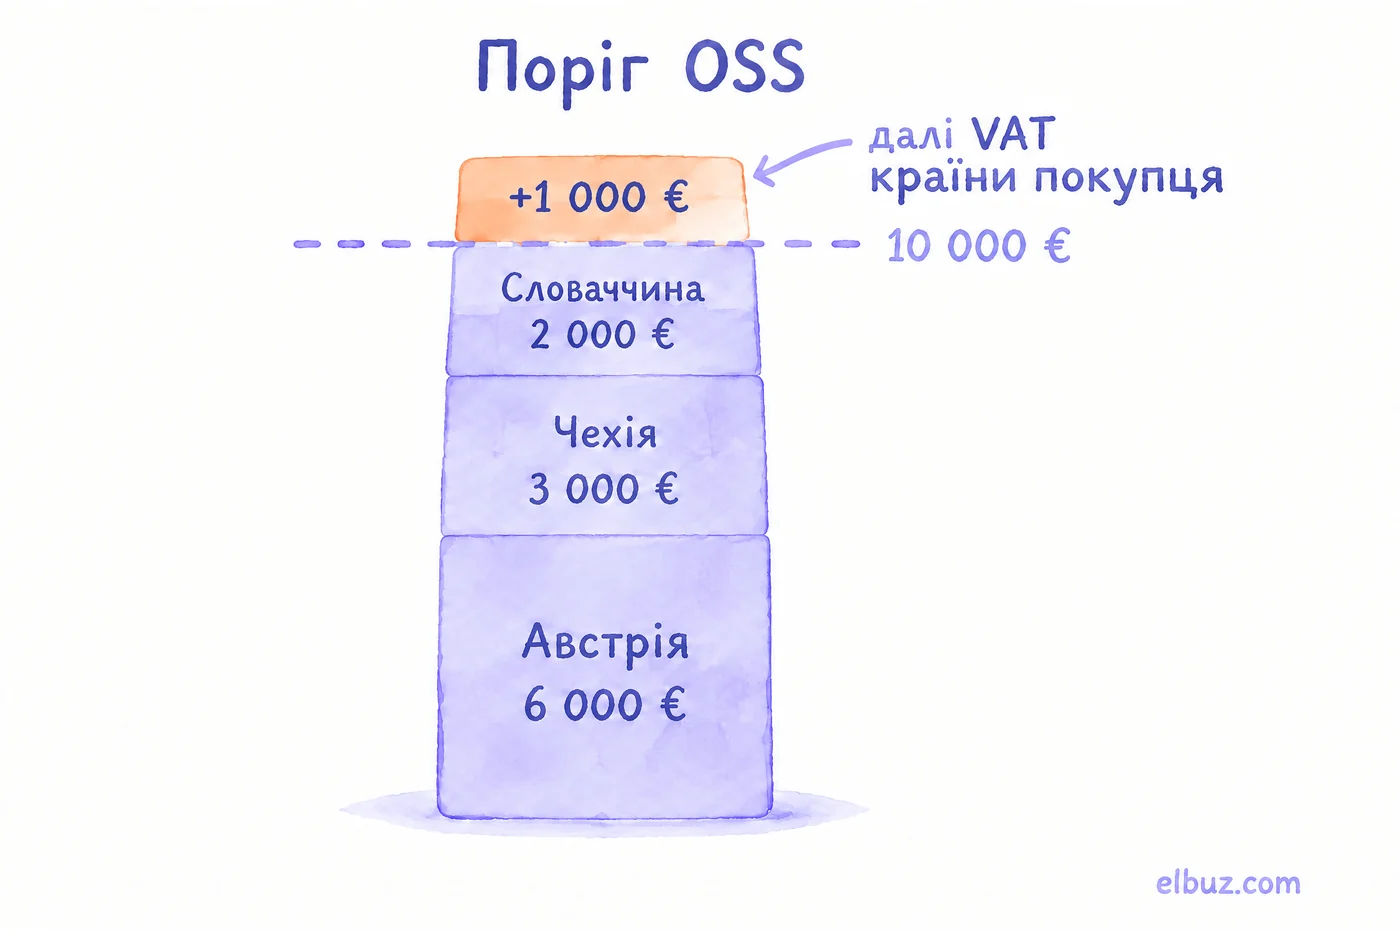
Умовний приклад: за рік магазин продав покупцям в Австрії на 6 000 €, у Чехії — на 3 000 €, у Словаччині — на 2 000 €. Разом 11 000 €: поріг перейдено на 1 000 €, і з цього моменту кожен продаж оподатковується за ставкою країни покупця. Поріг рахують за всіма країнами разом, а не окремо для кожної.
- Реєстрація в OSS — заява VIU-R через e-Deklaracje.
- Декларація OSS — VIU-DO щокварталу, до кінця місяця після кварталу.
- IOSS — для продажу товарів, які їдуть з-поза ЄС у посилках до 150 €: реєстрація VII-R, декларація VII-DO щомісяця до кінця наступного місяця.
Якщо товар везете з України партією, а не посилками покупцям, знадобиться митне оформлення і номер EORI — див. що таке номер EORI і як його отримати в Польщі.
Ставки VAT і KSeF у 2026 році
Основна ставка VAT у Польщі — 23 %, знижені — 8 % і 5 %, для продажу товарів фірмам з інших країн ЄС і експорту — 0 %. Ставку свого товару шукайте в додатках до закону про VAT або в довідці podatki.gov.pl.
З 2026 року фактури виставляють у державній системі KSeF: з 1 лютого — фірми з продажами понад 200 млн zł за 2024 рік, з 1 квітня — решта. До 31 грудня 2026 року дрібні фірми можуть виставляти фактури поза KSeF, якщо сума продажів з VAT на таких фактурах не перевищує 10 000 zł на місяць.
Продаєте з України без польської фірми
Фірма без місця діяльності в Польщі звільненням за оборотом не користується, тож реєструється як платник VAT до першого оподатковуваного продажу в Польщі. Продавець з-поза ЄС, наприклад ФОП чи ТОВ з України, при цьому мусить призначити податкового представника (przedstawiciel podatkowy) — польську фірму, яка має право вести бухгалтерію чи податкові консультації.
Якщо ваш товар уже лежить на складі в ЄС і ви продаєте його споживачам через маркетплейс, VAT з цього продажу сплачує маркетплейс: закон вважає продавцем його. Які обов'язки при цьому лишаються за вами, наприклад щодо ввезення товару на склад, уточніть у податкового консультанта. Простіший шлях для постійних продажів — JDG у Польщі; варіанти — у статті види підприємницької діяльності в Польщі.
Де помиляються з VAT у Польщі
- Рахують повний ліміт у перший рік. Відкрилися в липні — межа близько 120 986 zł, а не 240 000 zł. Наслідок — VAT до сплати заднім числом.
- Продають онлайн електроніку чи косметику без VAT. Для них ліміт не діє зовсім, VAT потрібен з першого продажу.
- Купують рекламу Google без VAT-UE. Звільнений від VAT теж мусить зареєструватися як VAT-UE і рахувати VAT з такої послуги.
- Рахують поріг 10 000 € окремо для кожної країни. Поріг спільний для всіх країн ЄС разом.
- Чекають квартальної звітності з першого місяця. У перші 12 місяців після реєстрації — лише щомісячний JPK_V7M.
Які ще податки й внески платить JDG — у статті які податки платить підприємець у Польщі. Де продавати і скільки беруть майданчики — в огляді маркетплейсів Польщі. Якщо фірму ще тільки відкриваєте, перевірте, чи можна отримати на неї державні гроші: де взяти гроші на відкриття бізнесу в Польщі.
Часті запитання
Як працює VAT у Польщі?
Платник VAT додає податок до ціни продажу, віднімає VAT із закупівель і доплачує різницю щомісяця разом із JPK_V7M до 25 числа. Основна ставка — 23 %, знижені — 8 % і 5 %.
Що таке VAT-номер у Польщі?
Це NIP фірми після реєстрації платником VAT. Для операцій з фірмами з інших країн ЄС використовують номер з префіксом PL, і для нього потрібна реєстрація VAT-UE.
Як перевірити VAT у Польщі?
Статус польської фірми перевіряють у Білому списку (Wykaz podatników VAT) на сайті Міністерства фінансів. Номер VAT-UE фірми з будь-якої країни ЄС перевіряють у системі VIES.
Скільки коштує реєстрація VAT у Польщі?
Нічого: заява VAT-R не оплачується. Письмове підтвердження реєстрації — за бажанням, 170 zł державного збору.
Який ліміт для VAT у Польщі у 2026 році?
240 000 zł продажів без VAT за рік. Якщо фірма відкрилася в середині року, ліміт рахують пропорційно до періоду діяльності.
Чи потрібна реєстрація VAT для продажу на Allegro?
Залежить від товару й обороту. Для онлайн-продажу косметики, електроніки чи автозапчастин VAT потрібен з першого продажу, для інших товарів — після 240 000 zł продажів за рік.
Джерела
- Ustawa o podatku od towarów i usług, tekst jednolity Dz.U. 2026 poz. 1263: art. 18a (przedstawiciel podatkowy), art. 22a (10 000 €), art. 96–97 (VAT-R, VAT-UE), art. 99 (JPK), art. 113 (240 000 zł) — isap.sejm.gov.pl.
- Podatki.gov.pl, stawki i limity VAT — podatki.gov.pl; formularze VAT (VAT-R, VIU-R, VIU-DO, VII-R, VII-DO) — podatki.gov.pl.
- Biznes.gov.pl, rejestracja do VAT — ou1609; rejestracja VAT-UE — ou305.
- KSeF, terminy — ksef.podatki.gov.pl.
- Wykaz podatników VAT (Biała lista) — wykazpodatnikowvat.mf.gov.pl.
- Європейська комісія, перевірка номерів VAT-UE (VIES) — ec.europa.eu.
- Європейська комісія, One-Stop-Shop — vat-one-stop-shop.ec.europa.eu.
Перевірено 31.10.2026.


