

Rejestracja do VAT to zgłoszenie VAT-R do naczelnika urzędu skarbowego, które składasz przed pierwszą sprzedażą opodatkowaną VAT. Jest bezpłatna i idzie online: razem z wnioskiem o JDG w CEIDG albo przez e-Urząd Skarbowy. Obowiązkowa staje się, gdy sprzedaż w roku przekroczy 240 000 zł (limit od 1 stycznia 2026 roku, wcześniej 200 000 zł). Niezależnie od obrotu VAT jest potrzebny przy sprzedaży online kosmetyków i elektroniki oraz firmie bez siedziby działalności w Polsce.
Sklepy internetowe mylą się tu najczęściej w dwóch miejscach: liczą pełny roczny limit, choć ruszyły w połowie roku, i nie wiedzą, że reklama w Google czy Meta wymaga rejestracji VAT-UE nawet bez statusu czynnego podatnika. Niżej — kiedy VAT jest obowiązkowy, jak liczyć limit w pierwszym roku, czy dobrowolny VAT opłaca się przy sprzedaży konsumentom, rejestracja krok po kroku, VAT-UE i próg OSS.
Kiedy ludzie szukają rejestracji do VAT
Zwykle ktoś zakłada JDG albo już sprzedaje w sklepie internetowym lub na Allegro, a numer VAT chce od niego hurtownia, marketplace albo kontrahent. Pierwsze zapytania to „VAT-R” i „rejestracja do VAT”. Zaraz potem: „czy warto być VATowcem”, „do jakiej kwoty nie trzeba być VATowcem”, „jak sprawdzić czynnego podatnika VAT” i „co jeśli złożę VAT-R po terminie”.
Pytanie „czy rejestrować się dobrowolnie” ludzie zadają zwykle za wcześnie. Najpierw sprawdź, czy VAT nie jest dla Ciebie obowiązkowy od pierwszej sprzedaży: przy części towarów sprzedawanych online limit w ogóle nie działa.
Kiedy rejestracja do VAT jest obowiązkowa
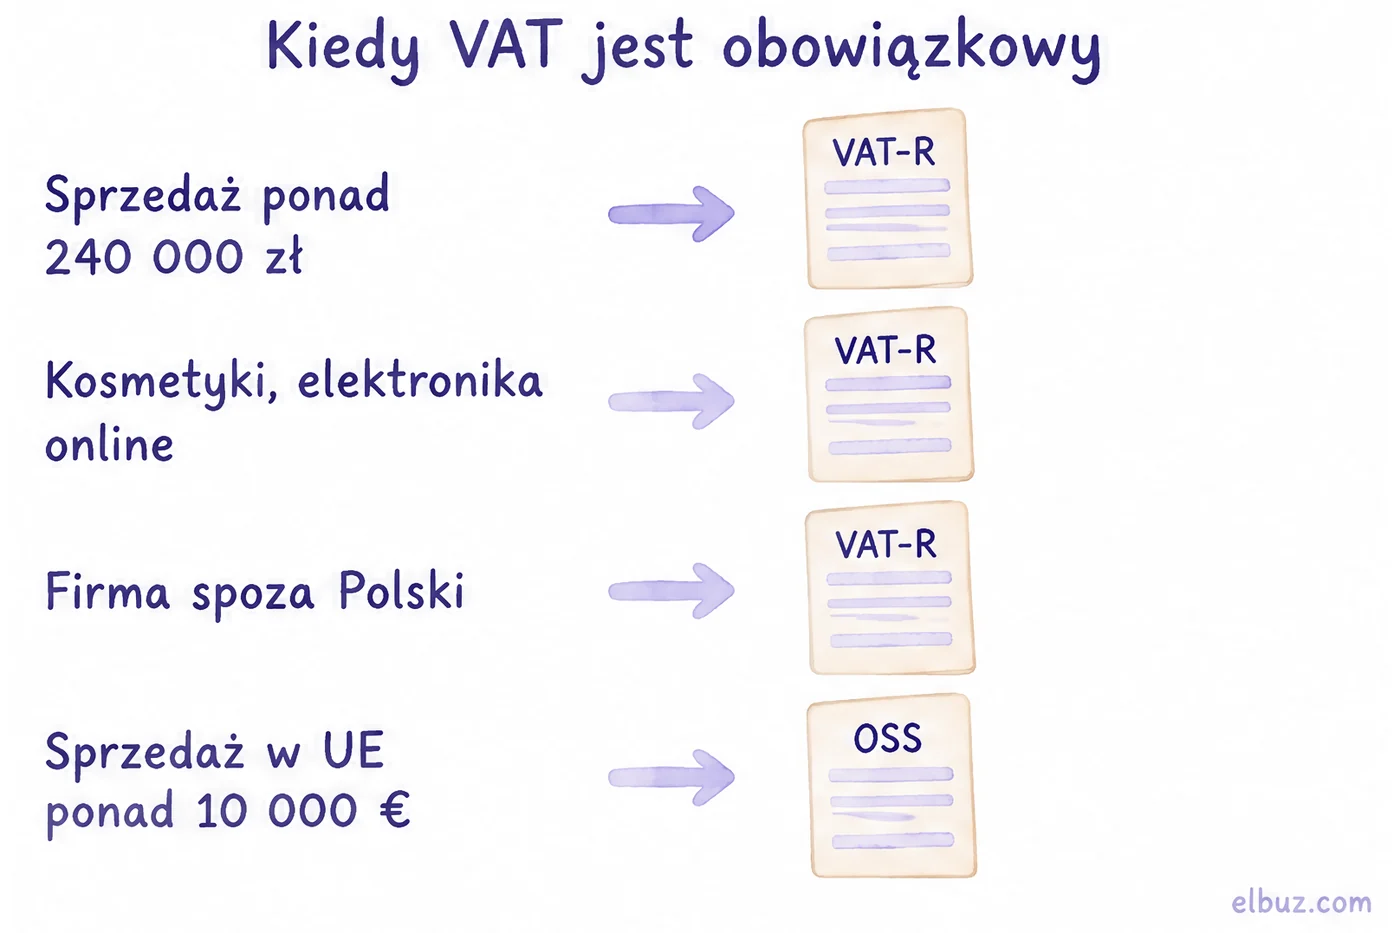
Zwolnienie podmiotowe z VAT nie działa w czterech typowych dla handlu internetowego sytuacjach.
| Sytuacja | Co zrobić |
|---|---|
| Sprzedaż w roku przekroczyła 240 000 zł bez VAT | VAT-R; zwolnienie traci się od sprzedaży, którą przekroczono limit |
| Sprzedajesz online kosmetyki i środki higieny, komputery i elektronikę, sprzęt elektryczny, maszyny i urządzenia | VAT-R od pierwszej sprzedaży, niezależnie od obrotu |
| Sprzedajesz części i akcesoria do samochodów i motocykli, wyroby akcyzowe, wyroby z metali szlachetnych | VAT-R od pierwszej sprzedaży |
| Firma nie ma siedziby działalności w Polsce | VAT-R przed pierwszą sprzedażą opodatkowaną w Polsce, zwolnienie nie działa |
| Sprzedaż konsumentom w innych krajach UE przekroczyła 10 000 € w roku | VAT kraju nabywcy, najwygodniej przez OSS |
Bez względu na obrót VAT płaci się także od usług prawniczych i doradczych, jubilerskich i ściągania długów. Zwykły sklep z odzieżą, obuwiem czy artykułami do domu korzysta z ogólnego limitu.
Limit 240 000 zł w pierwszym roku: jak liczyć
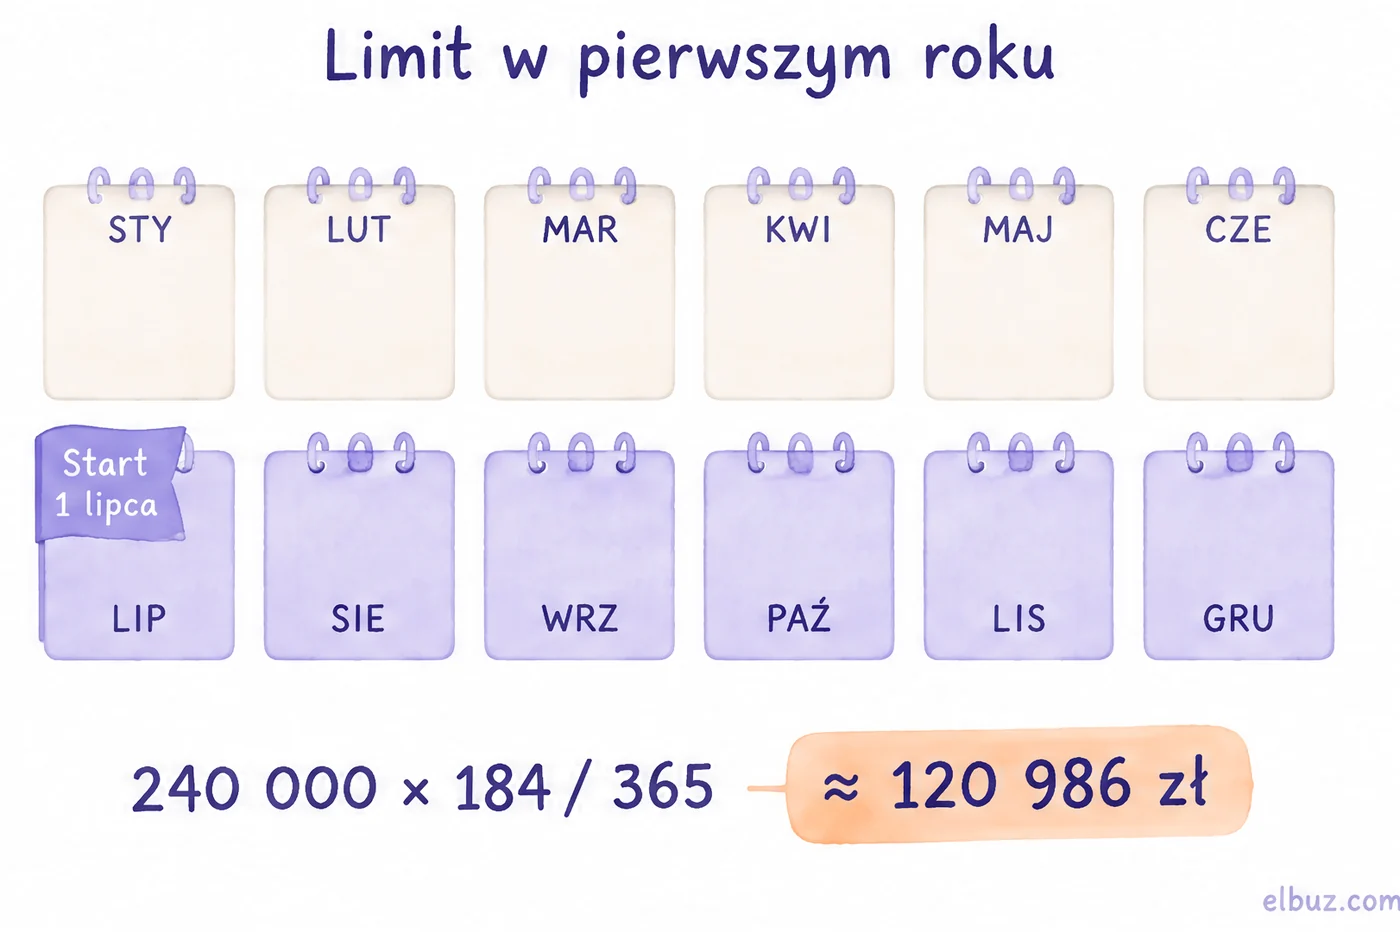
Jeśli firma ruszyła w trakcie roku, limit liczy się proporcjonalnie do okresu działalności, a nie bierze pełnych 240 000 zł. Ustawa mówi właśnie „w proporcji do okresu”, więc można liczyć w dniach.
Przykład umowny: JDG założono 1 lipca 2026 roku, do końca roku zostały 184 dni. Limit: 240 000 × 184 ÷ 365 ≈ 120 986 zł. Jeśli do grudnia sprzedaż przekroczy tę kwotę, VAT naliczasz już od sprzedaży, którą przekroczono granicę, a VAT-R trzeba złożyć przed nią. Gdy sprzedaż zbliża się do granicy, potwierdź rachunek w swoim urzędzie skarbowym.
Do limitu nie wlicza się sprzedaży konsumentom w innych krajach UE, która jest tam opodatkowana, czyli po przekroczeniu progu 10 000 €.
Czy sklepowi opłaca się być VATowcem dobrowolnie
Przy sprzedaży konsumentom dobrowolny VAT zwykle obniża zarobek z każdej sprzedaży, a przy sprzedaży firmom — nie. Konsument nie odliczy VAT, więc cena brutto zostaje ta sama, a podatek wychodzi z Twojej marży. Firma VAT odliczy, więc możesz doliczyć go do ceny.
Przykład umowny do arytmetyki, liczby nie są cenami rynkowymi. Towar kosztuje u hurtowni 60 zł netto + 13,80 zł VAT = 73,80 zł. Konsument płaci w sklepie 123 zł.
| Pozycja | Zwolniony z VAT, zł | Czynny podatnik VAT, zł |
|---|---|---|
| Cena dla konsumenta | 123,00 | 123,00 |
| Zakup u hurtowni | −73,80 | −73,80 |
| VAT do zapłaty: 23,00 − 13,80 | 0,00 | −9,20 |
| Zostaje | 49,20 | 40,00 |
Ta sama sprzedaż firmie wygląda inaczej: czynny podatnik wystawia 100 zł netto + 23 zł VAT, firma odlicza VAT, a Tobie zostaje 40 zł netto, podobnie jak u konkurencji z VAT. Dobrowolny VAT opłaca się więc głównie wtedy, gdy kupują u Ciebie firmy, gdy dużo inwestujesz i chcesz odliczać VAT od zakupów albo gdy hurtownia czy marketplace wymaga statusu czynnego podatnika. Ceny netto i brutto przeliczysz w kalkulatorze VAT.
Jak zarejestrować się do VAT: 4 kroki
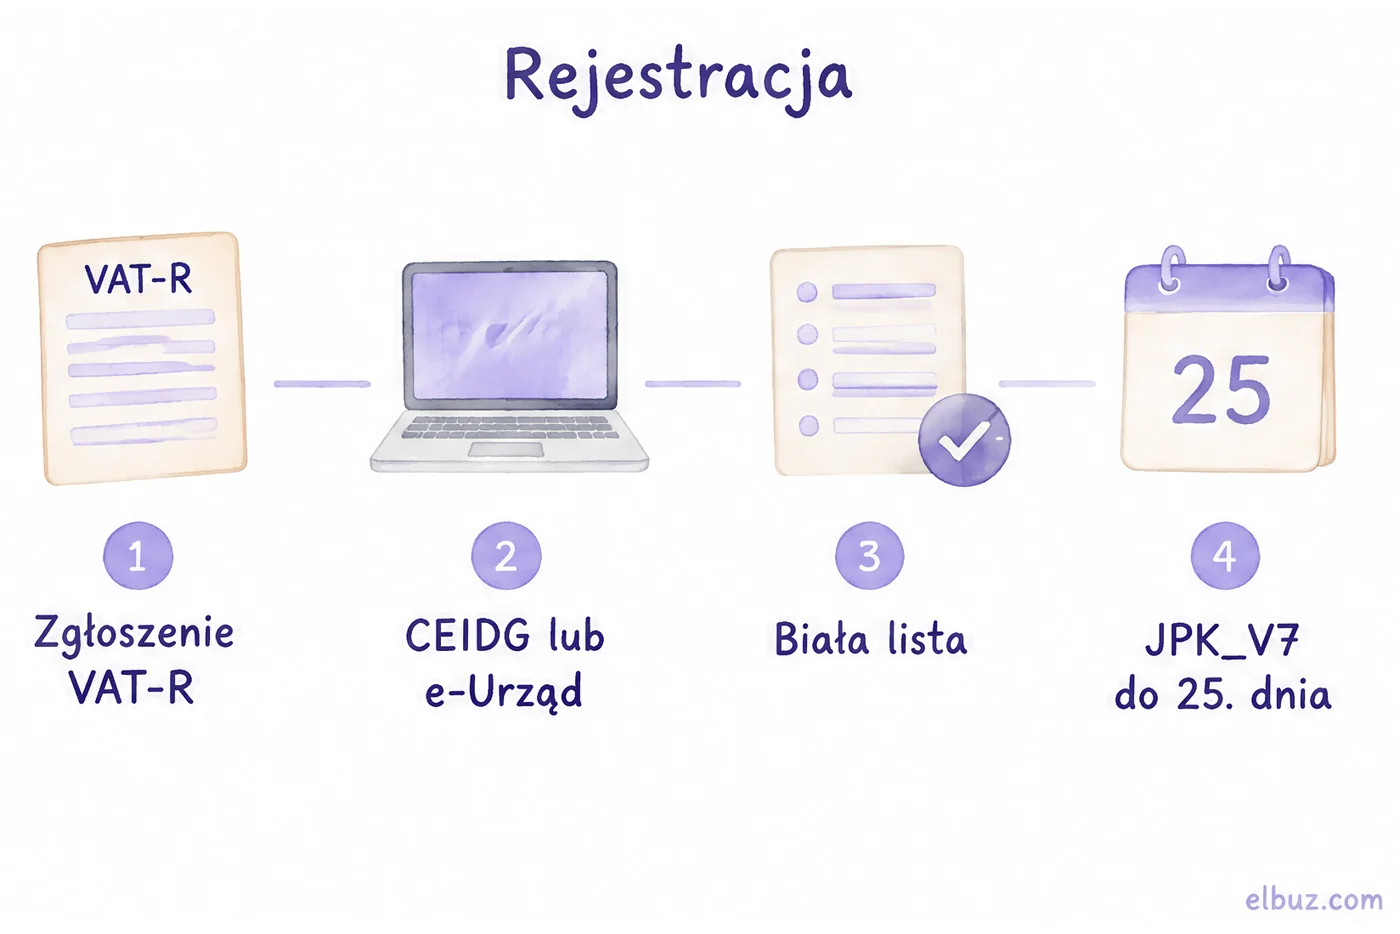
- Wypełnij VAT-R. W zgłoszeniu wybierasz status: „podatnik VAT czynny” albo „podatnik VAT zwolniony” (dla niego rejestracja jest dobrowolna). Złóż je przed pierwszą sprzedażą, od której będziesz płacić VAT.
- Złóż online. Nowa JDG — jako załącznik do wniosku w CEIDG na biznes.gov.pl, podpisany profilem zaufanym. Działająca firma — przez e-Urząd Skarbowy. Złożenie jest bezpłatne; pisemne potwierdzenie rejestracji — na życzenie, za 170 zł opłaty skarbowej.
- Sprawdź się na Białej liście. Po rejestracji firma pojawia się w Wykazie podatników VAT („Biała lista”) — tam swój status widzisz Ty i Twoi kontrahenci. Tak samo sprawdzisz, czy kontrahent jest czynnym podatnikiem VAT.
- Rozliczaj się co miesiąc. Czynny podatnik składa JPK_V7M do 25. dnia następnego miesiąca. Kwartalny JPK_V7K przysługuje małemu podatnikowi (sprzedaż do 2 mln € rocznie), ale nie w pierwszych 12 miesiącach po rejestracji.
Osobnego „numeru VAT” w Polsce nie ma: polski numer VAT to Twój NIP. W transakcjach z firmami z innych krajów UE poprzedza się go prefiksem PL, ale do tego potrzebna jest jeszcze rejestracja VAT-UE.
VAT-R po terminie. Spóźnione zgłoszenie nie zwalnia z podatku: VAT należy się od sprzedaży, którą przekroczono limit, także wtedy, gdy VAT-R jeszcze nie złożono. Jeśli termin minął, złóż zgłoszenie od razu i ustal z księgową lub urzędem, jak rozliczyć zaległy VAT.
VAT-UE: kiedy jest potrzebny nawet bez statusu czynnego podatnika
VAT-UE to osobna rejestracja do transakcji z firmami z innych krajów UE, a sklepowi internetowemu bywa potrzebna wcześniej niż zwykły VAT. Zwolniony z VAT też musi zarejestrować się do VAT-UE, jeśli kupuje usługi od firmy zagranicznej, np. reklamę w Google czy Meta: od takiej usługi VAT rozlicza sam (import usług). Zwolnionemu rejestracja VAT-UE jest potrzebna także wtedy, gdy zakupy towarów w innych krajach UE przekroczą 50 000 zł w roku.
Rejestracja do VAT-UE nie odbiera zwolnienia z VAT. Czynny podatnik rejestruje się do VAT-UE przed pierwszym zakupem lub sprzedażą towarów firmom z innych krajów UE.
OSS: sprzedaż do innych krajów UE ponad 10 000 €
Dopóki sprzedaż konsumentom we wszystkich pozostałych krajach UE łącznie nie przekracza 10 000 € w bieżącym i poprzednim roku, naliczasz polski VAT. Od sprzedaży, którą przekroczono próg, obowiązuje VAT kraju nabywcy. Żeby nie rejestrować się w każdym kraju, sprzedawca z Polski składa jedną deklarację przez OSS (procedura unijna).
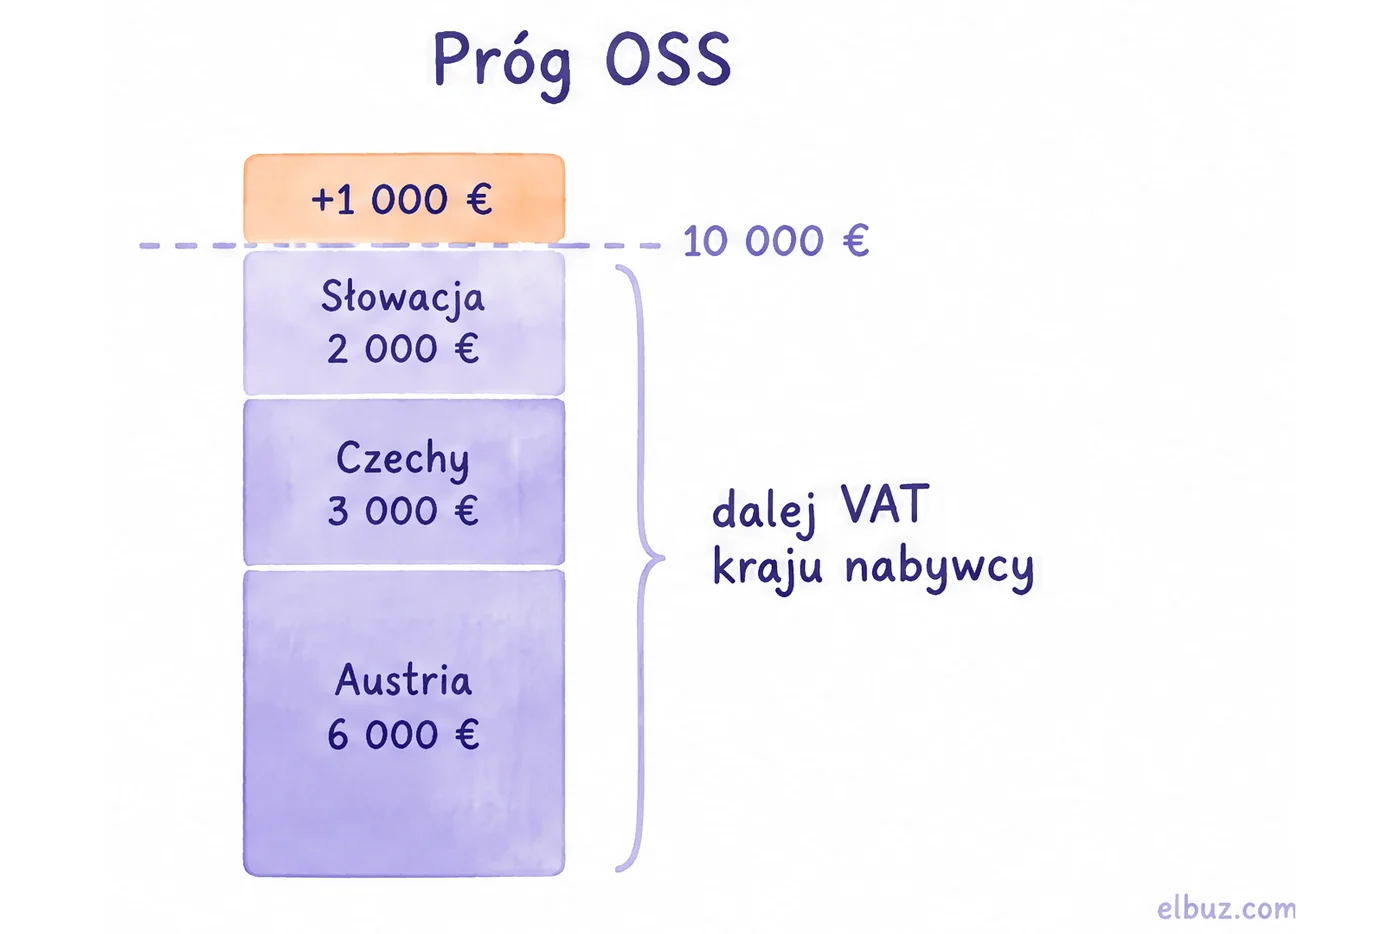
Przykład umowny: w ciągu roku sklep sprzedał klientom w Austrii za 6 000 €, w Czechach — za 3 000 €, na Słowacji — za 2 000 €. Razem 11 000 €: próg przekroczono o 1 000 € i od tej chwili każda sprzedaż jest opodatkowana stawką kraju nabywcy. Próg liczy się łącznie dla wszystkich krajów, a nie osobno dla każdego.
- Rejestracja w OSS — zgłoszenie VIU-R przez e-Deklaracje.
- Deklaracja OSS — VIU-DO co kwartał, do końca miesiąca po kwartale.
- IOSS — przy sprzedaży towarów wysyłanych spoza UE w paczkach do 150 €: rejestracja VII-R, deklaracja VII-DO co miesiąc do końca następnego miesiąca.
Stawki VAT i KSeF w 2026 roku
Podstawowa stawka VAT w Polsce to 23 %, obniżone — 8 % i 5 %, przy dostawie towarów firmom z innych krajów UE i eksporcie — 0 %. Stawkę swojego towaru znajdziesz w załącznikach do ustawy o VAT albo w informacjach na podatki.gov.pl.
Od 2026 roku faktury wystawia się w KSeF: od 1 lutego — firmy ze sprzedażą ponad 200 mln zł w 2024 roku, od 1 kwietnia — pozostałe. Do 31 grudnia 2026 roku małe firmy mogą wystawiać faktury poza KSeF, jeśli suma sprzedaży z VAT na takich fakturach nie przekracza 10 000 zł miesięcznie. Szczegóły i przykład — w artykule KSeF: co to jest i od kiedy obowiązuje.
Gdzie popełnia się błędy z VAT
- Liczą pełny limit w pierwszym roku. Start w lipcu — granica ok. 120 986 zł, a nie 240 000 zł. Skutek — VAT do zapłaty wstecz.
- Sprzedają online elektronikę lub kosmetyki bez VAT. Dla nich limit nie działa, VAT jest potrzebny od pierwszej sprzedaży.
- Kupują reklamę Google bez VAT-UE. Zwolniony z VAT też musi zarejestrować się do VAT-UE i rozliczyć VAT od takiej usługi.
- Liczą próg 10 000 € osobno dla każdego kraju. Próg jest wspólny dla wszystkich krajów UE razem.
- Rejestrują się dobrowolnie, sprzedając tylko konsumentom. Bez dużych zakupów z VAT podatek wychodzi z marży — policz to przed złożeniem VAT-R.
Jeśli dopiero zaczynasz sprzedaż w modelu bez magazynu, limity działalności nierejestrowanej i progi opisaliśmy w artykule o dropshippingu.
Najczęstsze pytania
Do jakiej kwoty nie trzeba być VATowcem?
Do 240 000 zł sprzedaży bez VAT w roku (od 2026 roku). Jeśli firma ruszyła w trakcie roku, limit liczy się proporcjonalnie do okresu działalności; przy kosmetykach czy elektronice sprzedawanych online limit nie działa.
Ile kosztuje rejestracja do VAT?
Nic: zgłoszenie VAT-R jest bezpłatne. Pisemne potwierdzenie rejestracji — na życzenie, za 170 zł opłaty skarbowej.
Czy formularz VAT-R można złożyć online?
Tak. Nowa JDG składa go razem z wnioskiem w CEIDG, działająca firma — przez e-Urząd Skarbowy, z podpisem profilem zaufanym lub kwalifikowanym.
Jak sprawdzić, czy jestem czynnym podatnikiem VAT?
W Wykazie podatników VAT (Biała lista) na stronie Ministerstwa Finansów — po NIP. Numer VAT-UE firmy z dowolnego kraju UE sprawdzisz w systemie VIES.
Czy warto być VATowcem?
Zależy od klientów. Przy sprzedaży konsumentom dobrowolny VAT zwykle zmniejsza zarobek, bo podatek wychodzi z marży; przy sprzedaży firmom i dużych zakupach z VAT bywa korzystny.
Czy do sprzedaży na Allegro potrzebna jest rejestracja do VAT?
Zależy od towaru i obrotu. Przy sprzedaży online kosmetyków, elektroniki czy części samochodowych VAT jest potrzebny od pierwszej sprzedaży, przy pozostałych towarach — po przekroczeniu 240 000 zł w roku.
Źródła
- Ustawa o podatku od towarów i usług, tekst jednolity Dz.U. 2026 poz. 1263: art. 22a (10 000 €), art. 96–97 (VAT-R, VAT-UE), art. 99 (JPK), art. 113 (240 000 zł) — isap.sejm.gov.pl.
- Podatki.gov.pl, stawki i limity VAT — podatki.gov.pl; formularze VAT (VAT-R, VIU-R, VIU-DO, VII-R, VII-DO) — podatki.gov.pl.
- Biznes.gov.pl, rejestracja do VAT — ou1609; rejestracja VAT-UE — ou305.
- KSeF, terminy — ksef.podatki.gov.pl.
- Wykaz podatników VAT (Biała lista) — wykazpodatnikowvat.mf.gov.pl.
- Komisja Europejska, weryfikacja numerów VAT-UE (VIES) — ec.europa.eu.
- Komisja Europejska, One-Stop-Shop — vat-one-stop-shop.ec.europa.eu.
Sprawdzono 31.10.2026.


