

Zaliczka na podatek dochodowy — це передоплата PIT, яку підприємець (JDG) на шкалі або лінійному податку платить протягом року сам. Формула: податок з доходу від початку року мінус zaliczki, вже сплачені за попередні місяці. Платять до 20 числа наступного місяця на свій мікрорахунок податкової, щомісячних декларацій не подають. Поки різниця до сплати не перевищує 1 000 zł, платити не обов'язково.
Найчастіше помиляються у двох місцях: рахують аванс з доходу одного місяця, а не наростаючим підсумком від січня, і не знають про поріг 1 000 zł, тому платять дрібні суми щомісяця або, навпаки, пропускають обов'язковий платіж. Нижче — формула для кожної форми оподаткування, строки, розрахунок на 12 місяців на умовних цифрах і що буде, якщо заплатити пізно.
Коли шукають, як рахувати аванс з податку
Зазвичай людина щойно відкрила JDG, отримала перші оплати від клієнтів і бачить у календарі «20 число». Вона гуглить «zaliczka na podatek dochodowy jak obliczyć», а далі питає: яка буде zaliczka у 2026 році, як рахувати за формулою, де перевірити, що вже сплачено.
Питання «скільки платити щомісяця» поставлене не зовсім так. Zaliczka — не фіксована сума: її рахують з доходу від початку року, і в перші місяці вона часто дорівнює нулю.
Як розрахувати zaliczka: формула для шкали і лінійного податку
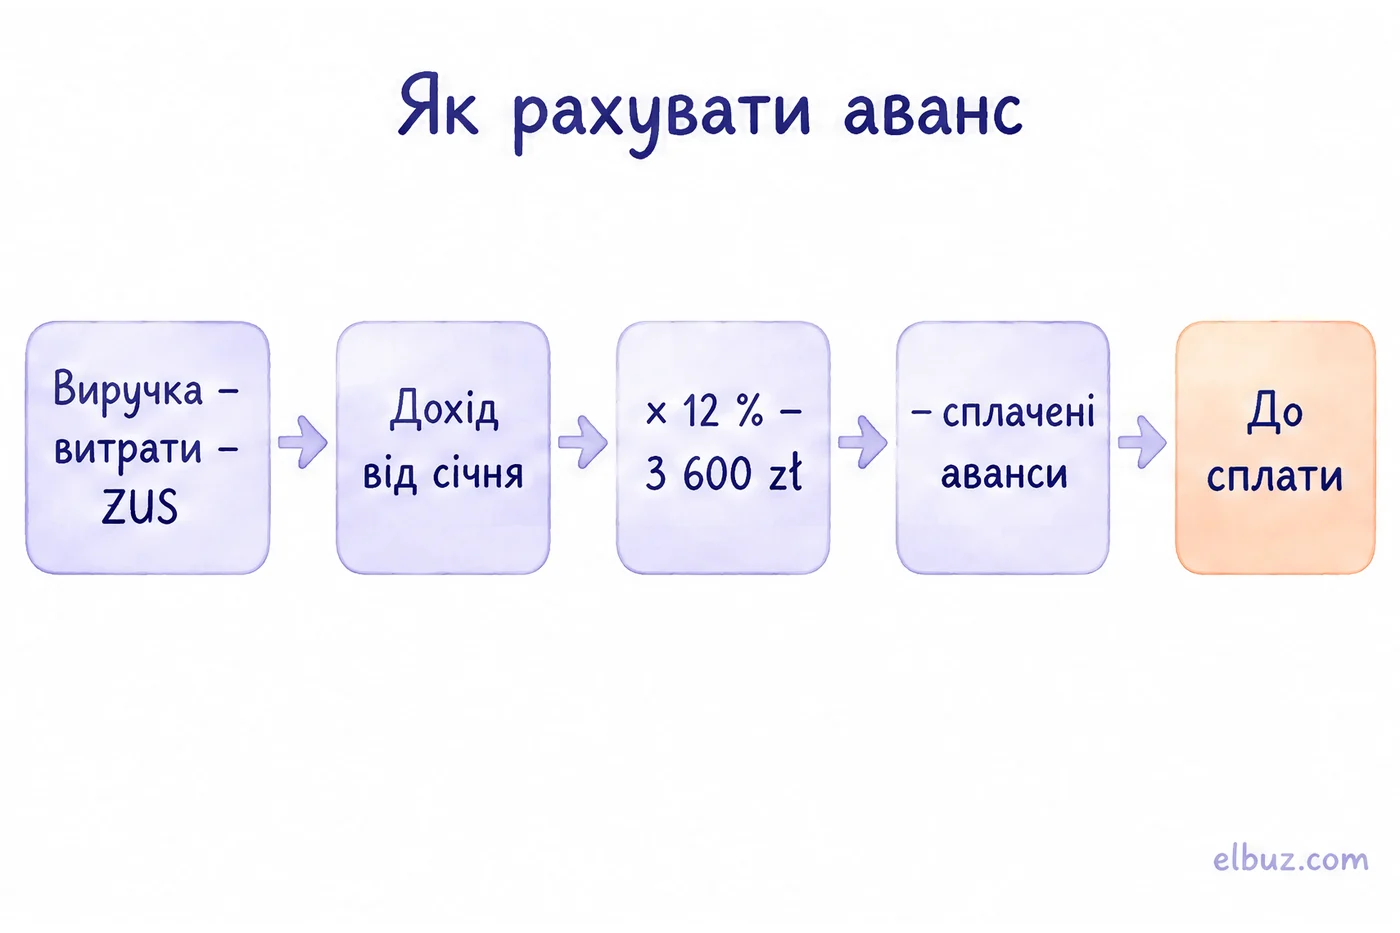
Аванс рахують наростаючим підсумком: беруть усі доходи й витрати з 1 січня до кінця місяця, рахують з них податок і віднімають те, що вже сплатили.
| Форма | База від початку року | Податок | До сплати за місяць |
|---|---|---|---|
| Шкала (skala podatkowa) | Виручка − витрати − соціальні внески ZUS | 12 % бази − 3 600 zł; понад 120 000 zł — 10 800 zł + 32 % надлишку | Податок − сума сплачених zaliczek |
| Лінійний (podatek liniowy) | Виручка − витрати − соціальні внески − медичний внесок (до 14 100 zł за 2026 рік) | 19 % бази, без неоподатковуваної суми | Податок − сума сплачених zaliczek |
| Ryczałt | Виручка місяця, без витрат | Ставка за видом діяльності, для торгівлі 3 % | Ryczałt за місяць |
Дохід перед множенням округлюють до повних злотих, готову zaliczkę — теж. На шкалі медичний внесок не віднімають ні від доходу, ні від податку. Які форми оподаткування бувають і як обрати свою — у статті які податки платить підприємець у Польщі.
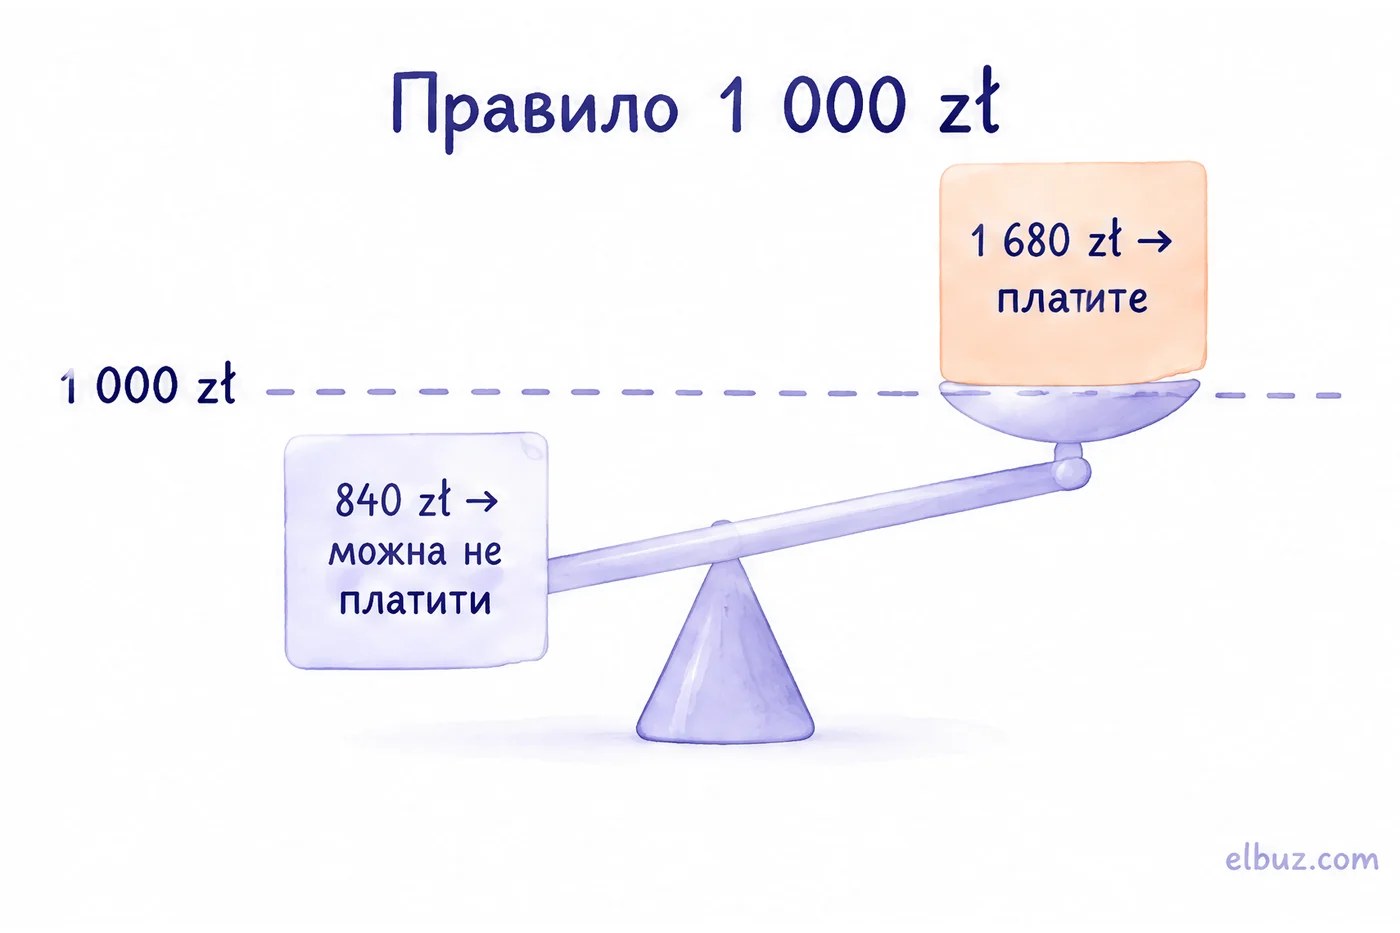
Правило 1 000 zł: коли авансу можна не платити
Якщо податок від початку року мінус уже сплачені zaliczki не перевищує 1 000 zł, за цей місяць можна не платити. Коли різниця перейде 1 000 zł, платите всю різницю, а не лише надлишок. Нічого не губиться: несплачена сума просто переходить у наступний розрахунок, бо він наростаючий.
Розрахунок на 12 місяців: умовний приклад
Умовний приклад для арифметики, цифри не є ринковими. JDG на шкалі щомісяця має 7 000 zł доходу вже після соціальних внесків ZUS. Перші 30 000 zł доходу податку не дають: 12 % від них — рівно 3 600 zł, і їх знімає зменшення податку.
| Місяць | Дохід від січня, zł | Податок від січня, zł | Сплачено раніше, zł | До сплати, zł |
|---|---|---|---|---|
| Січень–квітень | 28 000 | 0 | 0 | 0 |
| Травень | 35 000 | 600 | 0 | 0 (менше 1 000) |
| Червень | 42 000 | 1 440 | 0 | 1 440 |
| Липень | 49 000 | 2 280 | 1 440 | 0 (840) |
| Серпень | 56 000 | 3 120 | 1 440 | 1 680 |
| Вересень | 63 000 | 3 960 | 3 120 | 0 (840) |
| Жовтень | 70 000 | 4 800 | 3 120 | 1 680 |
| Листопад | 77 000 | 5 640 | 4 800 | 0 (840) |
| Грудень | 84 000 | 6 480 | 4 800 | 1 680 |
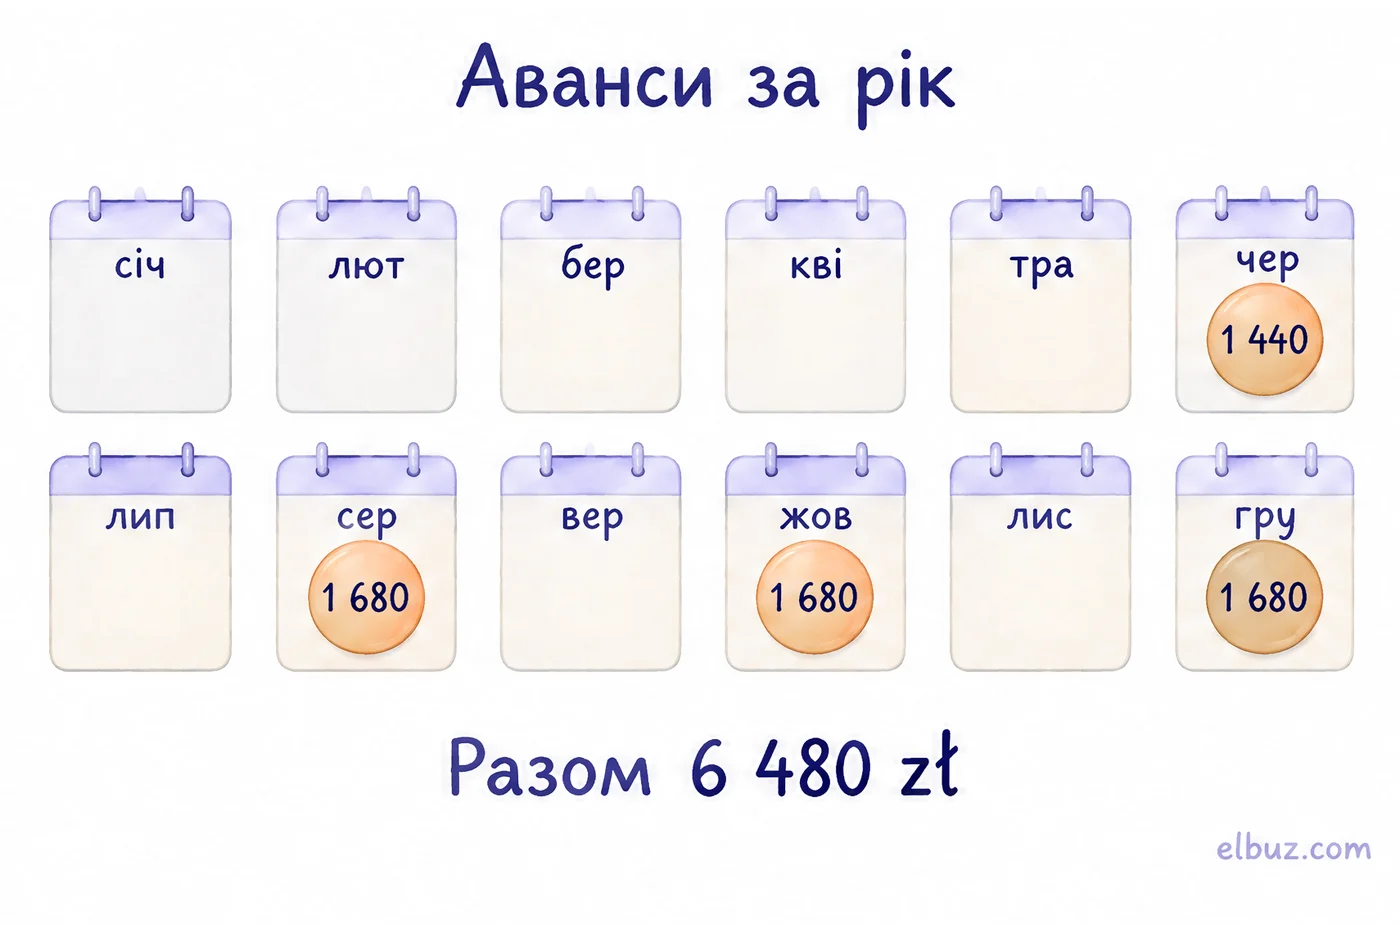
За рік: 84 000 × 12 % − 3 600 = 6 480 zł податку, і стільки ж сплачено чотирма платежами: 1 440 + 1 680 + 1 680 + 1 680. Перевірка проста: сума zaliczek за рік дорівнює податку з річного доходу, якщо дохід рівний. Коли дохід скаче, різницю закриває річна декларація.
Строки: щомісячно, щокварталу і річна декларація
Zaliczkę платять до 20 числа місяця, що йде за місяцем, за який рахують, — за грудень до 20 січня. Остаточний податок за рік рахують у декларації PIT-36 (шкала) або PIT-36L (лінійний) до 30 квітня і доплачують різницю.
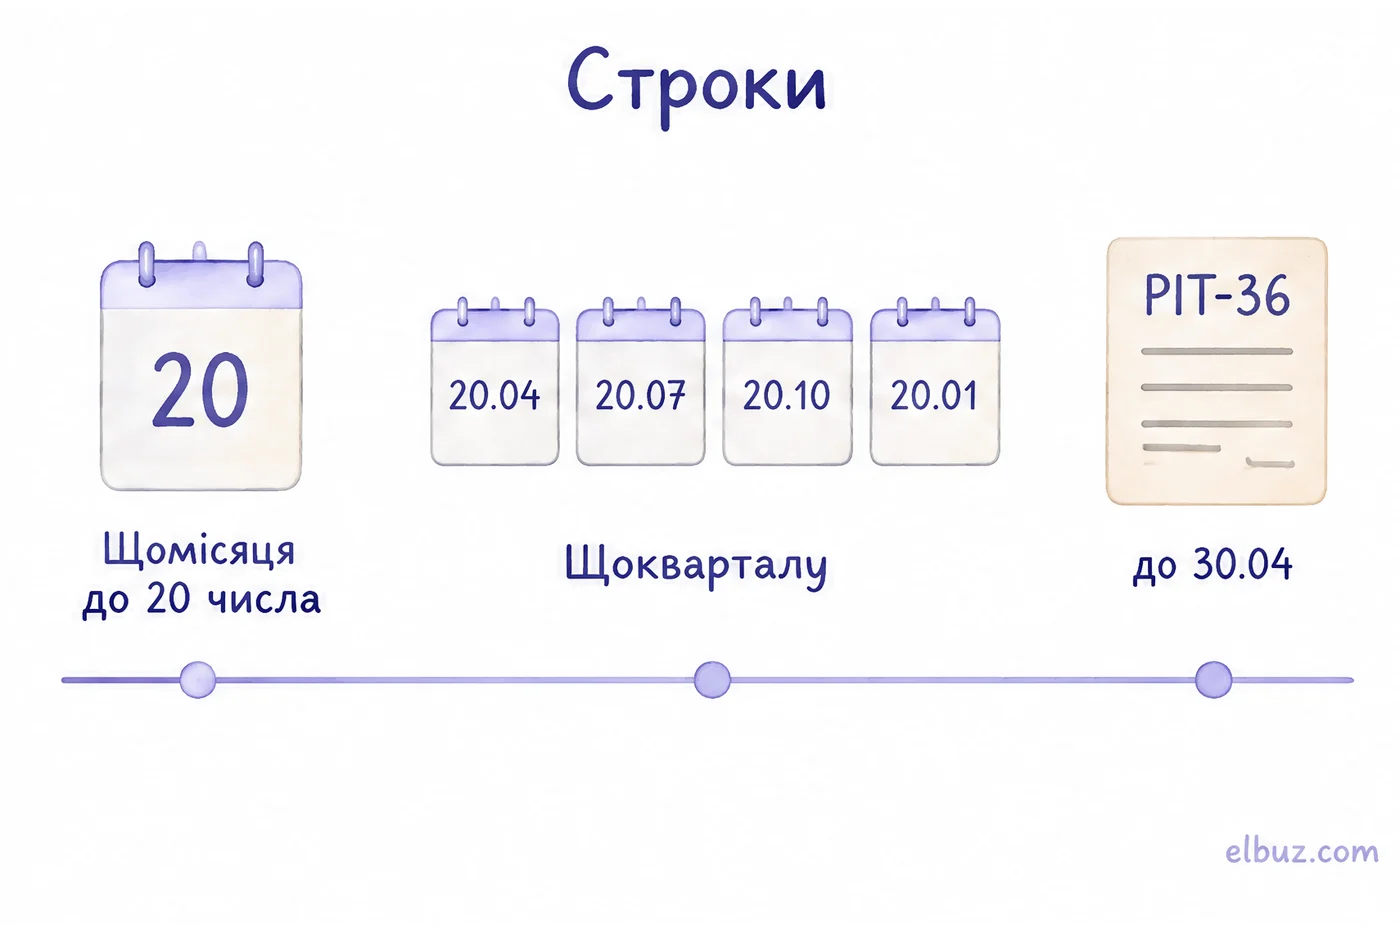
- Щомісячно — за замовчуванням, до 20 числа.
- Щокварталу — можуть обрати малий платник (продажі з VAT за попередній рік до 2 млн €, на 2026 рік — 8 517 000 zł) і той, хто відкриває фірму. Платять до 20 числа після кварталу. Окремої заяви немає: вибір позначають у річній декларації.
- Ryczałt — платять щомісяця або щокварталу до 20 числа; декларація PIT-28 — до 30 квітня. Як ставка ryczałtu змінює суму для ІТ-послуг, показано в розрахунку податку для програміста в Польщі.
Якщо ви тільки відкриваєте фірму, спершу перевірте, чи маєте право на півроку без соціальних внесків: ulga na start і пільгові внески. Без соціальних внесків база для zaliczki на шкалі буде вищою.
Куди платити: мікрорахунок податкової
Усі zaliczki PIT, VAT і CIT платять на індивідуальний мікрорахунок (mikrorachunek podatkowy) — його номер генерують на podatki.gov.pl з PESEL або NIP. Платити треба безготівково. У призначенні платежу вкажіть тип податку і період, наприклад PIT-36 за червень, щоб податкова зарахувала гроші туди, куди треба.
Сплачене і нараховане видно в e-Urzędzie Skarbowym у розділі розрахунків. Там же перевіряють, чи не лишилося недоплати перед річною декларацією.
Де помиляються з авансами
- Рахують податок з доходу одного місяця. На шкалі так не працює зменшення на 3 600 zł: його віднімають від податку від початку року. Наслідок — переплата в першому півріччі й недоплата в кінці року.
- Платять дрібні суми щомісяця. До 1 000 zł різниці можна не платити — це законне право, а не прострочка.
- Пропускають платіж понад 1 000 zł. Податкова нарахує відсотки за кожен день прострочки; що буде, якщо не платити довше, — у статті штраф за несплату податків у Польщі.
- Обирають квартальні аванси без права. Квартальні zaliczki доступні лише малому платнику і в рік відкриття фірми.
- Плутають zaliczkę на PIT і VAT. Це окремі податки: VAT платник рахує з продажів і подає JPK_V7 до 25 числа — див. реєстрація VAT у Польщі.
Часті запитання
Як розрахувати zaliczkę na podatek dochodowy?
Від доходу з 1 січня (виручка мінус витрати і соціальні внески) порахуйте податок за своєю ставкою, на шкалі відніміть 3 600 zł, потім відніміть zaliczki, сплачені раніше. Різниця і є авансом за місяць.
До якого числа платити аванс з податку?
До 20 числа наступного місяця, за грудень — до 20 січня. Квартальні zaliczki — до 20 числа після кварталу.
Чи треба платити zaliczkę, якщо вона менша за 1 000 zł?
Ні. Якщо податок від початку року мінус сплачені zaliczki не перевищує 1 000 zł, за місяць можна не платити; сума врахується в наступних розрахунках.
Скільки буде zaliczka у 2026 році?
Залежить від доходу від початку року і форми: шкала — 12 % мінус 3 600 zł, лінійний — 19 %, ryczałt — відсоток від виручки. Фіксованої суми немає.
Як перевірити сплачені zaliczki?
В e-Urzędzie Skarbowym: там видно платежі на мікрорахунок і нарахування. Сума zaliczek потрібна і для річної декларації PIT-36 або PIT-36L.
Чим zaliczka відрізняється від податку за рік?
Zaliczka — передоплата протягом року. Остаточний податок рахують у річній декларації до 30 квітня, і різницю між ним і сумою zaliczek доплачують або повертають.
Джерела
- Biznes.gov.pl, opodatkowanie na zasadach ogólnych (zaliczki, 1 000 zł, terminy, mały podatnik) — 00264.
- Biznes.gov.pl, podatek liniowy (zaliczki, limit odliczenia składki zdrowotnej 14 100 zł) — 00253.
- Biznes.gov.pl, ryczałt od przychodów ewidencjonowanych — 00263.
- Podatki.gov.pl, limit małego podatnika na 2026 rok (8 517 000 zł) — podatki.gov.pl.
- Podatki.gov.pl, mikrorachunek podatkowy — podatki.gov.pl.
Перевірено 31.10.2026.


