

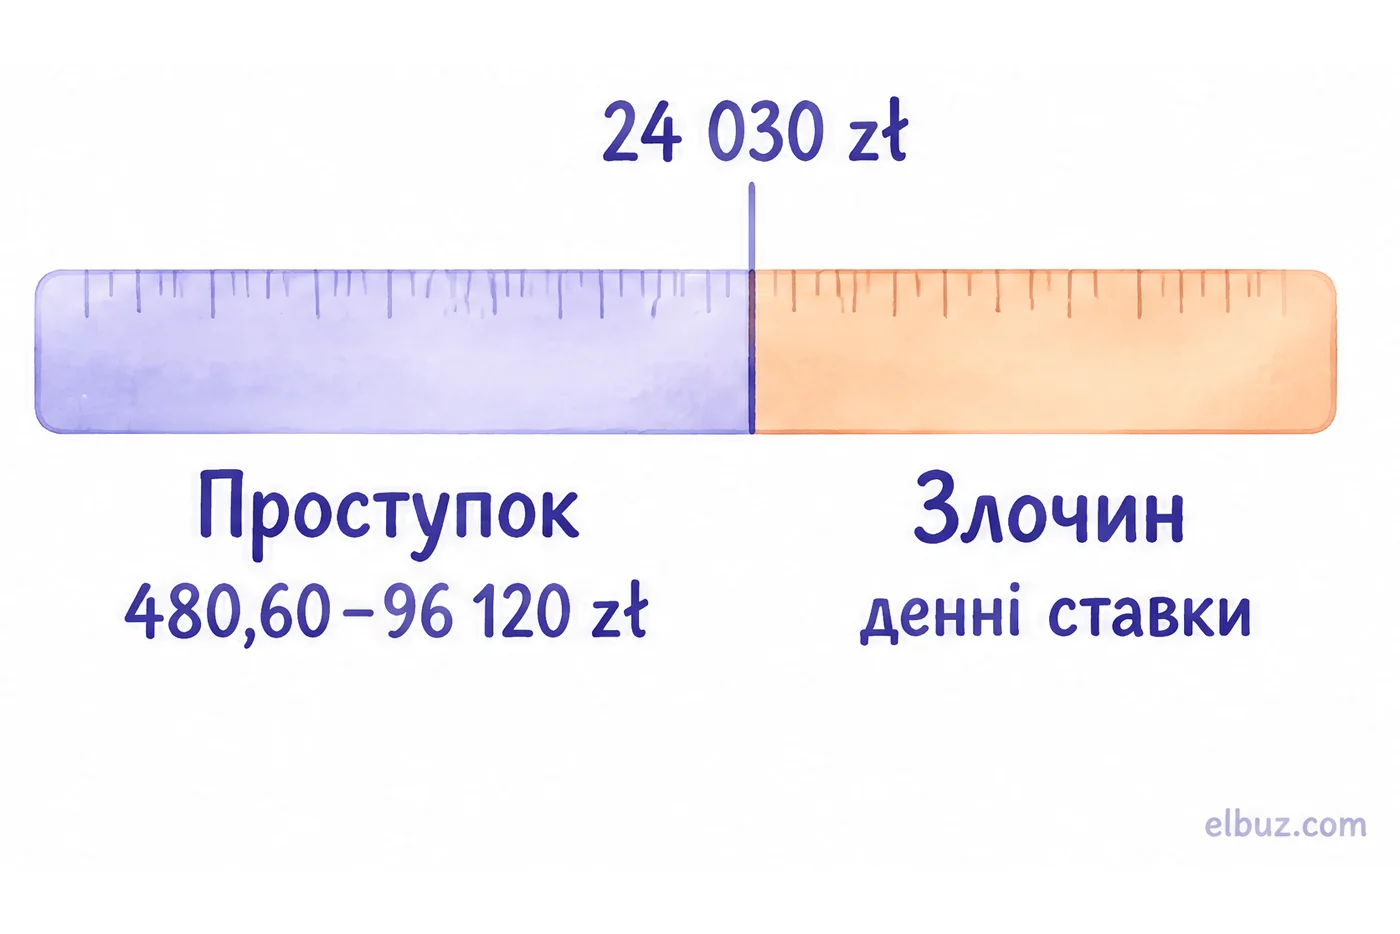
За несплату податку вчасно в Польщі спочатку нараховуються не штраф, а відсотки за прострочення (odsetki za zwłokę) — 10,50 % річних від суми боргу за кожен день. Штраф (grzywna) з'являється, коли несплата стає правопорушенням за Податковим кримінальним кодексом (Kodeks karny skarbowy): за суму до 24 030 zł у 2026 році — від 480,60 до 96 120 zł, понад неї — у денних ставках, а за приховування доходу — аж до позбавлення волі.
Небезпечне тут не саме прострочення, а мовчання після нього. Хто сам подав корекцію декларації і заплатив борг до того, як прийшла податкова, зазвичай платить лише відсотки, часто за зниженою ставкою. Нижче — розрахунок відсотків на прикладі, коли прострочення стає правопорушенням, межі штрафів 2026 року і як уникнути покарання законно.
Коли шукають штрафи за несплату податків у Польщі
Зазвичай після того, як пропустили 20 число, коли сплачують аванс PIT і ZUS, чи 25 число, коли подають JPK_V7 і платять VAT. Або коли бухгалтер знайшов помилку в декларації за минулі місяці, чи на рахунок не вистачило грошей. Людина шукає «штраф за несплату податків у Польщі», «odsetki za zwłokę», а далі питає: скільки нарахують, чи можна піти під суд за прострочення і як виправити ситуацію, поки ніхто не помітив.
Найчастіше помиляються, коли чекають, що податкова напише сама. Пільги з цієї статті — знижені відсотки і звільнення від штрафу — діють лише для того, хто виправився першим.
Що нараховують з першого дня: відсотки за прострочення
Відсотки за прострочення нараховуються з дня, наступного після останнього дня сплати, і рахує їх сам платник (ст. 53 Ordynacji podatkowej). Податок, не сплачений у строк, стає податковою заборгованістю (zaległość podatkowa) — так само, як невчасно сплачений аванс чи розстрочка податку. Як правильно порахувати і вчасно сплатити аванс з PIT (zaliczkę), розібрано окремо.
| Ставка | Річних | Коли застосовують |
|---|---|---|
| Основна | 10,50 % | будь-яке прострочення |
| Знижена | 5,25 % | корекція декларації не пізніше 6 місяців після строку подання і сплата боргу протягом 7 днів після корекції |
| Підвищена | 15,75 % | VAT і акциз: заниження, яке знайшла податкова, або корекція вже після повідомлення про перевірку, якщо заниження понад 25 % належної суми і понад 5 мінімальних зарплат |
Основна ставка дорівнює 200 % ставки ломбардного кредиту Національного банку Польщі плюс 2 %, але не менше 8 % (ст. 56). Тому вона змінюється разом зі ставками НБП: актуальну Міністерство фінансів оголошує в «Monitor Polski». Знижену ставку не дають, якщо корекцію подали після повідомлення про податкову перевірку або за результатами перевірочних дій (ст. 56a).
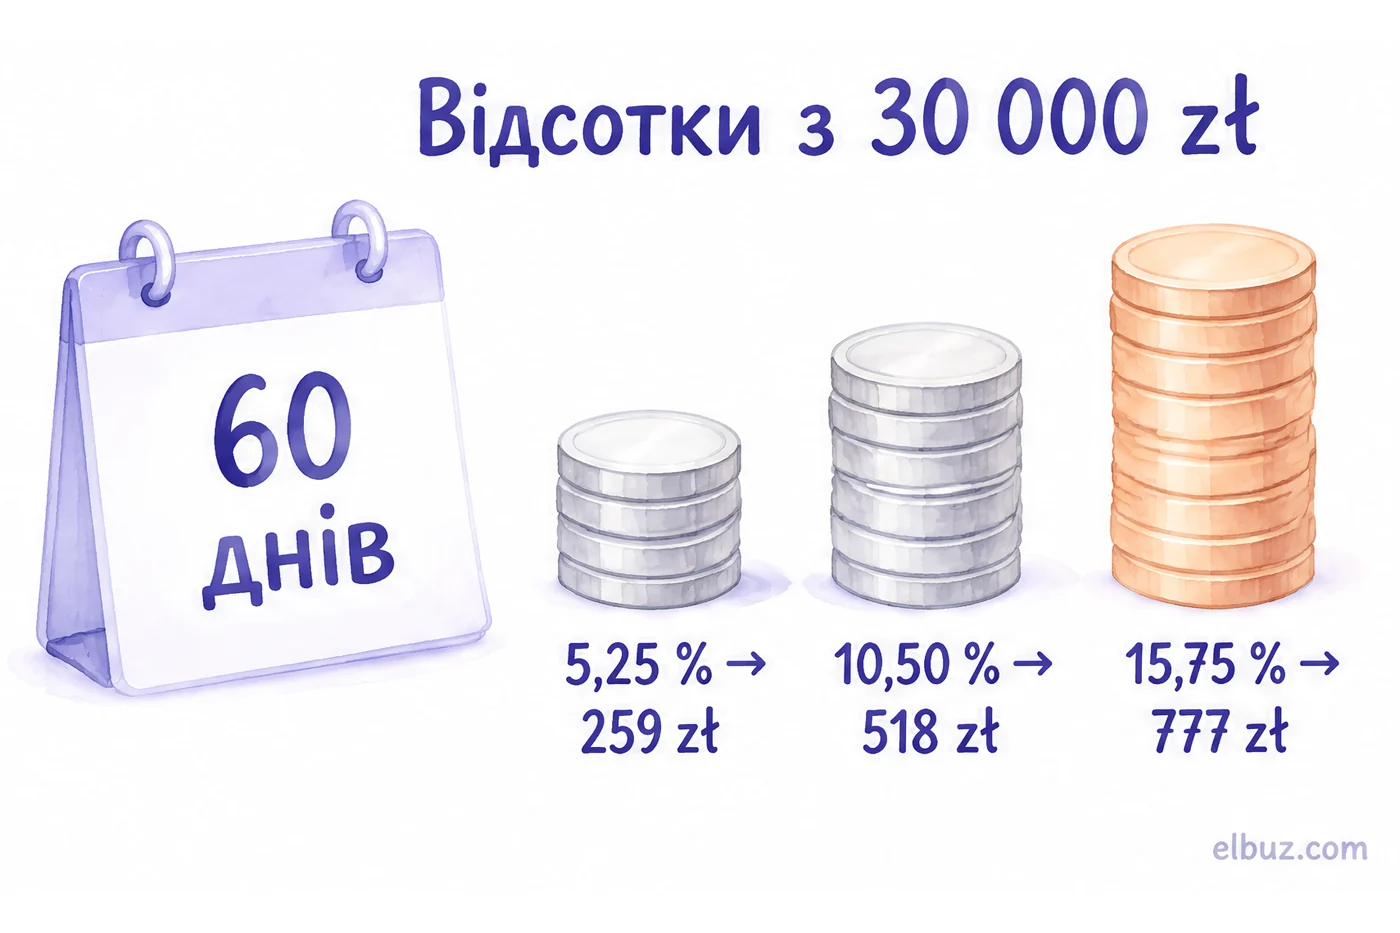
Умовний приклад, ставки — чинні на 31.10.2026. Підприємець не заплатив 30 000 zł VAT і помітив це через 60 днів. Відсотки округлюють до повних злотих: менше 50 грошів відкидають, 50 і більше — до повного злотого (ст. 63).
| Ситуація | Ставка | Відсотки, zł |
|---|---|---|
| Сам подав корекцію і заплатив за 7 днів | 5,25 % | 259 |
| Просто заплатив із запізненням | 10,50 % | 518 |
| Заниження VAT знайшла податкова | 15,75 % | 777 |
Дуже малі суми відсотків не нараховують: якщо вони не перевищують трикратної плати Пошти Польщі за рекомендований лист (ст. 54 § 1 п. 5). Відсотки платять самі, без вимоги податкової. Якщо платіж менший за борг разом із відсотками, його розподіляють пропорційно між податком і відсотками (ст. 55), тож частина податку лишається боргом і далі обростає відсотками.
Коли несплата стає правопорушенням
Одне прострочення — ще не правопорушення: Kodeks karny skarbowy карає за вперту несплату, неподання декларації і приховування доходу. Від суми, яку держава недоотримала, залежить, чи це податковий проступок (wykroczenie skarbowe), чи податковий злочин (przestępstwo skarbowe).
| Що сталося | Стаття | Що загрожує |
|---|---|---|
| Подаєте декларації, але вперто не платите податок у строк | ст. 57 | штраф за проступок; суд може не карати, якщо борг сплачено до порушення справи |
| Дохід показали, але декларацію подали із запізненням | ст. 56 § 4 | штраф за проступок |
| Дохід приховали або декларацію не подали взагалі | ст. 54 | до 24 030 zł податку — проступок; більше — злочин: денні ставки, позбавлення волі або обидва |
| У декларації неправда, від якої податок менший | ст. 56 § 1 | те саме, залежно від суми |
Межу між проступком і злочином задає ст. 53 § 3 KKS: проступок — коли недоотримана сума не перевищує п'яти мінімальних зарплат на день вчинення. З мінімальною зарплатою 4 806 zł у 2026 році це 24 030 zł. Кілька однакових порушень з проміжками до 6 місяців KKS вважає одним діянням (ст. 6 § 2), тому невеликі щомісячні суми можуть скластися в одну, більшу за межу.
Межі штрафів у 2026 році
Усі суми в KKS прив'язані до мінімальної зарплати, тому змінюються щороку. З 1 січня 2026 року мінімальна зарплата — 4 806 zł.
| Що | Правило | Сума, zł |
|---|---|---|
| Межа проступку | 5 мінімальних зарплат | 24 030 |
| Штраф за проступок, мінімум | 1/10 мінімальної зарплати | 480,60 |
| Штраф за проступок, максимум | 20 мінімальних зарплат | 96 120 |
| Штраф мандатом на місці | до 5 мінімальних зарплат | 24 030 |
| Денна ставка за злочин, мінімум | 1/30 мінімальної зарплати | 160,20 |
| Денна ставка за злочин, максимум | 400 × 1/30 мінімальної зарплати | 64 080 |
| Мала вартість | до 200 мінімальних зарплат | 961 200 |
| Велика вартість | понад 1 000 мінімальних зарплат | 4 806 000 |
Штраф за проступок можуть накласти мандатом, без суду, — тоді він не перевищує 24 030 zł. Якщо податок, який недоотримала держава, «малої вартості», за ст. 54 і 56 загрожує лише штраф у денних ставках, без позбавлення волі. Понад цю межу суд може призначити позбавлення волі — за загальним правилом KKS від 5 днів до 5 років.
Як рахують штраф у денних ставках
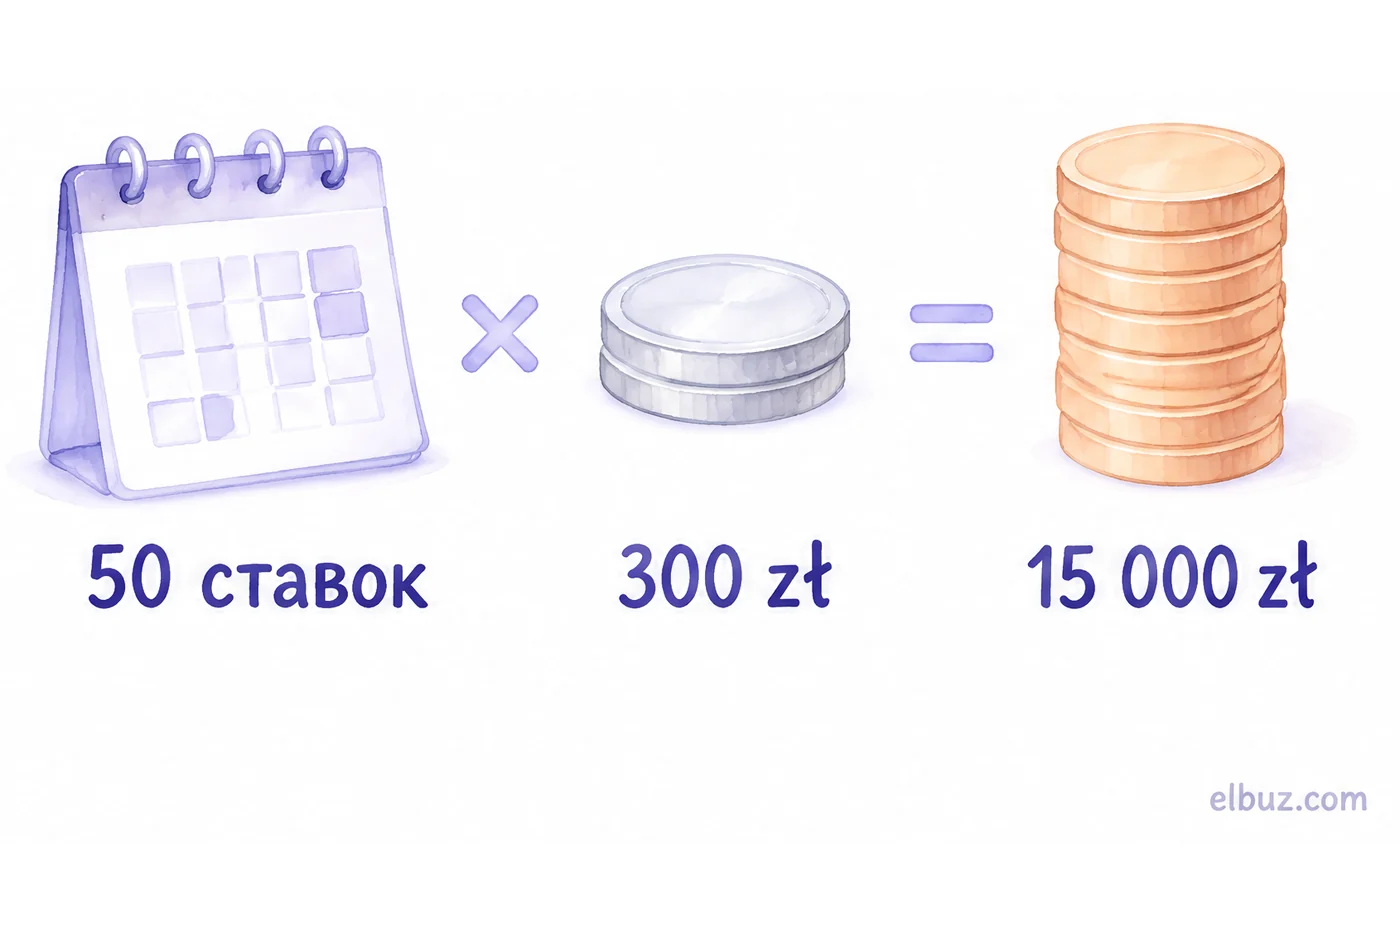
Суд визначає дві цифри: кількість ставок — від 10 до 720, залежно від тяжкості, і розмір однієї ставки — від 160,20 до 64 080 zł у 2026 році, залежно від доходів, майна і сімейного стану (ст. 23 KKS).
Мінімальний штраф за злочин — 10 × 160,20 = 1 602 zł, максимальний — 720 × 64 080 = 46 137 600 zł. Цифри з умовного прикладу не є прогнозом: суд щоразу оцінює обставини справи.
Як уникнути штрафу: корекція і czynny żal
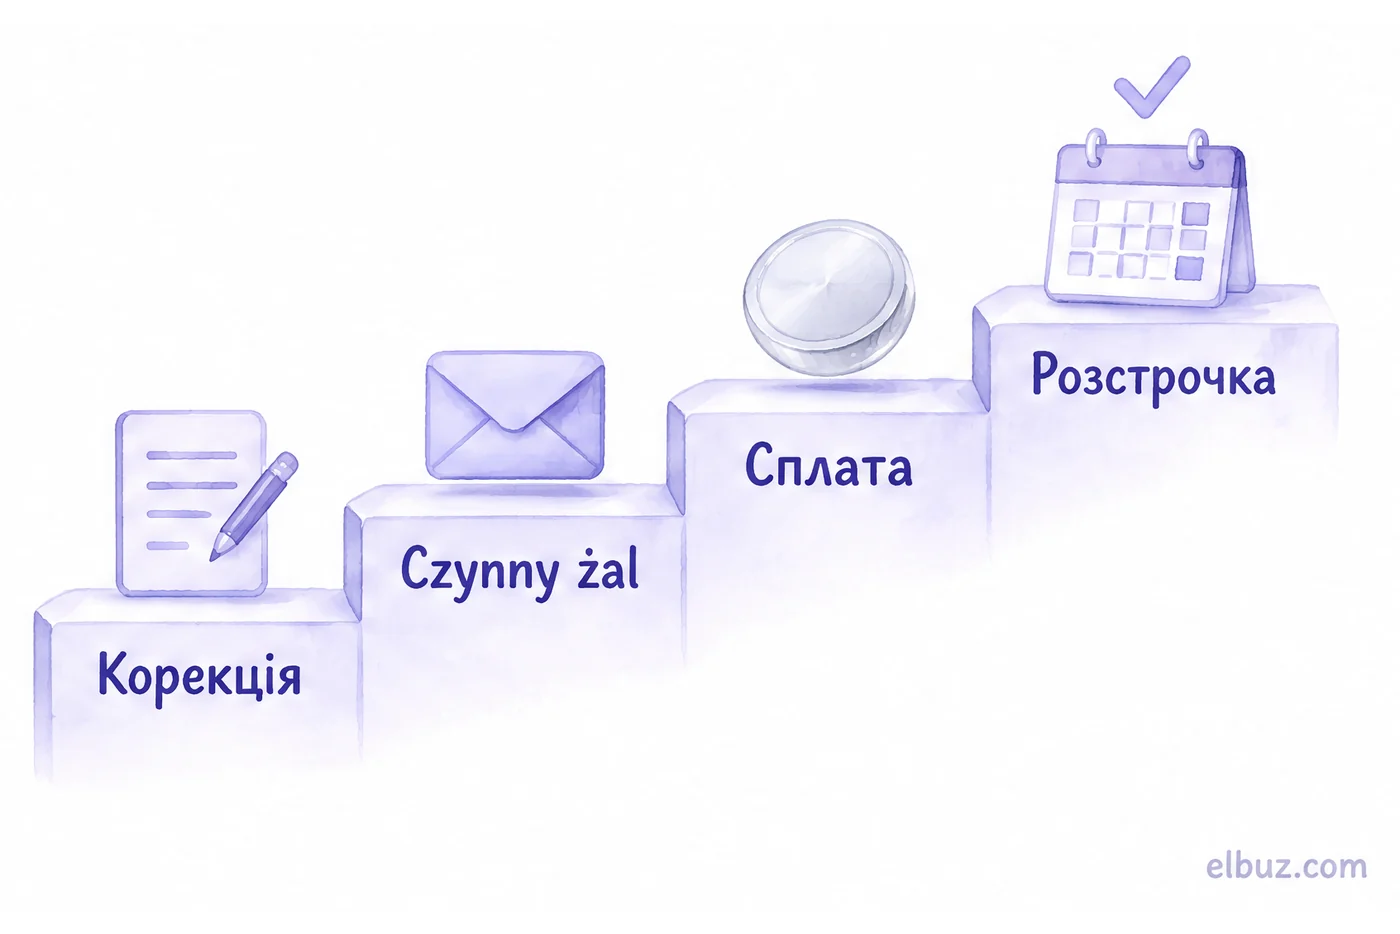
Виправитися першим: KKS звільняє від покарання того, хто сам подав корекцію або повідомив про порушення і сплатив борг до того, як про нього дізналася податкова.
- Корекція декларації (ст. 16a KKS). Якщо помилка в декларації, подайте корекцію і сплатіть недоплату. Покарання за саму помилку не буде, якщо корекцію подали до порушення справи. Подали протягом 6 місяців після строку і заплатили за 7 днів — ще й відсотки за зниженою ставкою.
- Czynny żal (ст. 16 KKS). Якщо корекцією не виправити — наприклад, декларацію не подали зовсім, — подайте до податкової заяву про порушення: письмово, усно до протоколу або через e-Urząd Skarbowy. Звільнення діє за умови, що борг сплачено в строк, який визначить податкова.
- Просто сплатіть. За впертої несплати (ст. 57) суд може не призначати покарання, якщо весь податок сплачено до порушення справи.
- Попросіть розстрочку. Якщо грошей немає, податкова за заявою може розстрочити чи відкласти сплату податку або боргу з відсотками, а якщо цього вимагає важливий інтерес платника чи суспільний інтерес — списати (ст. 67a Ordynacji podatkowej).
Czynny żal і корекція не діють, якщо податкова вже мала задокументовані відомості про порушення або почала перевірку, обшук чи інші дії, щоб його виявити (ст. 16 § 5, ст. 16a § 3 KKS). Тому знайдену помилку виправляйте одразу, а не до кінця року.
Чи може податковий борг «згоріти»
Може, але не швидко: податкове зобов'язання сплачує строк давності через 5 років, рахуючи від кінця року, у якому мав бути сплачений податок (ст. 70 § 1 Ordynacji podatkowej). VAT, який треба було заплатити 25 квітня 2026 року, перестане бути боргом лише після 31 грудня 2031 року. Закон передбачає підстави, які зупиняють і переривають цей строк, тому розраховувати на нього не варто.
Як не пропустити строк сплати
Тримайте перед очима два числа місяця і рахуйте податок з того, що вже виставлено, а не з того, що надійшло на рахунок:
- До 20 числа — аванс PIT і внески ZUS за попередній місяць. Які форми PIT бувають і скільки платити — у статті податки підприємця в Польщі.
- До 25 числа — JPK_V7 і VAT, якщо ви платник VAT. Коли реєстрація обов'язкова — у статті реєстрація VAT у Польщі.
- Фактури у 2026 році переходять у KSeF, де податкова бачить їх одразу, тож розбіжність між фактурами і декларацією стає помітною швидше. Терміни для вашої фірми — у статті KSeF у Польщі.
Якщо ви тільки почали діяльність, перевірте також, чи діє для вас право на помилку для нових підприємців.
Часті запитання
Який штраф за несплату податків у Польщі?
За саме прострочення — відсотки 10,50 % річних від боргу. Штраф з'являється за вперту несплату, неподання декларації чи приховування доходу: у 2026 році за проступок від 480,60 до 96 120 zł, за злочин — у денних ставках до 46 137 600 zł.
Скільки складають odsetki za zwłokę у 2026 році?
З березня 2026 року основна ставка — 10,50 % річних, знижена — 5,25 %, підвищена — 15,75 %. Відсотки = борг × ставка × дні прострочення / 365, округлені до повних злотих.
Чи можуть посадити за несплату податків у Польщі?
За просте прострочення — ні. Позбавлення волі можливе за податковий злочин: якщо дохід приховали чи в декларації неправда, а недоотримана сума перевищує 24 030 zł і не є «малою вартістю».
Що таке czynny żal?
Це заява до податкової про власне порушення. Якщо подати її до того, як податкова дізналася про порушення, і сплатити борг у визначений строк, від покарання за KKS звільняють.
Як уникнути відсотків за прострочення?
Повністю — ніяк, якщо строк минув: відсотки нараховуються з наступного дня. Зменшити вдвічі можна корекцією декларації протягом 6 місяців після строку і сплатою боргу за 7 днів.
Що буде, якщо не подати декларацію вчасно?
Якщо дохід ви показали, але декларацію подали із запізненням, це проступок за ст. 56 § 4 KKS зі штрафом від 480,60 zł. Якщо декларацію не подали зовсім і податок не сплатили — ст. 54, і за великої суми це вже злочин.
Джерела
- Ustawa z dnia 10 września 1999 r. — Kodeks karny skarbowy, текст Dz. U. 2025 poz. 633 зі змінами 2026 року: ст. 6, 16, 16a, 23, 27, 48, 53, 54, 56, 57 — isap.sejm.gov.pl.
- Ustawa z dnia 29 sierpnia 1997 r. — Ordynacja podatkowa, текст Dz. U. 2026 poz. 622: ст. 51, 53, 54, 55, 56, 56a, 56b, 63, 67a, 70 — isap.sejm.gov.pl.
- Obwieszczenie Ministra Finansów i Gospodarki z dnia 6 marca 2026 r. w sprawie stawki odsetek za zwłokę od zaległości podatkowych, M.P. 2026 poz. 269 — isap.sejm.gov.pl.
- Rozporządzenie Rady Ministrów z dnia 11 września 2025 r. w sprawie wysokości minimalnego wynagrodzenia za pracę w 2026 r., Dz. U. 2025 poz. 1242 — isap.sejm.gov.pl.
Перевірено 31.10.2026: пізніших оголошень про ставку відсотків за прострочення в «Monitor Polski» 2026 року немає. Суми в злотих розраховано від мінімальної зарплати 2026 року; умовні приклади позначено в тексті.


