

Право на помилку (prawo do błędu, ст. 21a закону Prawo przedsiębiorców) захищає підприємця з CEIDG у перші 12 місяців діяльності. Якщо за цей час він порушив правила, пов'язані з бізнесом, орган спершу дає строк усе виправити. Хто виправив порушення і його наслідки вчасно, отримує повчання (pouczenie) замість штрафу. Те саме діє при новому старті, якщо від закриття чи зупинки фірми минуло щонайменше 36 місяців.
Помиляються з цим правилом у двох місцях: вважають, що воно знімає й сам податок, і забувають, що порушення, яке тягнеться після 12 місяців, захисту вже не має. Нижче — чотири умови, як іде процедура, умовний розрахунок строків, винятки і що робити, коли перевірка вже знайшла помилку.
Коли шукають право на помилку
Зазвичай людина кілька місяців тому відкрила JDG і отримала лист з податкової, ZUS чи інспекції: пропущений строк, неправильно оформлений документ, не подане повідомлення. Перші запити — «право на помилку Польща» і «prawo do błędu». За ними — «чи дадуть штраф новій фірмі», «чи діє це для spółki», «що буде з податком».
Питання «чи мене пробачать» поставлене не так. Правило не прощає автоматично: воно дає строк виправитися, і лише виправлення в цей строк звільняє від штрафу.
Хто має право на помилку: 4 умови
Право на помилку діє, коли виконано всі чотири умови одночасно.
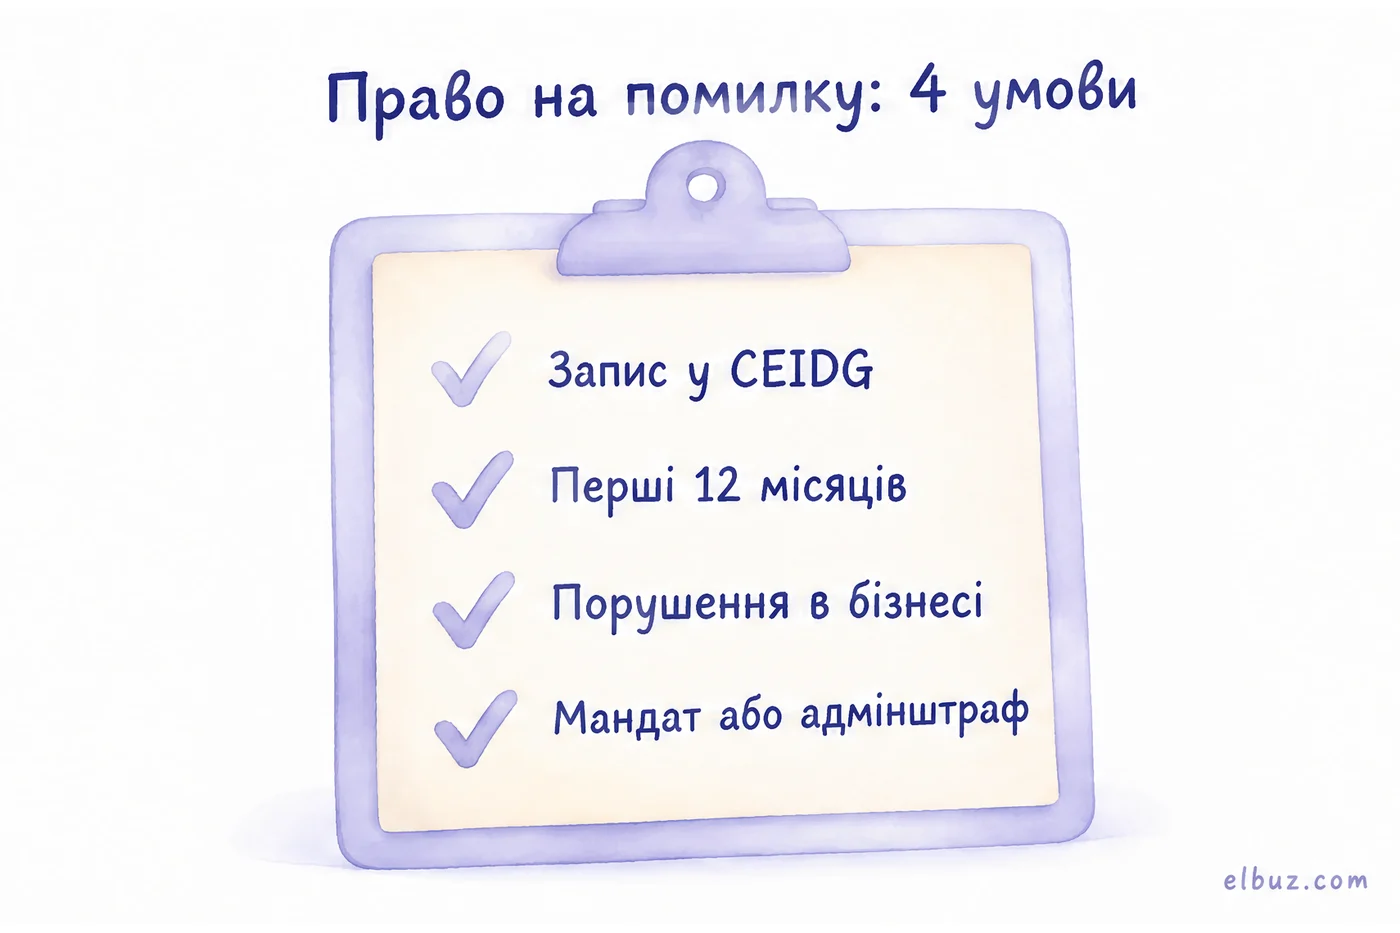
- Ви записані в CEIDG. Тобто ведете JDG чи є учасником spółki cywilnej. Spółka z o.o. та інші фірми з KRS під правило не підпадають.
- Порушення пов'язане з вашою підприємницькою діяльністю. Наприклад, пропущене повідомлення, строк чи формальна вимога до документа.
- Воно сталося в перші 12 місяців. Рахують від дня, коли ви вперше почали діяльність, або від нового старту, якщо від останнього закриття чи зупинки минуло щонайменше 36 місяців.
- Орган почав провадження про мандат або адміністративну грошову кару. Саме ці дві санкції правило і замінює повчанням.
Розмір фірми закон не обмежує: окремої вимоги бути мікро- чи малим підприємцем у ст. 21a немає.
Як працює процедура
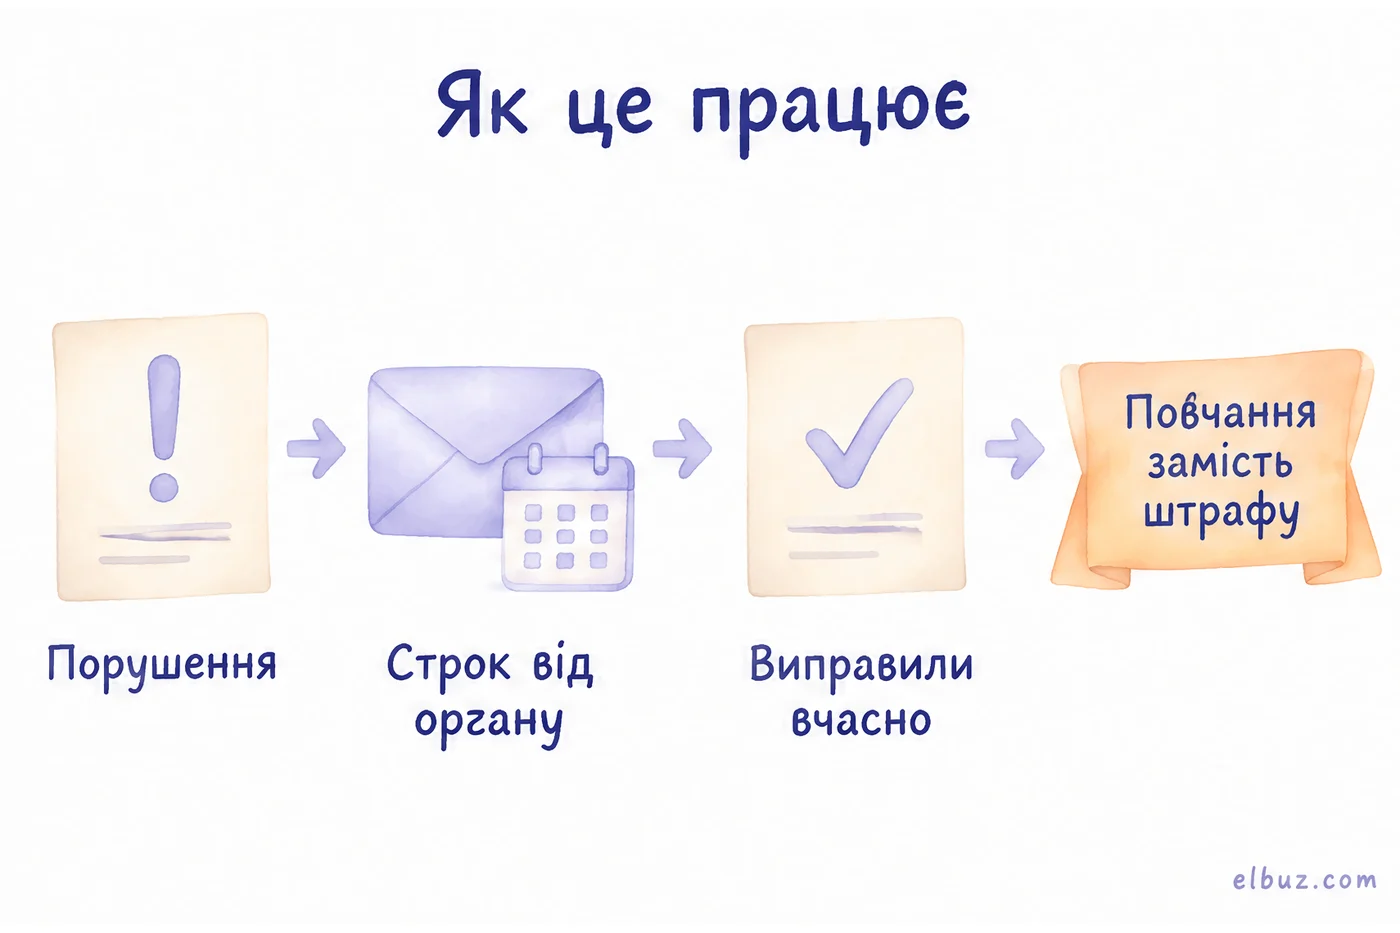
Перш ніж накласти штраф, орган постановою (postanowienie) викликає вас усунути порушення і його наслідки у визначений ним строк. Якщо йдеться про мандат, інспектор може замість постанови взяти з вас письмову заяву (oświadczenie), що ви все виправите до певної дати.
| Що ви зробили | Результат |
|---|---|
| Виправили порушення і наслідки в строк | Адмінштрафу немає, лише повчання; за wykroczenie чи wykroczenie skarbowe карі не підлягаєте |
| Виправили самі ще до виклику і повідомили орган | Теж без штрафу і без мандата |
| Відмовилися підписати заяву при мандаті | Право на помилку не застосовують |
| Не виправили в строк | Штраф за загальними правилами |
Найкраще виправити помилку самому, щойно ви її помітили, і письмово повідомити орган. Тоді до виклику справа взагалі не доходить.
Як порахувати свої 12 і 36 місяців
Дивіться на дві дати: день, коли ви почали діяльність, і день, коли востаннє закрили чи зупинили фірму, якщо таке було.
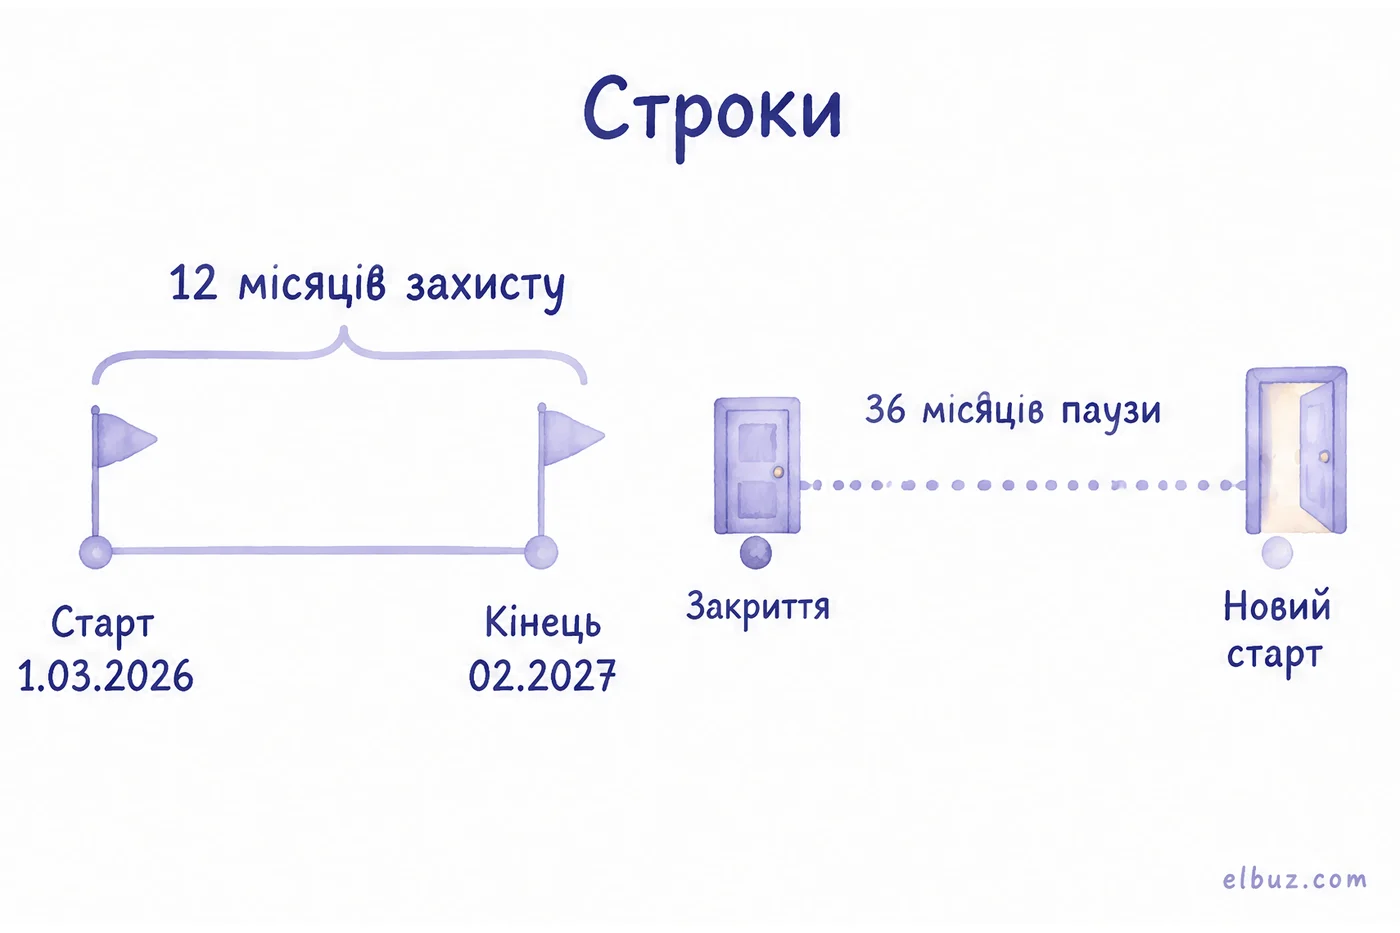
Умовний приклад, дати взято для арифметики.
| Ситуація | Висновок |
|---|---|
| Перша JDG відкрита 1 березня 2026, порушення у вересні 2026 | Діє: це сьомий місяць |
| Та сама JDG, порушення почалося в січні 2027 і триває в квітні 2027 | Не діє: порушення вийшло за 12 місяців |
| Попередню JDG закрили 30 червня 2023, нову відкрили 1 березня 2026 | Не діє: минуло 32 місяці, а треба 36 |
| Попередню JDG закрили 30 червня 2023, нову відкрили 1 вересня 2026 | Діє: минуло понад 36 місяців |
Зупинка діяльності (zawieszenie) рахується так само, як закриття: 36 місяців відлічують від дня останньої зупинки. Якщо плануєте паузу в бізнесі, врахуйте це заздалегідь — див. як призупинити бізнес у Польщі.
Коли право на помилку не діє
Навіть у перші 12 місяців правило не працює в семи випадках.
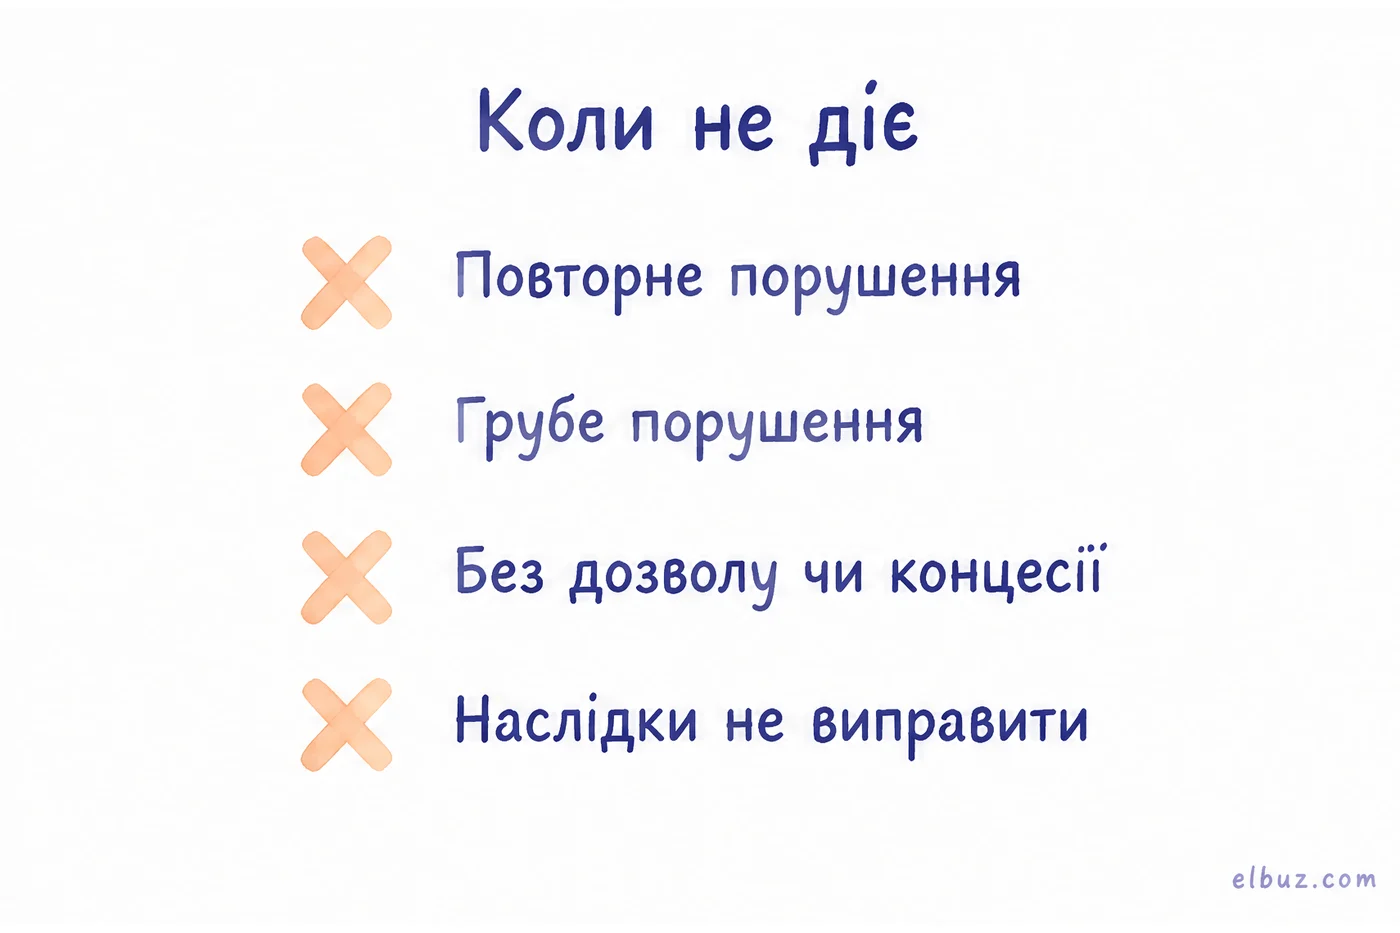
- Повторне порушення. Ви вже порушували ці самі правила раніше.
- Грубе порушення (rażące).
- Порушення не можна виправити або воно спричинило незворотні наслідки.
- Робота без концесії, дозволу чи запису до реєстру регульованої діяльності, а також дії без потрібної згоди органу чи всупереч їй.
- Штраф прямо вимагає право ЄС або ратифікована міжнародна угода.
- Невиконання рекомендацій після перевірки (zalecenia pokontrolne).
- Мандат за результатами дорожньої перевірки.
У цих випадках, а також для фірм поза CEIDG, чи можна обійтися без штрафу, вирішують окремі закони, наприклад Kodeks karny skarbowy для податкових порушень.
Право на помилку і податки
Правило знімає штраф, але не борг. Ст. 21a звільняє від мандата чи адмінкари і від покарання за wykroczenie skarbowe, але податок, внесок ZUS і відсотки за прострочення (odsetki za zwłokę) ви сплачуєте як звичайно. Для przestępstwa skarbowego, тобто серйознішого податкового порушення, правило не передбачене.
У податках є ще два способи уникнути покарання, і вони діють незалежно від віку фірми: корекція декларації (ст. 16a KKS) і czynny żal (ст. 16 KKS). Як ними скористатися і скільки коштує прострочення — у статті штраф за несплату податків у Польщі.
Що робити, коли перевірка знайшла порушення
- Перевірте умови. CEIDG, перші 12 місяців (або 36 місяців паузи), порушення не повторне і не грубе.
- Не відмовляйтеся від письмової заяви. Якщо інспектор пропонує oświadczenie з обіцянкою виправити — підпишіть. Відмова позбавляє права на помилку.
- Виправте порушення і наслідки до дати зі строку. Подайте пропущений документ, сплатіть борг, внесіть корекцію — що саме вимагав орган.
- Підтвердьте виправлення письмово. Надішліть органу докази: копію поданого документа, підтвердження оплати, UPO.
- Якщо мандат виписали всупереч правилу — ви можете відмовитися його прийняти й одразу виправити порушення. Тоді суд, до якого перейде справа, відмовляється від покарання.
Щоб строків першого року було менше, перевірте, які податки і внески у вас справді є, і поставте нагадування: які податки платить підприємець у Польщі, ulga na start і пільгові внески ZUS.
Часті запитання
Хто має право на помилку в Польщі?
Підприємець, записаний у CEIDG, у перші 12 місяців діяльності. При повторному старті — якщо від останнього закриття чи зупинки фірми минуло щонайменше 36 місяців.
Чи діє право на помилку для sp. z o.o.?
Ні. Ст. 21a стосується лише підприємців із CEIDG: JDG і учасників spółki cywilnej. Фірми з KRS захищають лише окремі закони.
Чи звільняє право на помилку від податку?
Ні. Воно знімає штраф, але податок, внески і відсотки за прострочення треба сплатити.
Що буде, якщо не виправити порушення в строк?
Орган накладе штраф за загальними правилами. Право на помилку діє лише тоді, коли порушення і його наслідки усунуто до дати, яку він визначив.
Чи діє право на помилку після zawieszenia діяльності?
Лише якщо від дня останньої зупинки минуло щонайменше 36 місяців. Тоді новий старт відкриває нові 12 місяців захисту.
Чи можна скористатися правом на помилку двічі?
За ті самі правила — ні: повторне порушення під захист не підпадає. Порушення інших правил у межах 12 місяців — може.
Джерела
- Ustawa z dnia 6 marca 2018 r. – Prawo przedsiębiorców, tekst jednolity Dz.U. 2025 poz. 1480: art. 21a (prawo do błędu) — isap.sejm.gov.pl.
- Ustawa z dnia 10 września 1999 r. – Kodeks karny skarbowy, tekst jednolity Dz.U. 2025 poz. 633: art. 16 (czynny żal), art. 16a (korekta deklaracji) — isap.sejm.gov.pl.
Перевірено 31.10.2026.


