

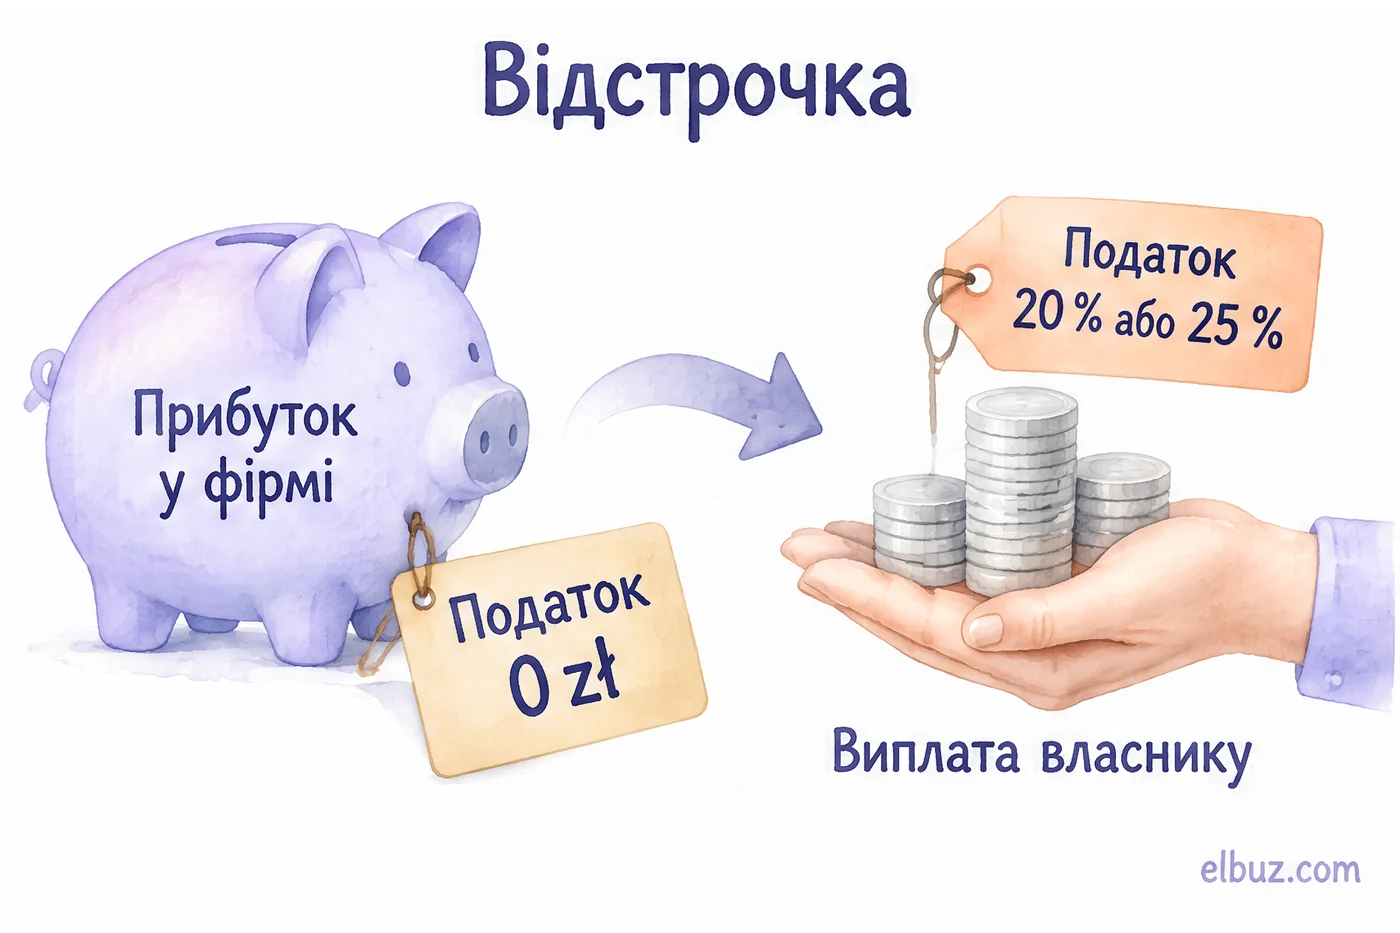
Естонський CIT (estoński CIT, ryczałt od dochodów spółek) — режим, у якому польська спілка не платить податок на прибуток щомісяця, а платить його лише тоді, коли виплачує прибуток власникам. Ставка — 10 % для малого платника і нової фірми, 20 % для решти; дивідендний податок власника зменшують на 90 % або 70 % сплаченого. Разом — 20 % або 25 % замість 26,29 % чи 34,39 % у звичайному CIT. Режим для спілок, власники яких — лише фізичні особи.
Рахувати вигоду тільки за ставкою — помилка: головне в естонському CIT — відстрочка. Поки прибуток лишається у фірмі й іде в товар чи розвиток, податку немає зовсім. А втрачають вигоду на дрібницях: позика власнику, особисті витрати з рахунку фірми, порушена умова про працівників. Нижче — умови, розрахунок на умовних цифрах і де найчастіше помиляються.
Коли шукають про естонський CIT
Зазвичай власник sp. z o.o. чи JDG, яка виросла, чує від бухгалтера або знайомих: «переходь на естонський CIT, заплатиш менше». Він гуглить «estoński CIT», а далі питає: які умови, які ставки, чи можна перейти посеред року, чи підходить це новій фірмі.
Питання «наскільки ставка нижча» — не головне. Важливіше, чи плануєте ви тримати прибуток у фірмі: якщо все одно виводите його щомісяця, вигода менша, а обмежень більше.
Хто може перейти на естонський CIT
Умови треба виконувати разом і весь час, поки діє режим.
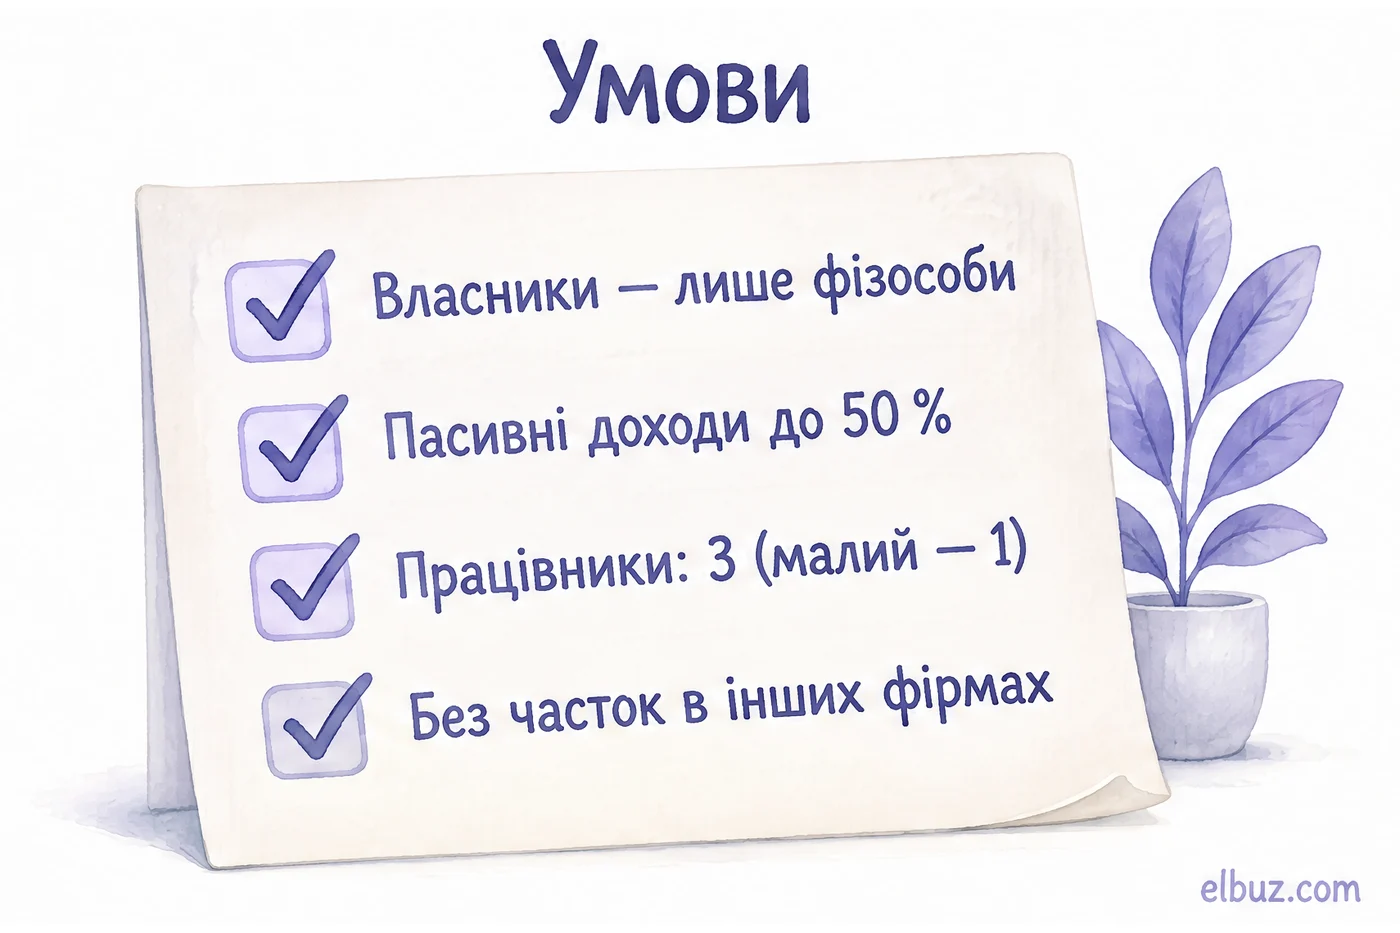
- Форма. Sp. z o.o., спілка акційна, проста акційна, командитна або командитно-акційна. JDG естонський CIT не обирає: спершу треба перетворити її на спілку — див. перетворення JDG на sp. z o.o..
- Власники — лише фізичні особи. Спілка, у якої серед власників інша фірма, режим не обере.
- Пасивні доходи — менше 50 %. Відсотки, позики, лізинг, авторські права, продаж фінансових інструментів і угоди з пов'язаними особами не можуть давати половину доходів і більше.
- Працівники. Щонайменше 3 особи на umowie o pracę понад 300 днів у році (малому платнику — 1), або витрати на інші договори не менше 3 середніх зарплат на місяць (малому — 1) з ZUS і авансами PIT. Нова фірма цієї умови не виконує в рік старту і 2 наступні роки, але з другого року щороку додає щонайменше 1 повну ставку.
- Без часток в інших фірмах і в інвестфондах; звітність не за МСФЗ.
Не можуть обрати режим банки й позикові установи, фірми в спецекономічних зонах, у ліквідації чи банкрутстві і спілки, створені злиттям або поділом.
Ставки і що з ними роблять при виплаті дивіденду
Ставка спілки — 10 % для малого платника (продажі з VAT за минулий рік до 8 517 000 zł для 2026 року) і в рік старту, 20 % — для решти. Власник з дивіденду платить 19 % PIT, але віднімає 90 % (малий платник) або 70 % (інші) податку, який сплатила спілка.
Розрахунок: естонський CIT проти звичайного
Умовний приклад для арифметики, цифри не є ринковими: спілка заробила 200 000 zł прибутку і виплачує його весь власнику-фізособі. Ставки — з podatki.gov.pl і biznes.gov.pl.
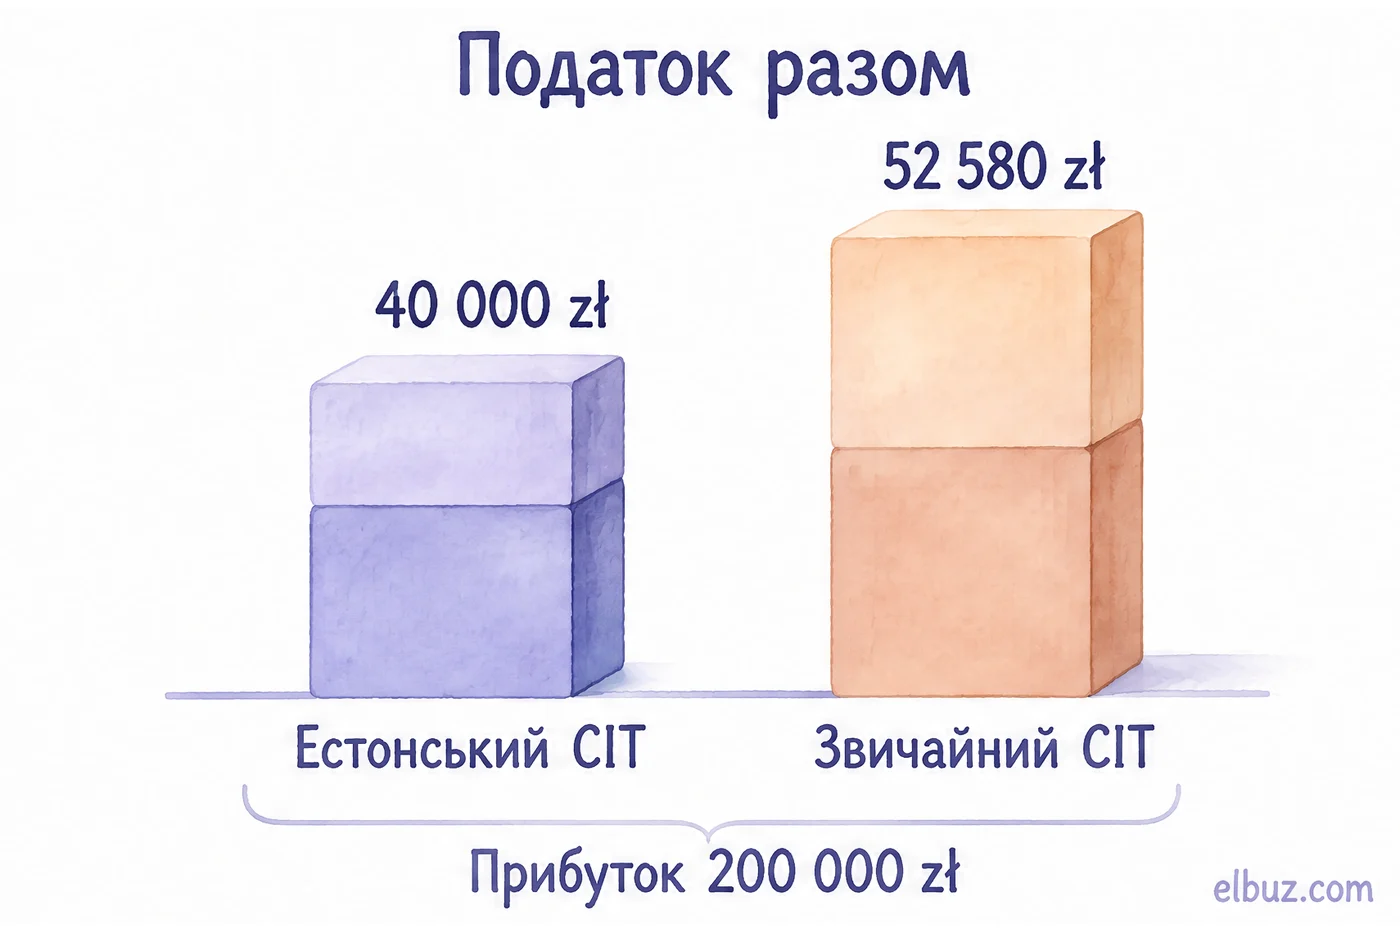
| Варіант | Податок спілки, zł | Податок з дивіденду, zł | Разом, zł | Ставка разом |
|---|---|---|---|---|
| Естонський CIT, малий платник | 20 000 | 20 000 | 40 000 | 20 % |
| Звичайний CIT 9 %, малий платник | 18 000 | 34 580 | 52 580 | 26,29 % |
| Естонський CIT, інші | 40 000 | 10 000 | 50 000 | 25 % |
| Звичайний CIT 19 %, інші | 38 000 | 30 780 | 68 780 | 34,39 % |
Як рахується перший рядок: 10 % від 200 000 — 20 000 zł податку спілки; 19 % дивідендного податку — 38 000 zł, мінус 90 % сплачених 20 000, тобто 18 000; лишається 20 000 zł. У звичайному CIT спілка платить 18 000 zł, власнику йде 182 000 zł, і з нього 19 % — 34 580 zł.
Різниця 12 580 zł — лише коли прибуток виплачують. Якщо ж 200 000 zł лишаються у фірмі на закупівлю товару, в естонському CIT податок дорівнює нулю, а у звичайному — ті самі 18 000 zł авансами протягом року.
Як перейти: строки і форми
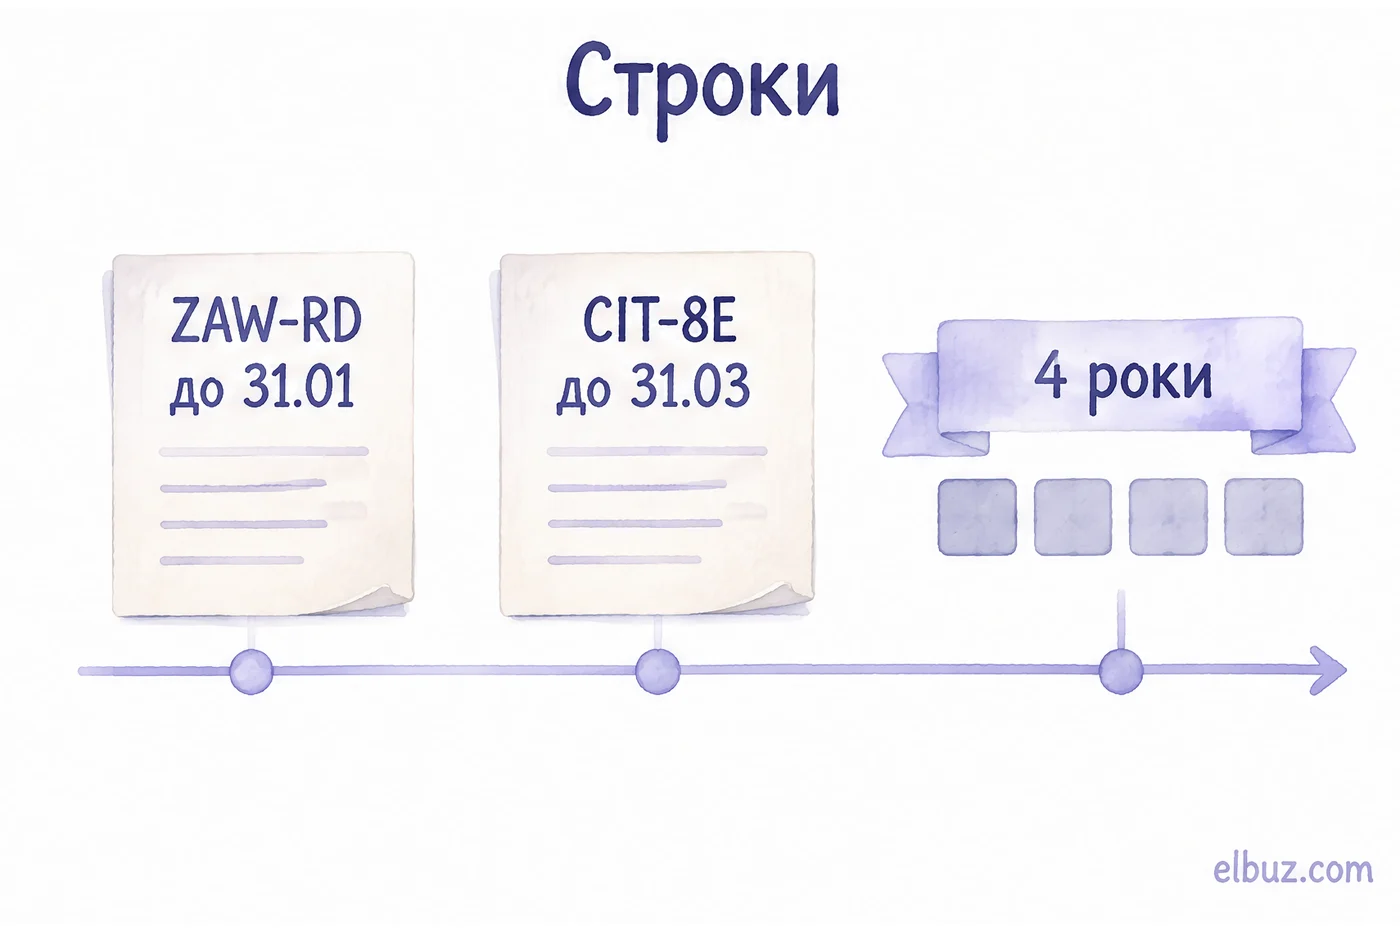
- Повідомлення ZAW-RD — до податкової до кінця першого місяця податкового року, з якого хочете режим (для календарного року — до 31 січня). Перейти можна й посеред року, але тоді треба закрити книги і скласти фінансовий звіт за звичайним CIT.
- Чотири роки. Режим обирають на 4 роки поспіль; якщо не відмовитися, він автоматично продовжується ще на 4.
- Декларація CIT-8E — щороку до кінця третього місяця після року, електронно. Вона інформаційна: податок з розподіленого прибутку платять до кінця третього місяця року після року, в якому ухвалили рішення про розподіл.
Де втрачають вигоду естонського CIT
- Приховані прибутки (ukryte zyski). Позика спілки власнику, оплата його особистих витрат, безоплатне користування майном фірми — усе це оподатковується як виплата прибутку в місяці, коли сталося.
- Витрати, не пов'язані з бізнесом, теж оподатковуються одразу, в місяці витрати.
- Не стежать за умовою про працівників. Порушили будь-яку умову — втрачаєте право на режим, а повторно обрати його можна лише через 36 місяців після року втрати.
- Розраховують на JDG. Для JDG режиму немає; порівнюйте форми оподаткування JDG окремо — які податки платить підприємець у Польщі.
- Забувають про 4 роки. Режим обирають на 4 роки і він сам продовжується; відмову подають у декларації до кінця третього місяця після року.
Перед рішенням варто знати, як закрити спілку, якщо бізнес не піде, — це дорожче за закриття JDG: як закрити бізнес у Польщі.
Часті запитання
Що таке естонський CIT простими словами?
Це режим, у якому спілка платить податок на прибуток лише тоді, коли виплачує його власникам. Поки прибуток лишається у фірмі, податку немає.
Які ставки естонського CIT у 2026 році?
10 % для малого платника і в рік старту, 20 % для інших. Разом з податком власника з дивіденду виходить 20 % або 25 %.
Чи може JDG перейти на естонський CIT?
Ні. Режим доступний лише спілкам: sp. z o.o., акційним, простим акційним і командитним. JDG спершу перетворюють на спілку.
Чи може нова фірма одразу обрати естонський CIT?
Так. У рік старту умову про структуру доходів вважають виконаною, а умова про працівників не діє в рік старту і 2 наступні роки.
До коли подати ZAW-RD?
До кінця першого місяця податкового року, з якого діятиме режим. Для календарного року — до 31 січня.
Що таке приховані прибутки в естонському CIT?
Будь-які вигоди для власника замість дивіденду: позика, оплата особистих витрат, безоплатне користування майном. Їх оподатковують так само, як виплату прибутку.
Джерела
- Biznes.gov.pl, Estoński CIT (умови, приклади розрахунку, строки, приховані прибутки) — 001171.
- Podatki.gov.pl, Stawki i limity w estońskim CIT (10 % і 20 %, ліміт малого платника 8 517 000 zł на 2026 рік) — podatki.gov.pl.
- Podatki.gov.pl, Informacje podstawowe CIT estoński (ZAW-RD, повторний вибір через 36 місяців) — podatki.gov.pl.
Перевірено 31.10.2026.


