

Перетворення JDG у sp. z o.o. (przekształcenie przedsiębiorcy, ст. 551 § 5 і 584¹–584¹³ KSH) — це зміна форми бізнесу без закриття: спілка переймає всі права й обов'язки вашої JDG, дозволи, концесії й пільги. Порядок такий: план перетворення в нотаріуса, перевірка біглим ревізором, нотаріальна заява про перетворення і статут, запис у KRS, після якого JDG виписують з CEIDG.
Помиляються тут у трьох місцях. Розраховують на CIT 9 % одразу, а спілка після перетворення платить 19 % у перший і другий рік. Думають, що відповідальність за старі борги зникає, хоча ще 3 роки ви відповідаєте за них разом зі спілкою. І не порівнюють з другим шляхом — новою спілкою, куди бізнес переносять без правонаступництва. Нижче — кроки, що переходить, умовний розрахунок податку і таблиця вибору.
Коли думають про перетворення JDG
Зазвичай JDG виросла: оборот більший, з'явилися працівники, великі контракти, постачальники просять відстрочку. Власник не хоче відповідати за борги фірми всім особистим майном, а бухгалтер згадує про CIT 9 % чи естонський CIT. Тоді й шукають «перетворення JDG в sp. z o.o.», «переведення ІП у ТОВ у Польщі», «скільки коштує і скільки триває».
Питання «як перетворити JDG» часто передчасне. Спершу варто вирішити, чи потрібне саме перетворення, чи простіше заснувати нову спілку і перенести в неї бізнес.
Як перетворити JDG у sp. z o.o.: 5 кроків
Закон вимагає п'яти дій, і два документи з них складає нотаріус.
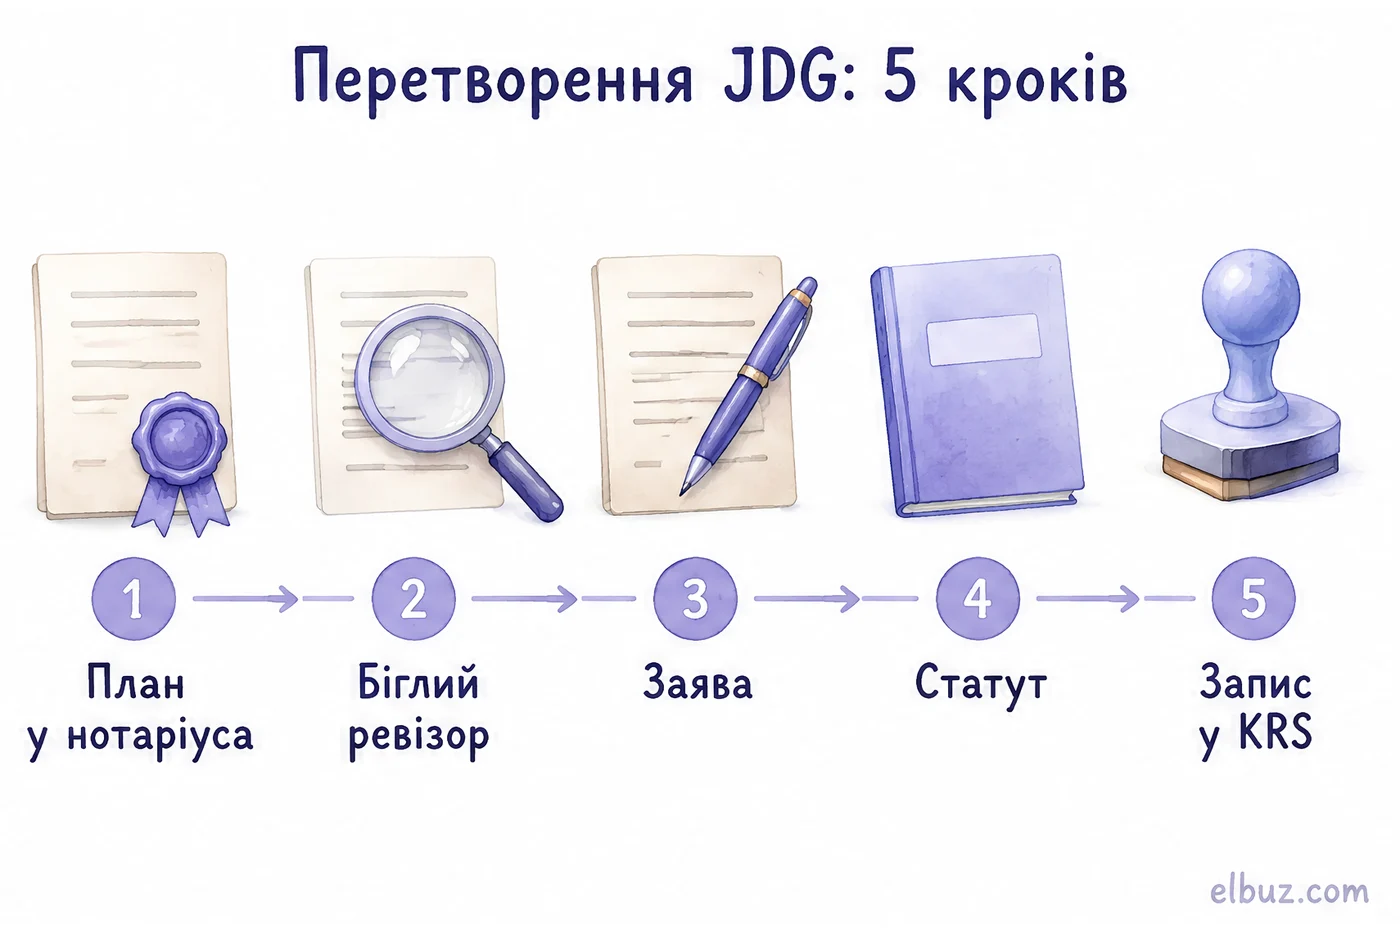
- План перетворення (plan przekształcenia) у формі нотаріального акта. У ньому — балансова вартість майна JDG на день місяця, що передує плану. До плану додають проєкт заяви про перетворення, проєкт статуту, оцінку активів і пасивів і фінансовий звіт на той самий день. JDG на KPiR складає звіт на основі підсумків KPiR, інвентаризації (spis z natury) та інших документів.
- Перевірка біглим ревізором (biegły rewident). На вашу заяву ревізора призначає реєстровий суд за місцем діяльності. Письмову думку він має подати не пізніше ніж за два місяці від призначення. Його винагороду визначає суд, а платите ви.
- Заява про перетворення (oświadczenie o przekształceniu) у нотаріуса. У ній — форма спілки, розмір статутного капіталу (для sp. z o.o. щонайменше 5 000 zł), ваші особливі права як учасника, якщо вони є, і склад правління.
- Статут і органи. Укладаєте акт заснування спілки і призначаєте правління (zarząd); у одноосібній спілці ним можете бути ви самі.
- Запис у KRS. Заяву подають усі члени правління. З дня запису JDG стає спілкою (dzień przekształcenia), а з CEIDG її виписують. Судовий збір за реєстрацію в KRS — 500 zł; про перетворення ще публікують оголошення.
Загальний строк закон не встановлює. На практиці він складається з підготовки звіту, до двох місяців на ревізора і часу реєстраційного суду.
Що переходить до спілки, а що змінюється
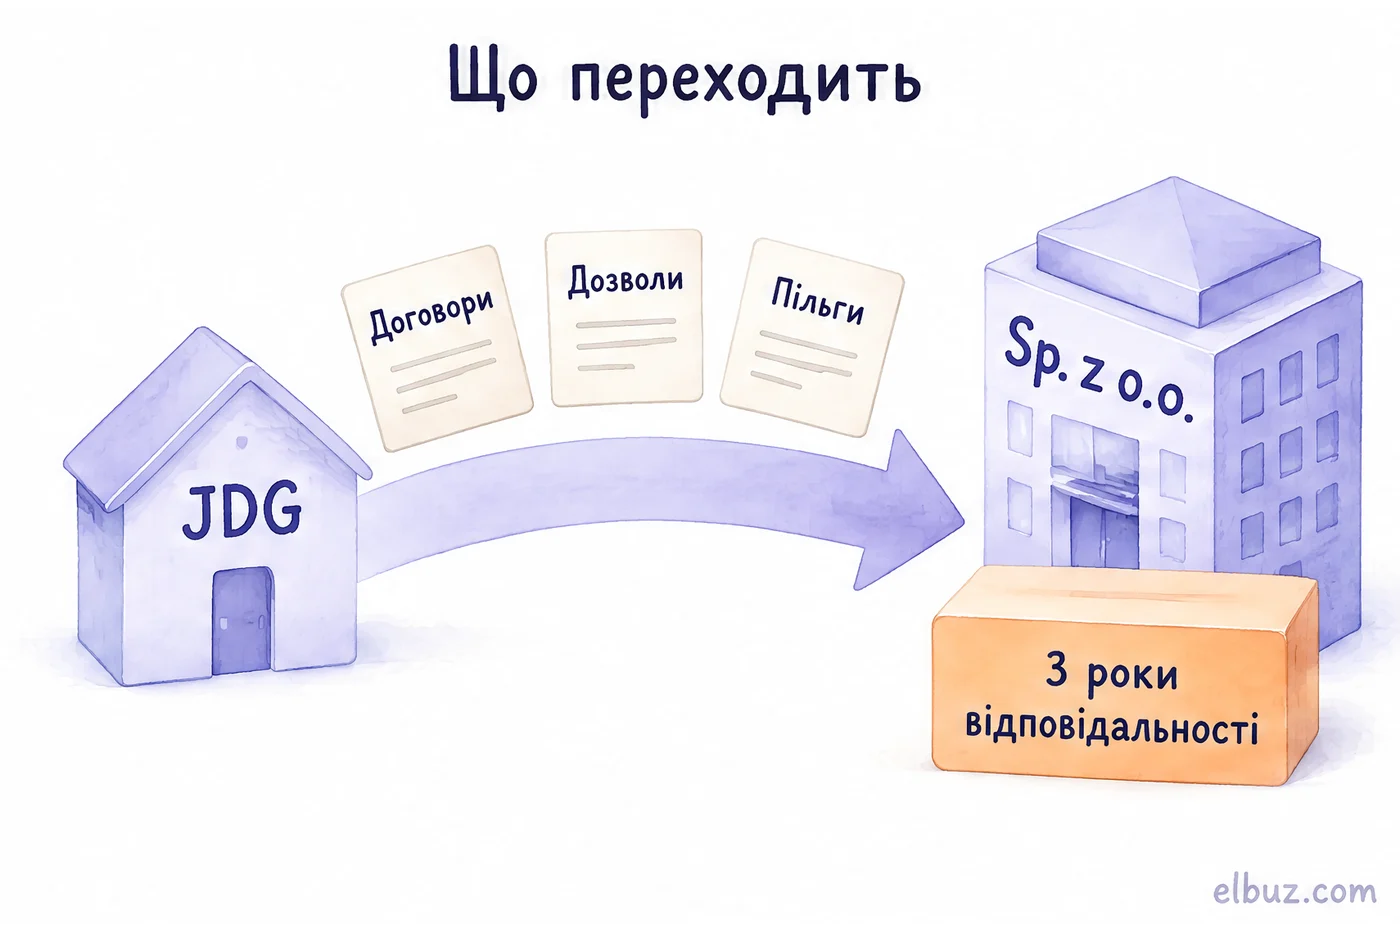
Спілка продовжує вашу JDG, а не починає з нуля: договори, дозволи й пільги лишаються, якщо закон або рішення про дозвіл не кажуть інакше. Змінюються податок, бухгалтерія і ваша роль.
| Що | Після перетворення |
|---|---|
| Права й обов'язки, договори | Переходять до спілки (ст. 584² § 1 KSH) |
| Дозволи, концесії, пільги | Лишаються, якщо закон чи рішення не кажуть інакше (ст. 584² § 2 KSH) |
| Податкові права JDG | Переходять, крім тих, що несумісні з оподаткуванням спілок (ст. 93a § 4 OP) |
| Назва фірми | Якщо змінюється не лише позначенням форми — щонайменше рік поруч пишуть «(dawniej …)» |
| Борги JDG | Ви відповідаєте разом зі спілкою ще 3 роки |
| Податок на прибуток | CIT; ставка 9 % недоступна в рік старту і наступний |
| Облік | Повна бухгалтерія (księgi rachunkowe) замість KPiR чи ryczałtu |
| ZUS | Єдиний учасник sp. z o.o. платить внески як підприємець |
Перехід на повну бухгалтерію — найвідчутніша щоденна зміна, бо спілка вже не може вести KPiR. Що прописати в договорі з бухгалтерією — у статті чи укладати договір з бухгалтерською конторою в Польщі.
CIT після перетворення: умовний розрахунок
Спілка, що виникла з перетворення JDG, не може застосувати ставку CIT 9 % у податковому році, коли почала діяльність, і в наступному. Ці два роки вона платить 19 %. Далі 9 % доступні, якщо виручка за рік не перевищує еквівалента 2 млн € (ст. 19 ustawy o CIT).
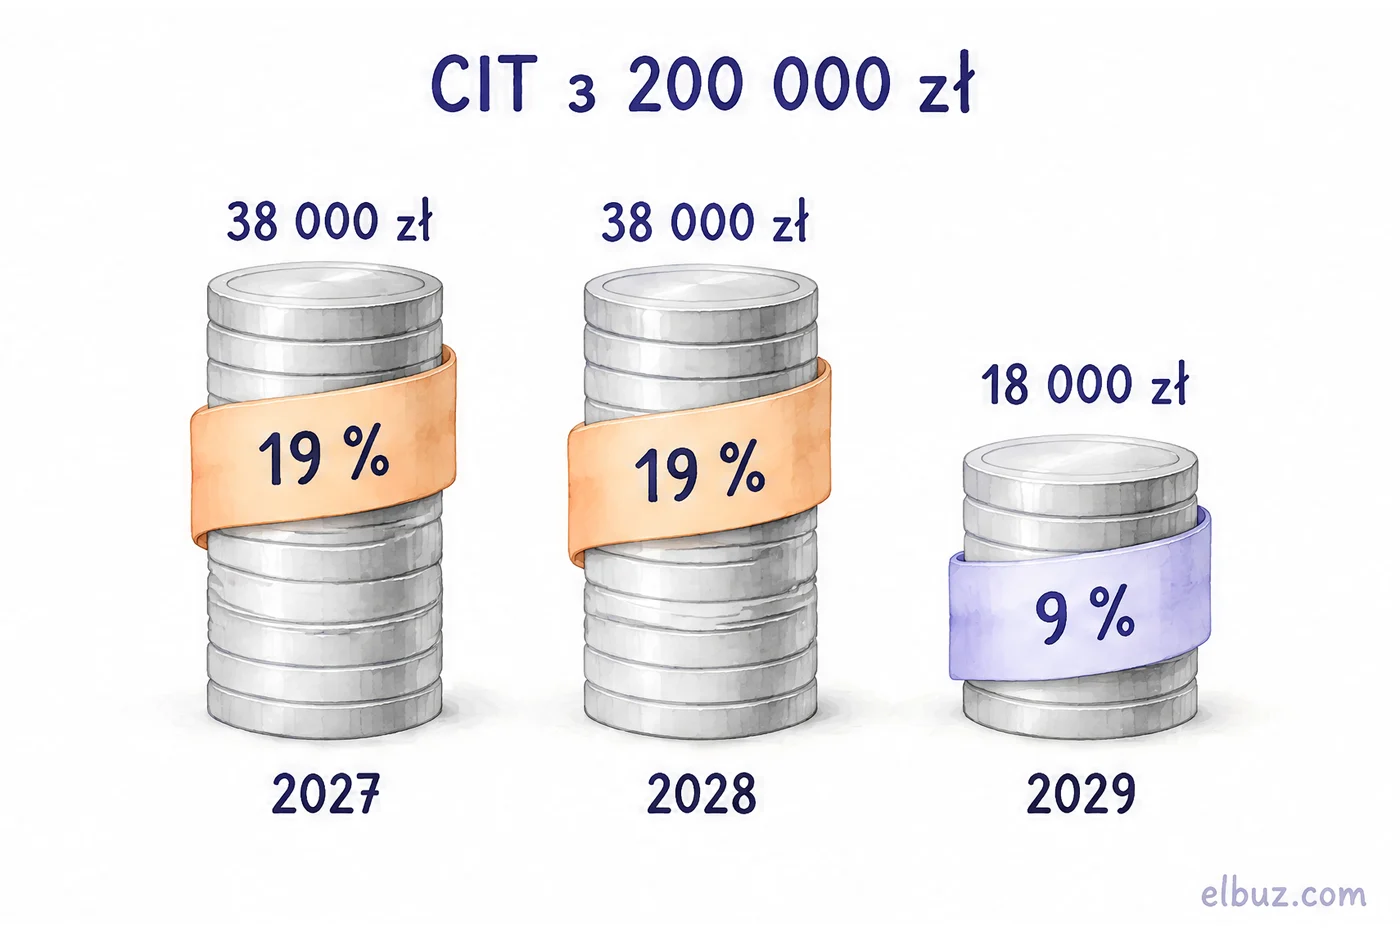
Умовний приклад для арифметики, цифри не є даними реальної фірми. JDG перетворили у 2027 році. Прибуток спілки — 200 000 zł на рік, виручка — менше 2 млн €.
| Рік | Ставка | CIT, zł |
|---|---|---|
| 2027, рік перетворення | 19 % | 38 000 |
| 2028 | 19 % | 38 000 |
| 2029 і далі | 9 % | 18 000 |
Різниця за перші два роки — 40 000 zł (2 × 20 000 zł) порівняно з тим, на що часто розраховують. І це податок лише спілки: коли ви забираєте прибуток собі як дивіденд, його оподатковують ще раз. Перетворення окупається тоді, коли прибуток лишається в бізнесі або коли головне для вас — обмежити відповідальність, а не ставка. Естонський CIT — окремий режим зі своїми умовами, див. естонський CIT у Польщі.
Перетворення чи нова спілка: що обрати
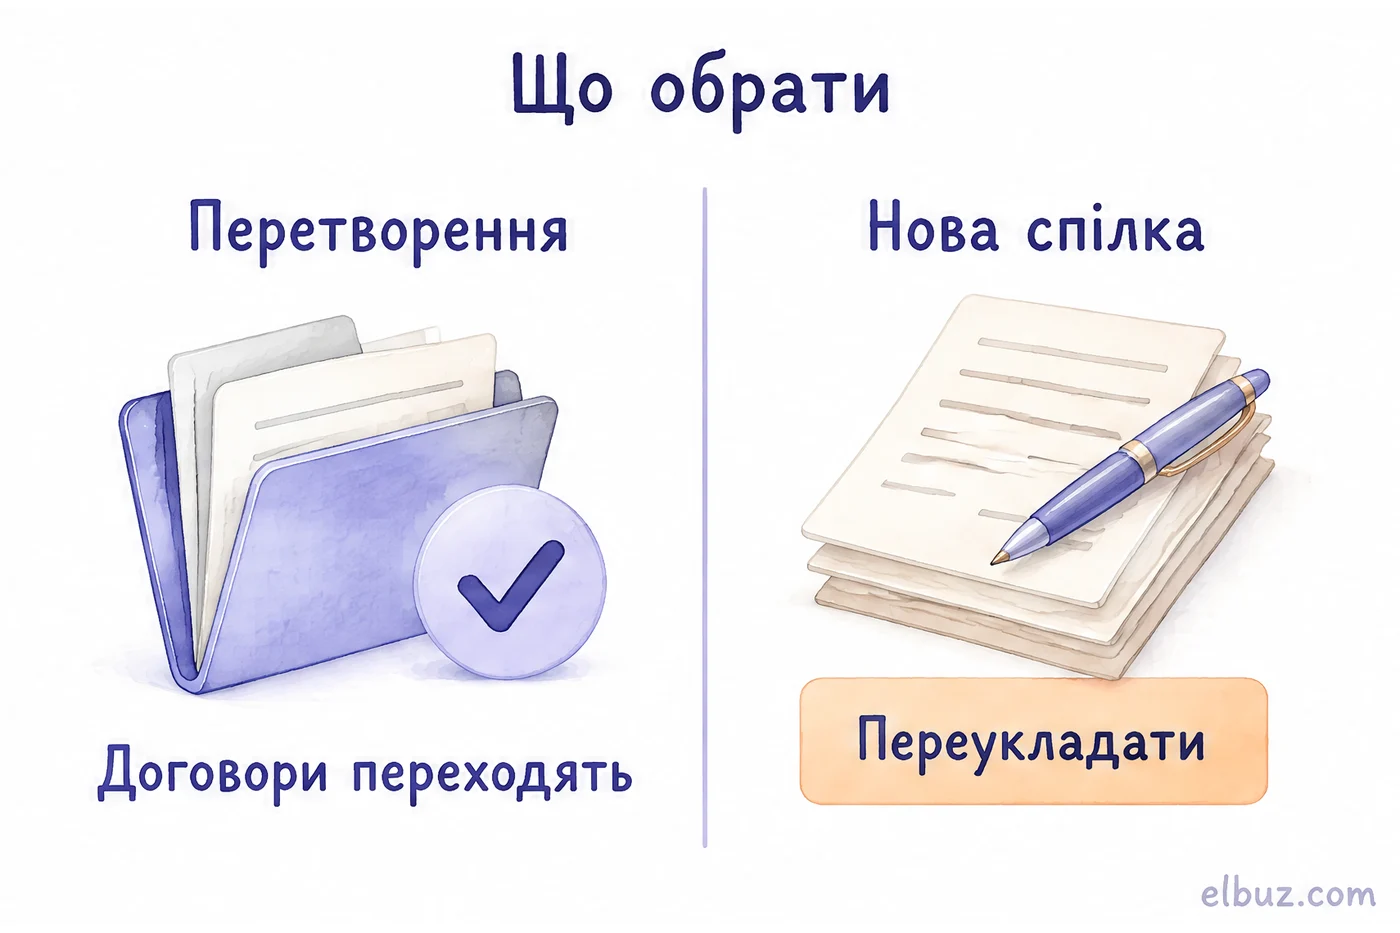
Другий шлях — заснувати нову sp. z o.o. (зокрема онлайн, через S24), перенести в неї бізнес і закрити JDG. Головна різниця — правонаступництво: при перетворенні договори й дозволи переходять самі, а в нову спілку їх доведеться переукладати й переоформлювати.
| Критерій | Перетворення JDG | Нова sp. z o.o. |
|---|---|---|
| Договори, дозволи, пільги | Переходять самі | Переукладати й переоформлювати |
| Нотаріус | Обов'язковий: план і заява | Не обов'язковий, якщо через S24 |
| Біглий ревізор | Обов'язковий | Не потрібен |
| Збір за запис у KRS | 500 zł | 250 zł через S24, 500 zł звичайно |
| CIT 9 % перші 2 роки | Ні | Так, якщо не вносити в капітал JDG-бізнес на понад 10 000 € |
| Ваша відповідальність за борги JDG | 3 роки разом зі спілкою | Борги лишаються за вами як JDG |
Практичне правило: якщо бізнес тримається на договорах, ліцензіях чи дозволах, які важко переоформити, перетворення економить місяці переговорів. Якщо таких зв'язків мало, нова спілка простіша і дешевша. Як закрити JDG після переносу — у статті ліквідація фірми в Польщі.
Де помиляються при перетворенні
- Чекають CIT 9 % з першого року. У рік перетворення і наступний — 19 %.
- Вважають, що старі борги лишилися в JDG. Спілка переймає зобов'язання, а ви ще 3 роки відповідаєте за них солідарно.
- Готують фінзвіт в останню мить. Він потрібен на день місяця перед планом, і без нього нотаріус план не складе.
- Не планують перехід на повну бухгалтерію. Спілка веде księgi rachunkowe з дня запису в KRS.
- Змінюють назву і забувають про «dawniej». Стару назву треба вказувати поруч щонайменше рік.
Порівняння форм бізнесу в Польщі загалом — у статті види підприємницької діяльності в Польщі.
Часті запитання
У яку спілку можна перетворити JDG?
Лише в одноосібну спілку капіталову: sp. z o.o., просту акціонерну (PSA) або акціонерну (SA). Перетворити JDG у спілку особову (наприклад, jawną) за цими правилами не можна.
Чи потрібен біглий ревізор при перетворенні JDG?
Так. План перетворення обов'язково перевіряє біглий ревізор, якого призначає реєстровий суд; на думку в нього до двох місяців.
Скільки коштує перетворення JDG у sp. z o.o.?
Залежить від вартості майна і суду. Фіксований лише збір за запис у KRS — 500 zł; до нього додаються нотаріус за план і заяву, винагорода ревізора, яку визначає суд, і оголошення.
Чи відповідаю я за борги JDG після перетворення?
Так, ще 3 роки від дня перетворення — солідарно зі спілкою, за зобов'язання, пов'язані з діяльністю JDG.
Чи переходять до спілки податкові права і пільги JDG?
Податкові права JDG переходять до спілки, крім тих, які не можна продовжити за правилами оподаткування спілок. Дозволи й пільги лишаються, якщо закон чи рішення не кажуть інакше.
Чи платить власник sp. z o.o. ZUS?
Так. Єдиний учасник sp. z o.o. підлягає внескам ZUS як особа, що веде несільськогосподарську діяльність.
Джерела
- Kodeks spółek handlowych, tekst jednolity Dz.U. 2024 poz. 18: art. 4, 154, 551 § 5, 584¹–584¹³ — isap.sejm.gov.pl.
- Ustawa o podatku dochodowym od osób prawnych, tekst jednolity Dz.U. 2026 poz. 554: art. 19 ust. 1 pkt 2 i ust. 1a — isap.sejm.gov.pl.
- Ordynacja podatkowa, tekst jednolity Dz.U. 2026 poz. 622: art. 93a § 4 — isap.sejm.gov.pl.
- Ustawa o systemie ubezpieczeń społecznych, tekst jednolity Dz.U. 2026 poz. 199: art. 8 ust. 6 pkt 4 — isap.sejm.gov.pl.
- Ustawa o rachunkowości, tekst jednolity Dz.U. 2026 poz. 522: art. 2 ust. 1 — isap.sejm.gov.pl.
- Ustawa o kosztach sądowych w sprawach cywilnych, tekst jednolity Dz.U. 2025 poz. 1228: art. 52 — isap.sejm.gov.pl.
Перевірено 31.10.2026.


