

JDG у Польщі не зобов'язана мати бухгалтера: KPiR чи облік ryczałtu можна вести самому, а VAT закривати в безкоштовній e-mikrofirma. Договір з бухгалтерською конторою (biuro rachunkowe) варто укладати, коли з'являються працівники, продажі в інші країни ЄС або sp. z o.o. з повною бухгалтерією. Пам'ятайте: перед податковою за облік відповідаєте ви, а контора — перед вами за договором і своїм обов'язковим страхуванням OC.
Найчастіше помиляються не з вибором контори, а з договором: у ньому немає переліку послуг, строку передачі документів і правил, хто платить за помилку. Нижче — таблиця «сам чи контора», що перевірити перед підписом, формула вартості з умовним прикладом, розподіл відповідальності і як щомісяця контролювати бухгалтера.
Коли шукають бухгалтера в Польщі
Зазвичай людина відкрила JDG або переносить бізнес з України і бачить перелік обов'язків: аванси PIT, ZUS, JPK_V7, KSeF. Вона шукає «бухгалтер у Польщі», «biuro rachunkowe», «бухгалтерія в Польщі для українців» і хоче знати, скільки це коштує і чи можна обійтися без нього.
Питання «яку контору обрати» ставлять зарано. Спершу з'ясуйте, які саме роботи вам потрібні: від цього залежать і ціна, і те, чи потрібна контора взагалі.
Сам, e-mikrofirma чи контора: як вирішити
Дивіться на три речі: форму бізнесу, VAT і працівників. Що більше з них «так», то менше сенсу вести облік самому.
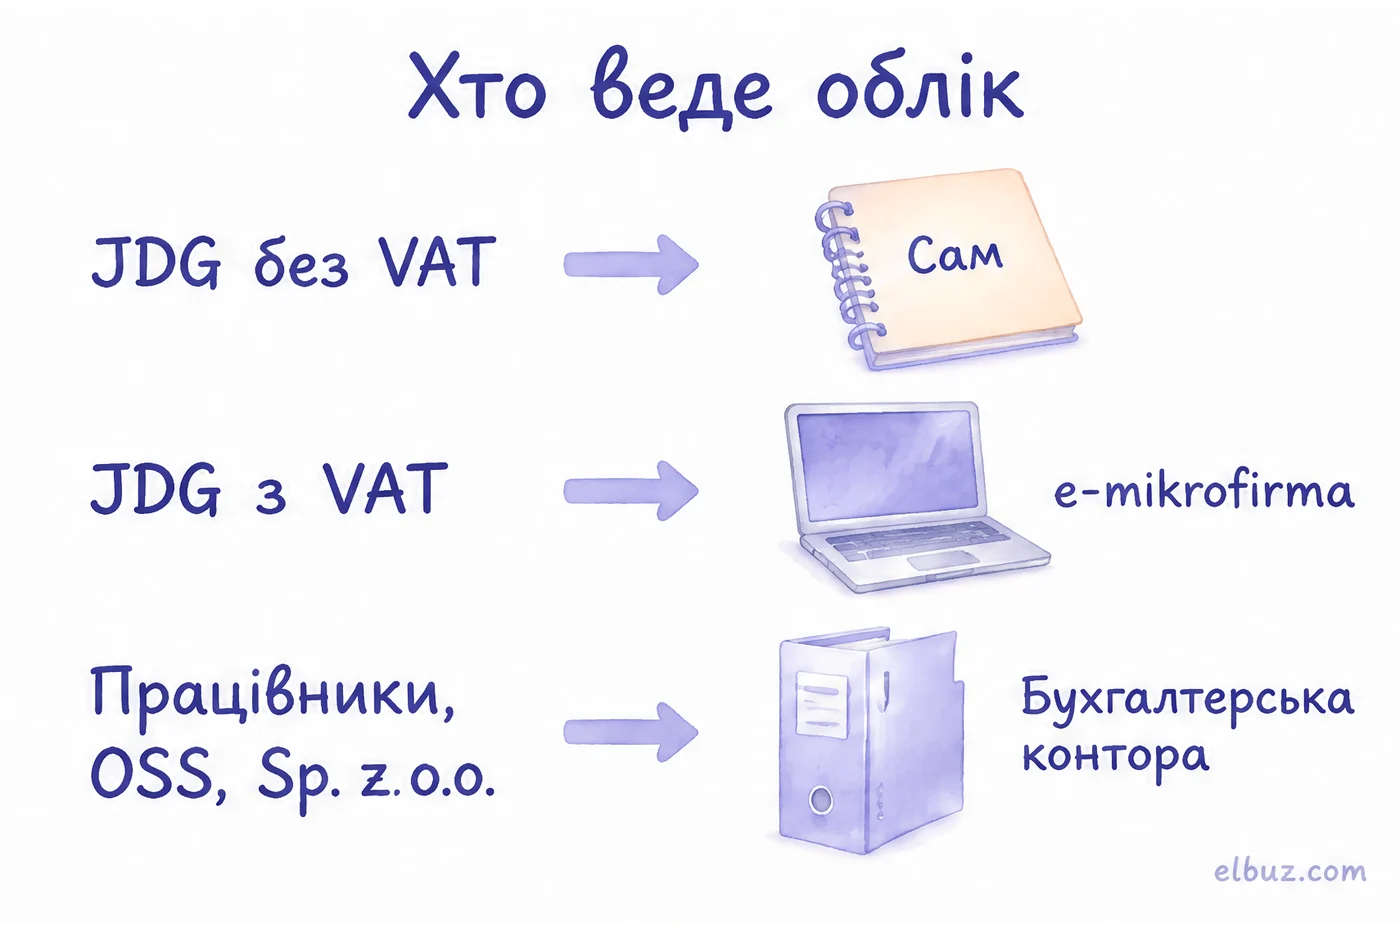
| Ваша ситуація | Що обрати |
|---|---|
| JDG на ryczałcie чи KPiR, звільнена від VAT, кілька документів на місяць | Сам: облік і аванси PIT нескладні |
| JDG, платник VAT, польські фактури | Сам з e-mikrofirma для VAT або контора за бажанням |
| JDG з працівниками чи договорами-дорученнями | Контора: зарплати, ZUS, PIT-11 |
| Продажі споживачам в ЄС через OSS, імпорт, склад за кордоном | Контора з досвідом саме цих операцій |
| Sp. z o.o. чи інша спілка | Контора або штатний бухгалтер: обов'язкова повна бухгалтерія |
Фізична особа з JDG переходить на повну бухгалтерію (księgi rachunkowe), лише коли виручка за попередній рік досягла еквівалента 2 500 000 €. Спілки ведуть її завжди. Що вміє e-mikrofirma і де її межі — у статті e-mikrofirma: безкоштовна програма для JPK_VAT і KSeF.
Що перевірити в бухгалтерській конторі перед договором
Ліцензії бухгалтера в Польщі закон не вимагає. Вести чужі книги може будь-який підприємець, якщо роботу виконують люди з повною дієздатністю і без судимості за злочини проти документів, майна, господарського обороту і податкові. Тож перевіряти доводиться самому.
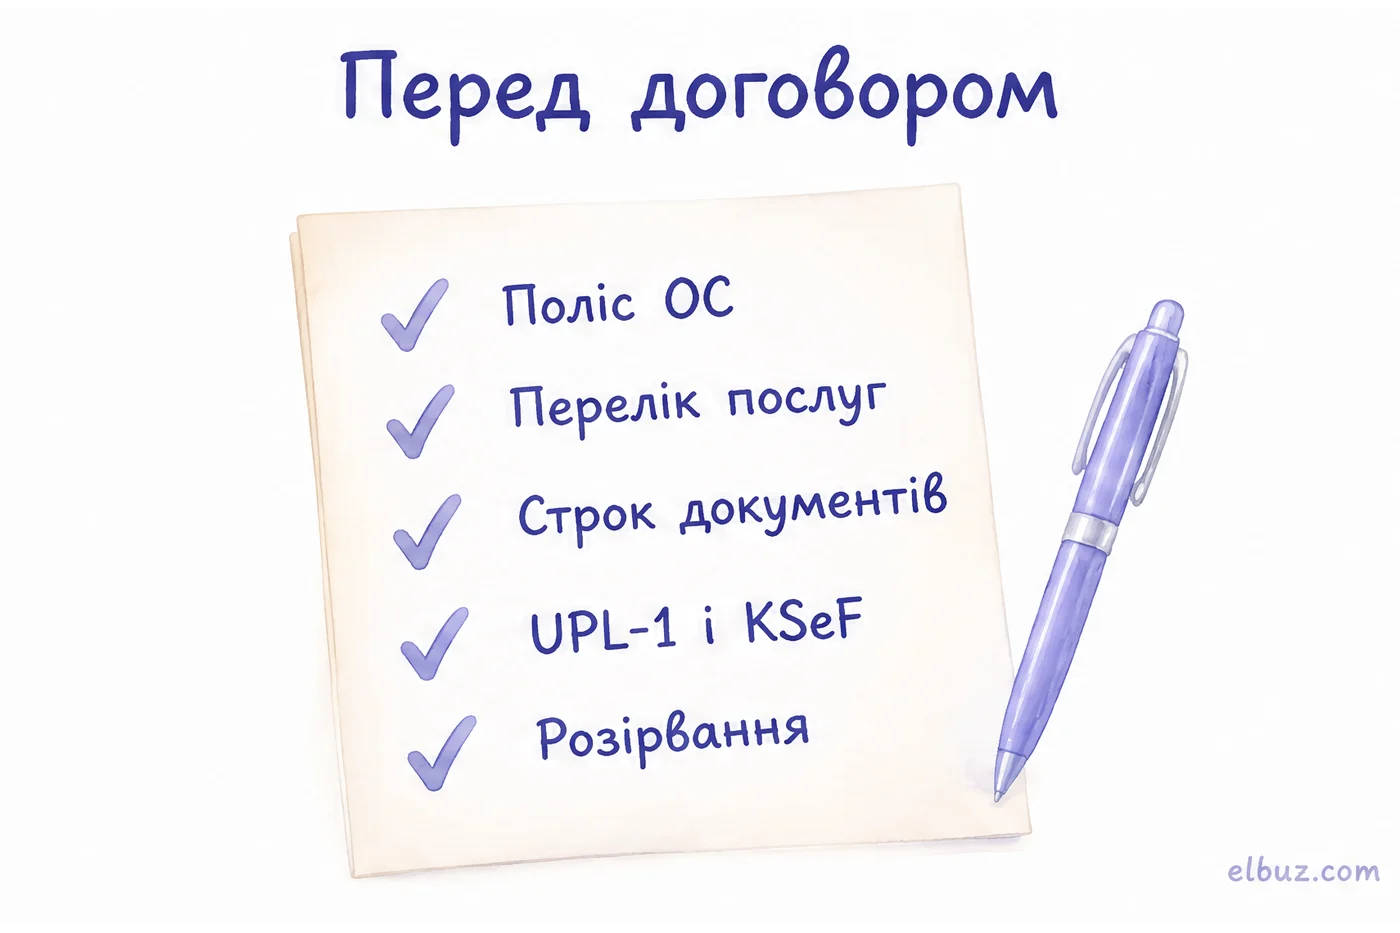
- Поліс OC. Контора, що веде księgi rachunkowe, зобов'язана мати страхування цивільної відповідальності. Попросіть копію поліса і перевірте, що він покриває саме ваш вид обліку, зокрема KPiR, якщо ви на ній.
- Перелік послуг. KPiR чи книги, VAT і JPK_V7, аванси PIT чи CIT, ZUS, зарплати, річна декларація, OSS, листування з податковою. Усе, чого немає в переліку, оплачується окремо або не робиться.
- Строк передачі документів. До якого числа ви віддаєте документи за місяць і до якого контора повідомляє суми податків. Без цього пункту запізнення не буде чиєю провиною.
- Доступи. Для підпису електронних декларацій від вашого імені бухгалтеру потрібне повноваження UPL-1, для ширшого представництва в податковій — загальне повноваження PPO-1. У KSeF права ви даєте бухгалтеру в самій системі; у ZUS — окреме повноваження в eZUS.
- Відповідальність і розірвання. Хто платить відсотки і штраф, якщо помилилася контора; строк розірвання; як і коли вам повернуть документи й файли.
Окремо пропишіть доручення обробляти персональні дані ваших клієнтів і працівників (umowa powierzenia przetwarzania danych): контора їх бачить у фактурах і зарплатах.
Скільки коштує бухгалтер у Польщі: формула
Єдиної ціни немає: контори рахують від кількості документів, працівників і додаткових операцій. Порівнювати пропозиції варто за річною сумою за однаковим переліком робіт, а не за місячною ставкою.
Формула: вартість за рік = (база за документи + ставка за працівника × кількість працівників + доплати за VAT, OSS, KSeF) × 12 + річні роботи (декларація PIT чи фінзвіт).
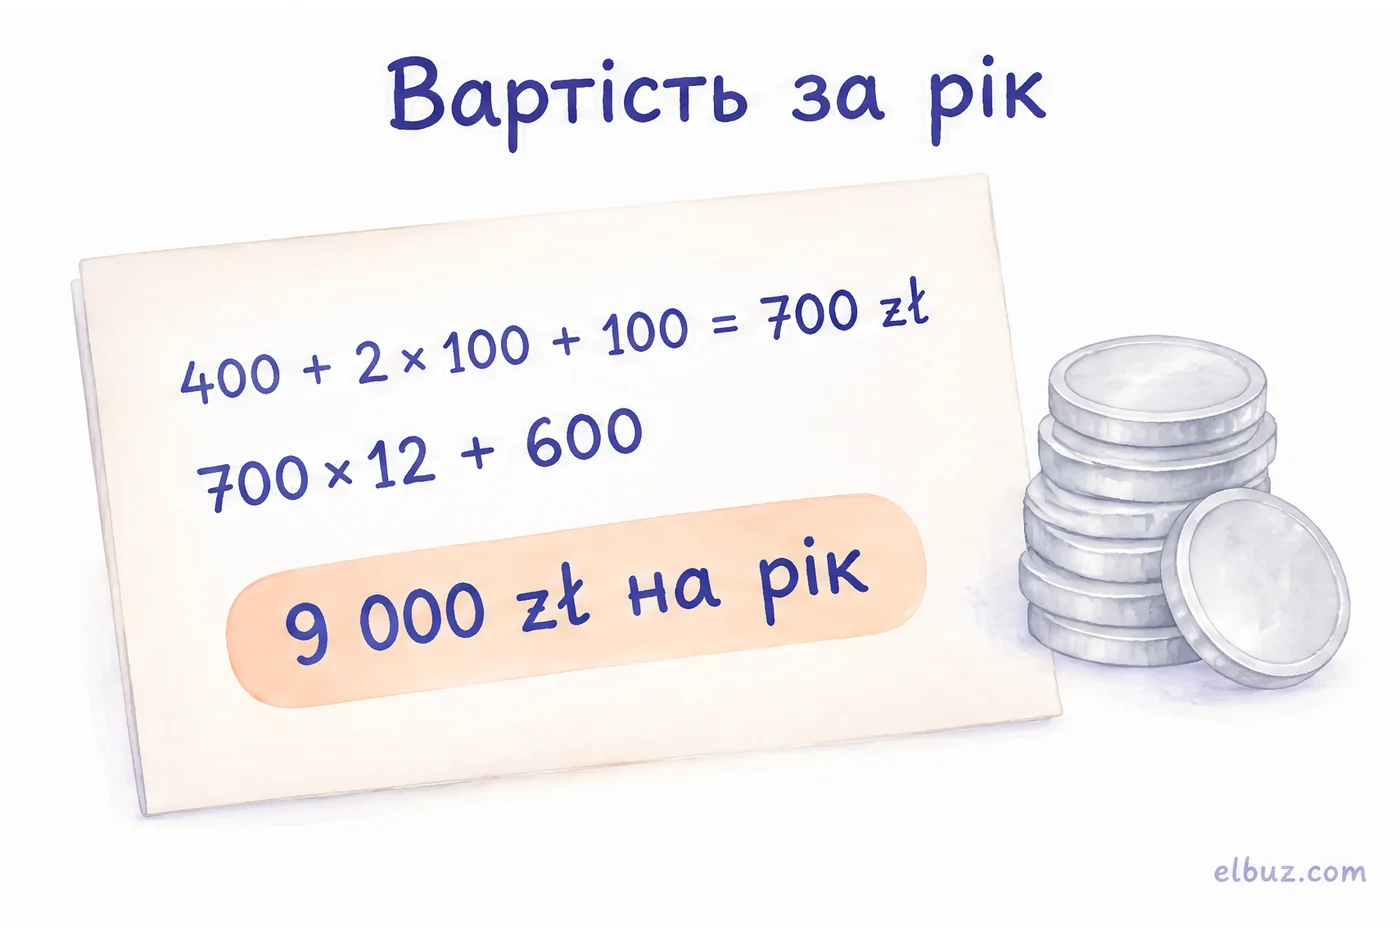
Умовний приклад для арифметики, цифри не є цінами ринку. JDG з VAT, до 50 документів на місяць, двоє працівників.
| Складова | Контора А, zł | Контора Б, zł |
|---|---|---|
| База за документи на місяць | 400 | 550 |
| Працівники, 2 × 100 на місяць | 200 | 0 |
| Доплата за VAT і JPK на місяць | 100 | 0 |
| Разом на місяць | 700 | 550 |
| Річна декларація | 600 | 1 800 |
| Разом за рік | 9 000 | 8 400 |
Контора Б дешевша за рік, хоча її місячна ставка виглядає майже такою самою, а річна декларація — втричі дорожчою. Порівняння за рік показує те, чого не видно в прайсі на місяць.
Хто відповідає за помилки бухгалтера
Перед податковою і ZUS відповідаєте ви: ви платник податку, і за облік відповідає керівник фірми навіть тоді, коли доручив його конторі. Контора відповідає перед вами за договором, а її відповідальність покриває поліс OC.
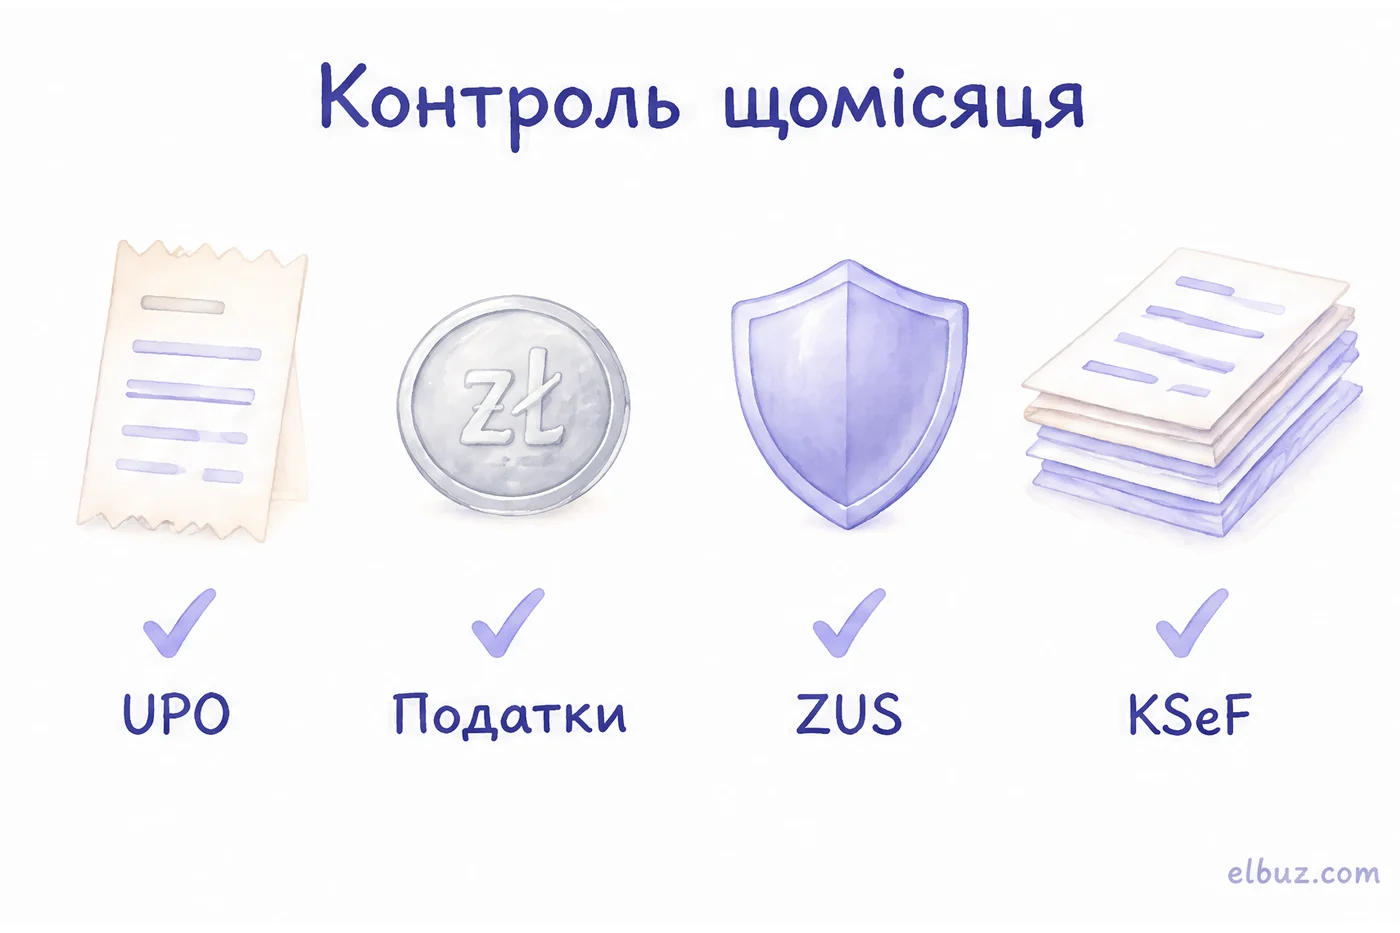
Звідси практичне правило: договір не знімає з вас контролю, а лише дає право вимагати компенсацію. Щоб прийняття відповідальності конторою мало силу, закон вимагає письмової форми, тож пропишіть його в договорі. Щомісяця достатньо чотирьох перевірок:
- UPO на кожну декларацію. Офіційне підтвердження, що JPK_V7 чи PIT справді подано і в строк.
- Сплачені податки. Суми, які назвала контора, пішли на ваш податковий мікрорахунок до 20 чи 25 числа.
- ZUS. Внески сплачені, заборгованості в eZUS немає.
- KSeF. Усі фактури продажу і закупівлі за місяць є в системі і потрапили в облік.
Якщо помилку знайдено, виправляйте її корекцією одразу: податки й відсотки за прострочення лягають на вас, а що можна вимагати від контори — визначає договір. Як уникнути штрафу при корекції — у статті штраф за несплату податків у Польщі.
Де помиляються з бухгалтерською конторою
- Договір без переліку послуг. Потім річна декларація чи OSS виявляються «додатковою роботою».
- Порівнюють місячні ставки. Різниця ховається в доплатах і річних роботах.
- Не просять поліс OC. Без нього компенсацію за помилку отримати важче.
- Віддають документи в останній день. Контора не встигає, і строк подання зривається.
- Змінюють бухгалтера, не відкликавши повноваження. Старі UPL-1 і PPO-1 відкликають формулярами OPL-1 і OPO-1, нові подають новому бухгалтеру.
Коли фактури йдуть з інтернет-магазину
Бухгалтерові найбільше часу забирають не податки, а збирання документів. Якщо фактури продажу виставляються із замовлень, їх простіше одразу відправляти в KSeF, а бухгалтеру дати там права на перегляд: він побачить усі фактури без пересилання PDF. В Elbuz фактура з картки замовлення йде в KSeF кнопкою або сама під час проведення, а вхідні фактури постачальників з KSeF стають прибутковими накладними; як підключити — у довідці з підключення KSeF. Податкові декларації Elbuz не складає, їх і далі веде бухгалтер.
Які податки й внески платить JDG і в які строки — у статті які податки платить підприємець у Польщі. Якщо плануєте перейти з JDG у спілку, врахуйте зміну обліку заздалегідь: перетворення JDG у sp. z o.o..
Часті запитання
Чи обов'язковий бухгалтер для JDG у Польщі?
Ні. JDG може вести KPiR чи облік ryczałtu сама. Повна бухгалтерія для фізичної особи обов'язкова лише з виручки від еквівалента 2 500 000 € за попередній рік.
Хто відповідає за помилки бухгалтера?
Перед податковою — ви як платник. Контора відповідає перед вами за договором і має обов'язкове страхування OC.
Скільки коштує бухгалтер у Польщі?
Залежить від кількості документів, працівників і операцій на кшталт VAT чи OSS. Порівнюйте пропозиції за річною сумою за однаковим переліком робіт; формула — вище.
Чи потрібна бухгалтеру в Польщі ліцензія?
Ні. Закон вимагає повної дієздатності, відсутності судимості за визначені злочини і страхування OC для контори, що веде księgi rachunkowe.
Як надати бухгалтеру доступ до податкової?
Повноваженням UPL-1 на підпис електронних декларацій і, за потреби, загальним повноваженням PPO-1. Обидва подаються в e-Urzędzie Skarbowym, PPO-1 — без державного збору.
Як змінити бухгалтера?
Відкличте старі повноваження (OPL-1, OPO-1), подайте нові на нового бухгалтера, заберіть документи й файли за договором і дайте новому бухгалтеру права в KSeF і eZUS.
Джерела
- Ustawa o rachunkowości, tekst jednolity Dz.U. 2026 poz. 522: art. 2 ust. 1 (хто веде księgi rachunkowe), art. 4 ust. 5 (відповідальність керівника, письмове прийняття відповідальності), art. 11 ust. 2, art. 76a (хто може вести чужі книги), art. 76h (обов'язкове OC) — isap.sejm.gov.pl.
- Podatki.gov.pl, pełnomocnictwa: PPO-1, OPO-1, UPL-1, OPL-1 — podatki.gov.pl.
Перевірено 31.10.2026.


