

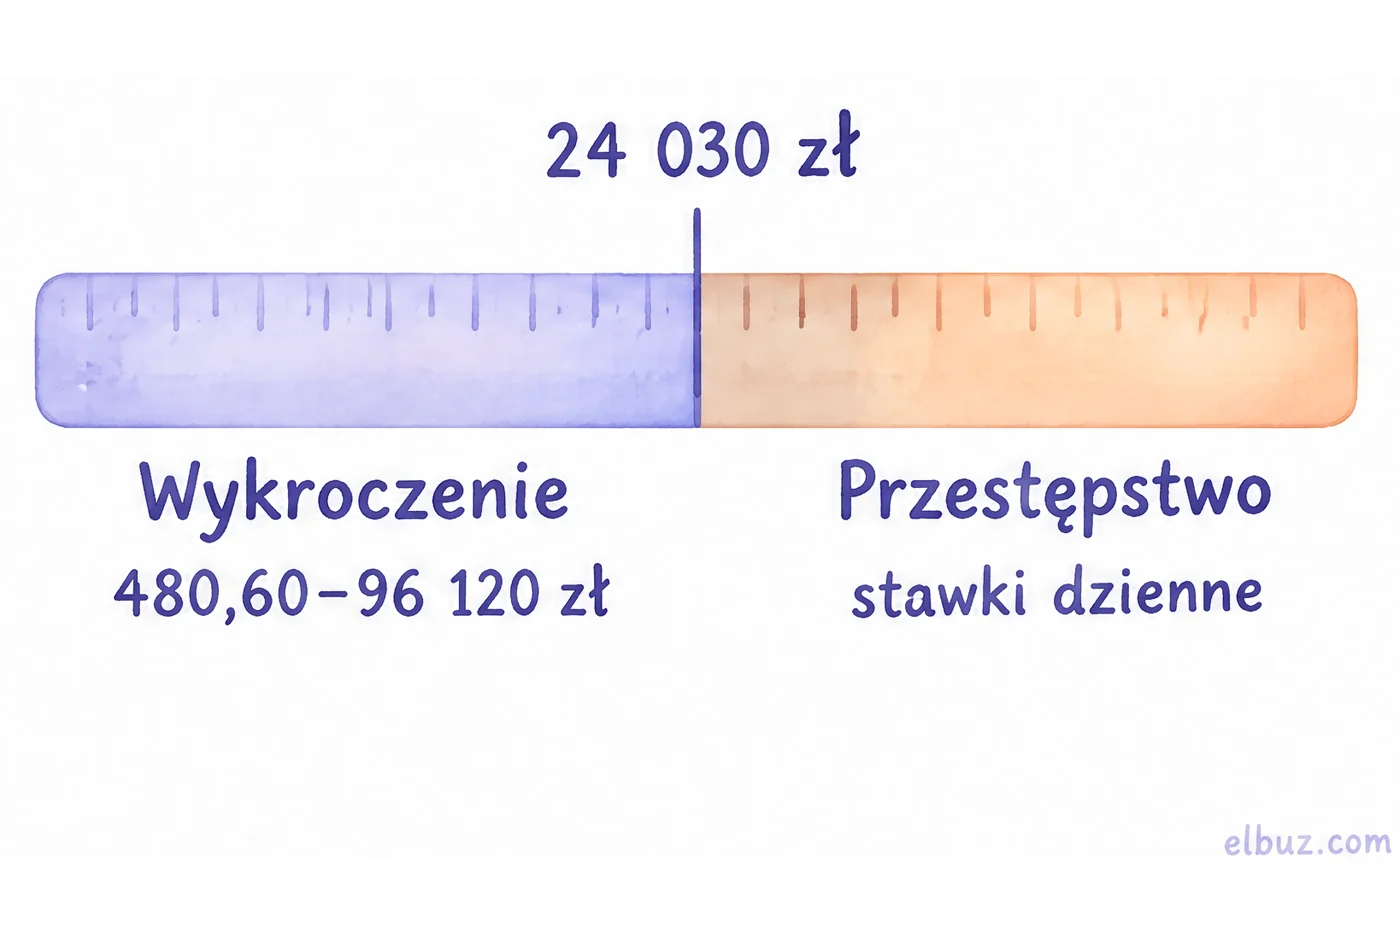
Za niezapłacenie podatku w terminie najpierw nalicza się nie karę, tylko odsetki za zwłokę — 10,50 % w skali roku od zaległości za każdy dzień. Kara (grzywna) pojawia się, gdy zaległość staje się czynem zabronionym w rozumieniu Kodeksu karnego skarbowego: przy kwocie do 24 030 zł w 2026 roku — od 480,60 do 96 120 zł, powyżej — w stawkach dziennych, a za ukrycie dochodu — aż do pozbawienia wolności.
Groźne jest tu nie samo spóźnienie, tylko milczenie po nim. Kto sam złożył korektę deklaracji i zapłacił zaległość, zanim przyszedł urząd, zwykle płaci tylko odsetki, często według obniżonej stawki. Niżej — rachunek odsetek na przykładzie, kiedy spóźnienie staje się wykroczeniem, granice kar w 2026 roku i jak legalnie uniknąć kary.
Kiedy ludzie szukają odsetek i czynnego żalu
Zwykle po tym, jak minął 20. dzień miesiąca, gdy płaci się zaliczkę PIT i ZUS, albo 25., gdy składa się JPK_V7 i płaci VAT. Albo gdy księgowa znalazła błąd w deklaracji za poprzednie miesiące, a na koncie zabrakło pieniędzy. Ktoś szuka „odsetki od zaległości podatkowych 2026” i „czynny żal”, a potem pyta: ile naliczą, od jakiej kwoty to przestępstwo skarbowe i jak to naprawić, zanim urząd zauważy.
Najczęściej mylą się, czekając, aż urząd napisze pierwszy. Ulgi z tego artykułu — obniżone odsetki i zwolnienie z kary — działają tylko dla tego, kto naprawił błąd pierwszy.
Co nalicza się od pierwszego dnia: odsetki za zwłokę
Odsetki za zwłokę nalicza się od dnia następującego po ostatnim dniu terminu płatności, a oblicza je sam podatnik (art. 53 Ordynacji podatkowej). Podatek niezapłacony w terminie staje się zaległością podatkową — tak samo jak niezapłacona w terminie zaliczka czy rata podatku.
| Stawka | Rocznie | Kiedy |
|---|---|---|
| Podstawowa | 10,50 % | każda zaległość |
| Obniżona | 5,25 % | korekta deklaracji nie później niż 6 miesięcy po terminie złożenia i zapłata zaległości w ciągu 7 dni od korekty |
| Podwyższona | 15,75 % | VAT i akcyza: zaniżenie wykryte przez urząd albo korekta już po zawiadomieniu o kontroli, jeśli zaniżenie przekracza 25 % należnej kwoty i 5 płac minimalnych |
Stawka podstawowa to 200 % stopy kredytu lombardowego NBP plus 2 %, ale nie mniej niż 8 % (art. 56). Zmienia się więc razem ze stopami NBP: aktualną Minister Finansów ogłasza w „Monitorze Polskim”. Stawki obniżonej nie stosuje się, jeśli korektę złożono po zawiadomieniu o kontroli albo w wyniku czynności sprawdzających (art. 56a).
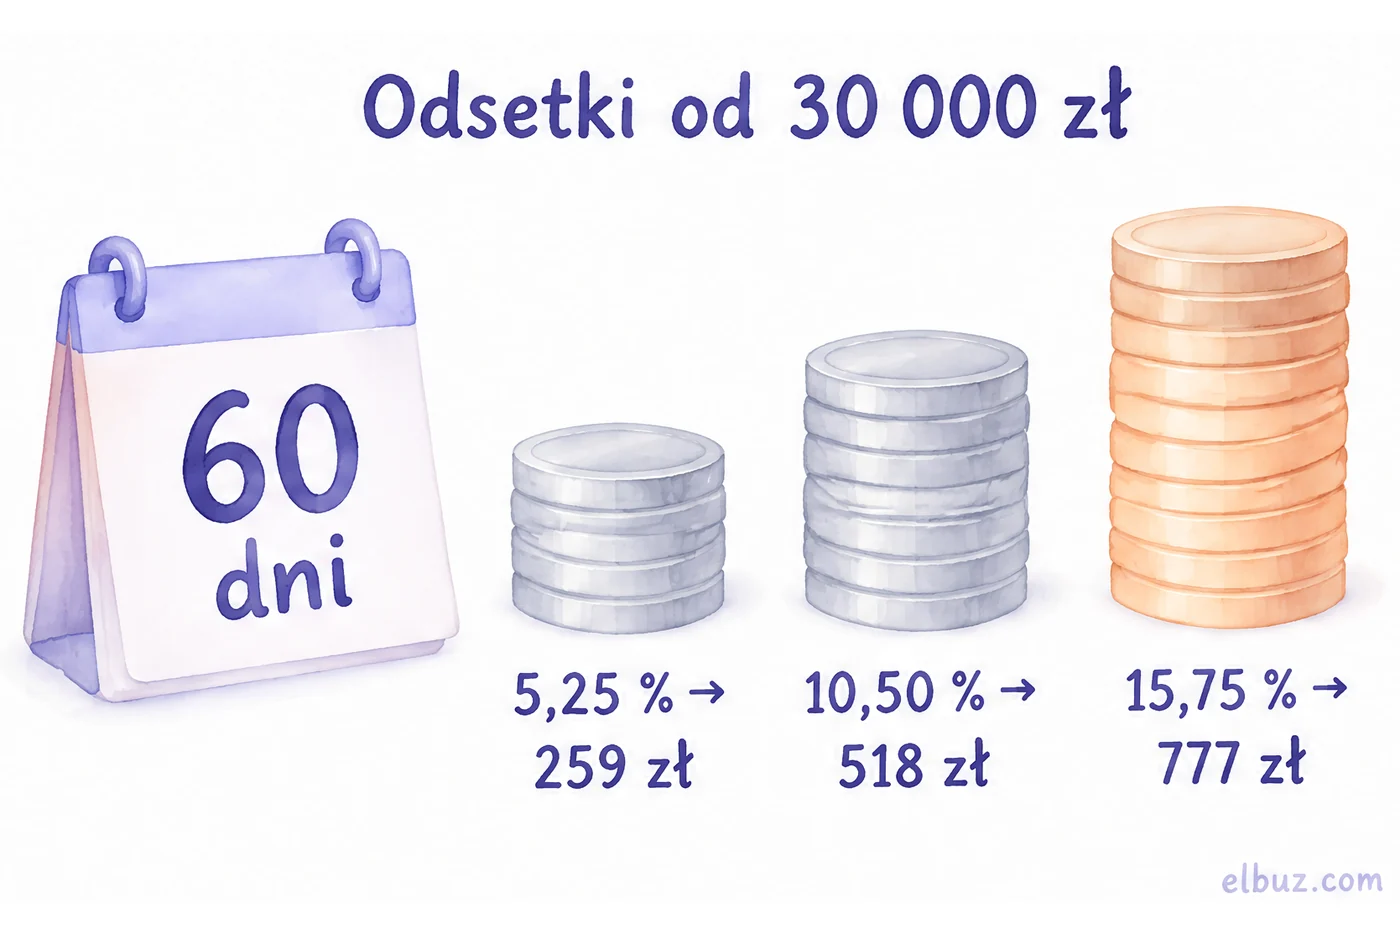
Przykład umowny, stawki obowiązujące 31.10.2026. Przedsiębiorca nie zapłacił 30 000 zł VAT i zauważył to po 60 dniach. Odsetki zaokrągla się do pełnych złotych: końcówki poniżej 50 groszy pomija się, 50 groszy i więcej podwyższa do pełnego złotego (art. 63).
| Sytuacja | Stawka | Odsetki, zł |
|---|---|---|
| Sam złożył korektę i zapłacił w 7 dni | 5,25 % | 259 |
| Po prostu zapłacił z opóźnieniem | 10,50 % | 518 |
| Zaniżenie VAT wykrył urząd | 15,75 % | 777 |
Bardzo małych odsetek się nie płaci: jeśli nie przekraczają trzykrotności opłaty pobieranej przez Pocztę Polską za list polecony (art. 54 § 1 pkt 5). Odsetki wpłaca się samodzielnie, bez wezwania. Jeśli wpłata jest mniejsza od zaległości razem z odsetkami, zalicza się ją proporcjonalnie na podatek i odsetki (art. 55), więc część podatku zostaje zaległością i dalej obrasta odsetkami.
Kiedy zaległość staje się czynem zabronionym
Samo spóźnienie to jeszcze nie czyn zabroniony: Kodeks karny skarbowy karze uporczywe niepłacenie, niezłożenie deklaracji i ukrycie dochodu. Od kwoty uszczuplenia zależy, czy to wykroczenie skarbowe, czy przestępstwo skarbowe.
| Co się stało | Artykuł | Co grozi |
|---|---|---|
| Składasz deklaracje, ale uporczywie nie płacisz podatku w terminie | art. 57 | grzywna za wykroczenie; sąd może odstąpić od kary, jeśli zaległość zapłacono przed wszczęciem postępowania |
| Dochód wykazany, ale deklaracja złożona po terminie | art. 56 § 4 | grzywna za wykroczenie |
| Dochód ukryty albo deklaracji nie złożono wcale | art. 54 | do 24 030 zł podatku — wykroczenie; więcej — przestępstwo: stawki dzienne, pozbawienie wolności lub obie kary |
| W deklaracji nieprawda, przez którą podatek jest niższy | art. 56 § 1 | to samo, zależnie od kwoty |
Granicę między wykroczeniem a przestępstwem wyznacza art. 53 § 3 KKS: wykroczenie — gdy uszczuplenie nie przekracza pięciokrotności płacy minimalnej w dniu popełnienia czynu. Przy płacy minimalnej 4 806 zł w 2026 roku to 24 030 zł. Kilka takich samych czynów popełnionych w odstępach do 6 miesięcy KKS traktuje jako jeden czyn (art. 6 § 2), więc niewielkie miesięczne kwoty mogą złożyć się w jedną, większą od granicy.
Granice kar w 2026 roku
Wszystkie kwoty w KKS są powiązane z płacą minimalną, więc zmieniają się co roku. Od 1 stycznia 2026 roku płaca minimalna to 4 806 zł.
| Co | Zasada | Kwota, zł |
|---|---|---|
| Granica wykroczenia | 5 płac minimalnych | 24 030 |
| Grzywna za wykroczenie, minimum | 1/10 płacy minimalnej | 480,60 |
| Grzywna za wykroczenie, maksimum | 20 płac minimalnych | 96 120 |
| Mandat karny skarbowy | do 5 płac minimalnych | 24 030 |
| Stawka dzienna za przestępstwo, minimum | 1/30 płacy minimalnej | 160,20 |
| Stawka dzienna za przestępstwo, maksimum | 400 × 1/30 płacy minimalnej | 64 080 |
| Mała wartość | do 200 płac minimalnych | 961 200 |
| Duża wartość | ponad 1 000 płac minimalnych | 4 806 000 |
Grzywnę za wykroczenie można nałożyć mandatem, bez sądu — wtedy nie przekracza 24 030 zł. Jeśli uszczuplony podatek jest „małej wartości”, za art. 54 i 56 grozi tylko grzywna w stawkach dziennych, bez pozbawienia wolności. Powyżej tej granicy sąd może orzec pozbawienie wolności — według ogólnej zasady KKS od 5 dni do 5 lat.
Jak liczy się grzywnę w stawkach dziennych
Sąd ustala dwie liczby: liczbę stawek — od 10 do 720, zależnie od wagi czynu, i wysokość jednej stawki — od 160,20 do 64 080 zł w 2026 roku, zależnie od dochodów, majątku i sytuacji rodzinnej (art. 23 KKS).
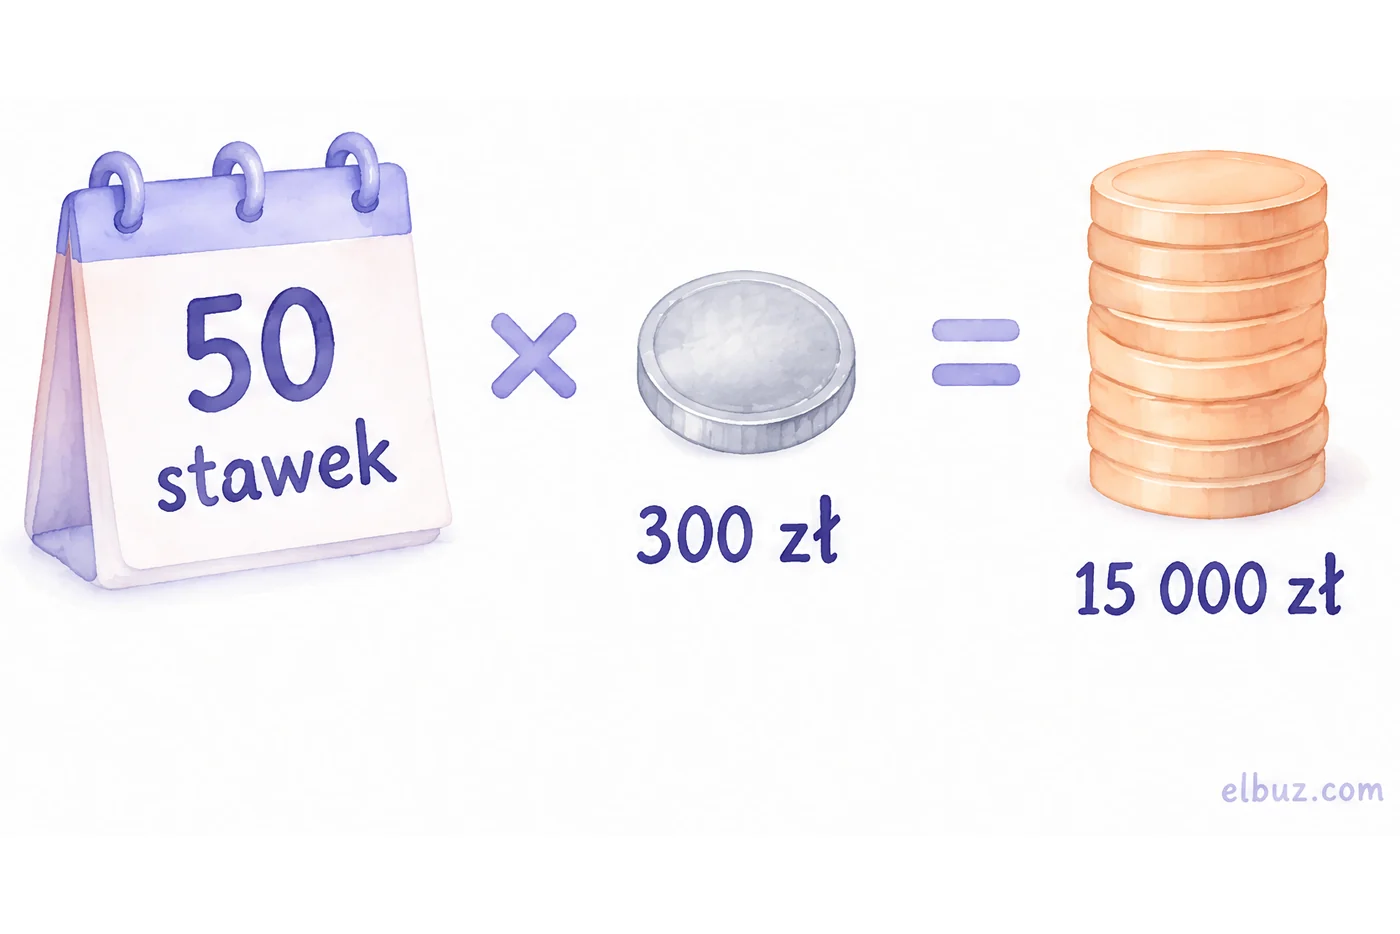
Najniższa grzywna za przestępstwo to 10 × 160,20 = 1 602 zł, najwyższa — 720 × 64 080 = 46 137 600 zł. Liczby z przykładu umownego nie są prognozą: sąd za każdym razem ocenia okoliczności sprawy.
Jak uniknąć kary: korekta i czynny żal
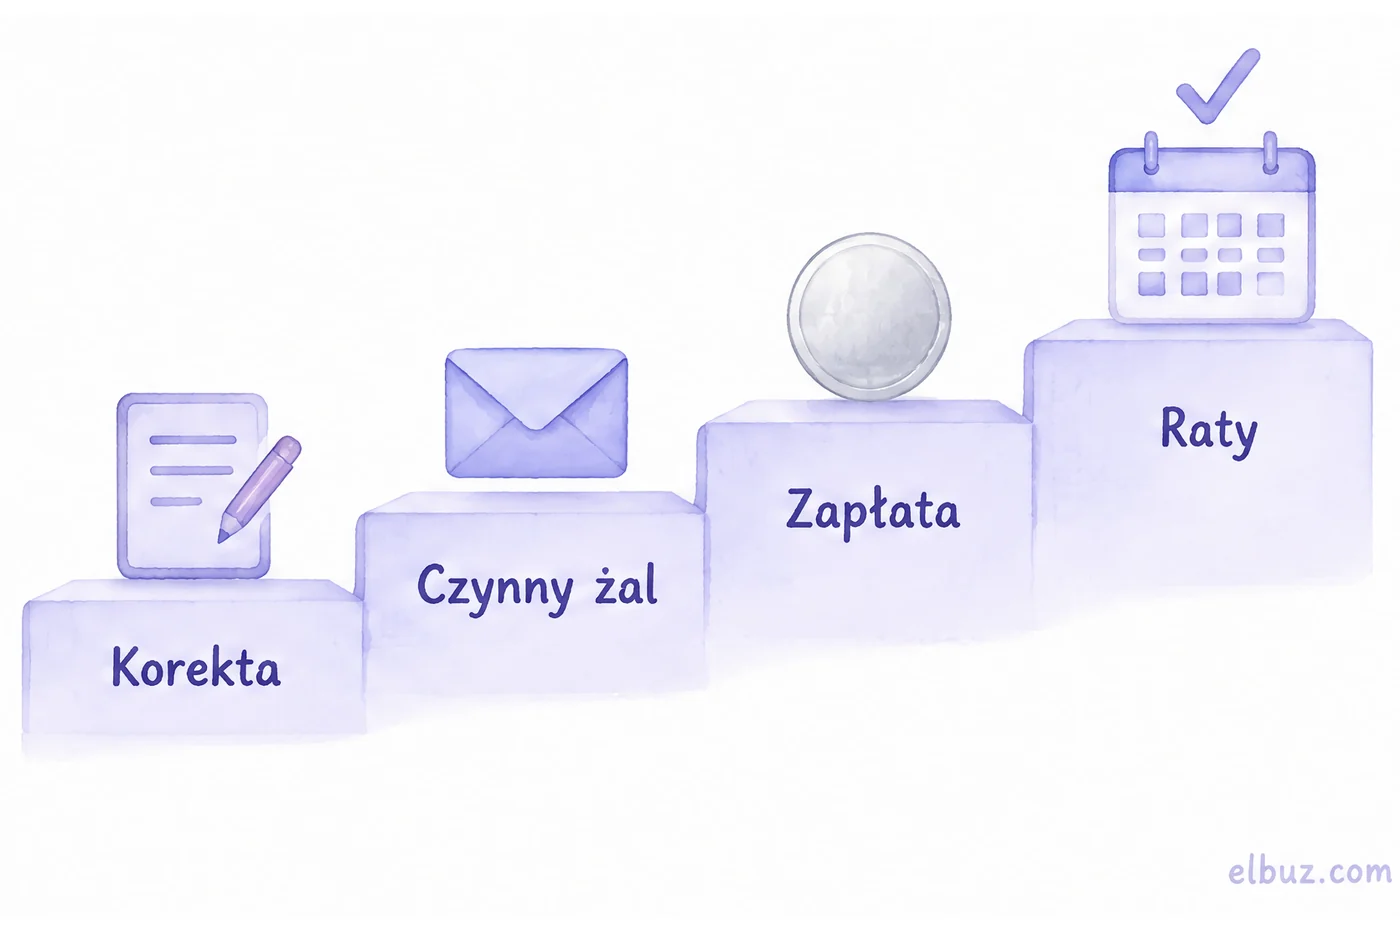
Naprawić błąd pierwszy: KKS zwalnia z kary tego, kto sam złożył korektę albo zawiadomił o czynie i zapłacił zaległość, zanim urząd się o nim dowiedział.
- Korekta deklaracji (art. 16a KKS). Jeśli błąd jest w deklaracji, złóż korektę i zapłać różnicę. Za sam błąd kary nie będzie, jeśli korektę złożono przed wszczęciem postępowania. Złożona w ciągu 6 miesięcy po terminie i zapłata w 7 dni — do tego odsetki według stawki obniżonej.
- Czynny żal (art. 16 KKS). Jeśli korektą się nie da — np. deklaracji nie złożono wcale — złóż w urzędzie zawiadomienie o czynie: na piśmie, ustnie do protokołu albo przez e-Urząd Skarbowy. Zwolnienie działa pod warunkiem, że zaległość zapłacono w terminie wyznaczonym przez urząd.
- Po prostu zapłać. Przy uporczywym niepłaceniu (art. 57) sąd może odstąpić od kary, jeśli cały podatek zapłacono przed wszczęciem postępowania.
- Poproś o ratę. Jeśli brakuje pieniędzy, urząd na wniosek może rozłożyć na raty lub odroczyć zapłatę podatku albo zaległości z odsetkami, a gdy przemawia za tym ważny interes podatnika lub interes publiczny — umorzyć (art. 67a Ordynacji podatkowej).
Czynny żal i korekta nie działają, jeśli urząd miał już udokumentowaną wiedzę o czynie albo rozpoczął kontrolę, przeszukanie lub inne czynności, żeby go wykryć (art. 16 § 5, art. 16a § 3 KKS). Dlatego znaleziony błąd naprawiaj od razu, a nie na koniec roku.
Czy zaległość podatkowa może się przedawnić
Może, ale nie szybko: zobowiązanie podatkowe przedawnia się po 5 latach, licząc od końca roku, w którym upłynął termin płatności (art. 70 § 1 Ordynacji podatkowej). VAT, który trzeba było zapłacić 25 kwietnia 2026 roku, przestanie być zaległością dopiero po 31 grudnia 2031 roku. Ustawa przewiduje przesłanki zawieszenia i przerwania tego biegu, więc nie warto na nim polegać.
Jak nie przegapić terminu płatności
Miej przed oczami dwa dni miesiąca i licz podatek od tego, co już zafakturowano, a nie od tego, co wpłynęło na konto:
- Do 20. dnia — zaliczka PIT i składki ZUS za poprzedni miesiąc. Jakie są formy PIT i ile płacić — w artykule podatki JDG w 2026 roku.
- Do 25. dnia — JPK_V7 i VAT, jeśli jesteś czynnym podatnikiem. Kiedy rejestracja jest obowiązkowa — w artykule rejestracja do VAT.
- Faktury w 2026 roku przechodzą do KSeF, gdzie urząd widzi je od razu, więc rozbieżność między fakturami a deklaracją wychodzi szybciej. Terminy dla Twojej firmy — w artykule KSeF: od kiedy obowiązuje.
Najczęstsze pytania
Jakie są odsetki od zaległości podatkowych w 2026 roku?
Od marca 2026 roku stawka podstawowa to 10,50 % rocznie, obniżona — 5,25 %, podwyższona — 15,75 %. Odsetki = zaległość × stawka × dni zwłoki / 365, zaokrąglone do pełnych złotych.
Jak obliczyć odsetki za zwłokę do urzędu skarbowego?
Pomnóż zaległość przez stawkę roczną i liczbę dni zwłoki, a wynik podziel przez 365. Przykład: 30 000 zł × 10,50 % × 60 / 365 = 518 zł po zaokrągleniu.
Do jakiej kwoty nie płacimy odsetek od zaległości podatkowych?
Odsetek nie płaci się, jeśli nie przekraczają trzykrotności opłaty Poczty Polskiej za list polecony (art. 54 § 1 pkt 5 Ordynacji podatkowej).
Od jakiej kwoty przestępstwo skarbowe w 2026 roku?
Gdy uszczuplenie przekracza pięciokrotność płacy minimalnej, czyli 24 030 zł w 2026 roku. Do tej kwoty to wykroczenie skarbowe z grzywną od 480,60 do 96 120 zł.
Jak złożyć czynny żal do urzędu skarbowego?
Na piśmie, ustnie do protokołu albo przez e-Urząd Skarbowy — zanim urząd dowie się o czynie. Opisz, co się stało, i zapłać zaległość w terminie wyznaczonym przez urząd.
Czy zawsze czynny żal chroni przed karą?
Nie. Nie działa, jeśli urząd miał już udokumentowaną wiedzę o czynie albo rozpoczął kontrolę lub inne czynności zmierzające do jego wykrycia, a także gdy zaległości nie zapłacono w wyznaczonym terminie.
Źródła
- Ustawa z dnia 10 września 1999 r. — Kodeks karny skarbowy, tekst Dz. U. 2025 poz. 633 ze zmianami z 2026 roku: art. 6, 16, 16a, 23, 27, 48, 53, 54, 56, 57 — isap.sejm.gov.pl.
- Ustawa z dnia 29 sierpnia 1997 r. — Ordynacja podatkowa, tekst Dz. U. 2026 poz. 622: art. 51, 53, 54, 55, 56, 56a, 56b, 63, 67a, 70 — isap.sejm.gov.pl.
- Obwieszczenie Ministra Finansów i Gospodarki z dnia 6 marca 2026 r. w sprawie stawki odsetek za zwłokę od zaległości podatkowych, M.P. 2026 poz. 269 — isap.sejm.gov.pl.
- Rozporządzenie Rady Ministrów z dnia 11 września 2025 r. w sprawie wysokości minimalnego wynagrodzenia za pracę w 2026 r., Dz. U. 2025 poz. 1242 — isap.sejm.gov.pl.
Sprawdzono 31.10.2026: późniejszych obwieszczeń o stawce odsetek za zwłokę w „Monitorze Polskim” 2026 roku nie ma. Kwoty w złotych wyliczono od płacy minimalnej 2026 roku; przykłady umowne oznaczono w tekście.


