

Rentowność sprzedaży to udział zysku w przychodach ze sprzedaży: rentowność sprzedaży = zysk ÷ przychody ze sprzedaży × 100. Wskaźnik 10% oznacza, że z każdej złotówki sprzedaży zostaje Ci 10 groszy zysku. Zależnie od tego, który zysk dzielisz, wychodzi rentowność sprzedaży brutto, operacyjna albo netto — a w sklepie internetowym to trzy bardzo różne liczby.
Najczęstszy błąd to nazywanie marży rentownością: w przykładzie niżej marża brutto sklepu wynosi 40%, a właścicielowi zostaje około 10 groszy z każdej złotówki. Niżej — rachunek na miesiącu umownego sklepu, tabela narzut / marża / rentowność na tych samych liczbach i to, co najmocniej zmienia wskaźnik.
Kiedy liczy się rentowność sprzedaży
Zwykle wtedy, gdy obroty rosną, a pieniędzy nie przybywa: przychody w miesiącu są wyższe niż rok temu, a saldo na koncie takie samo. Albo gdy pyta o to bank, inwestor lub księgowa. Ludzie szukają „rentowność sprzedaży wzór” i „wskaźnik rentowności sprzedaży”, a potem pytają: „jak interpretować wskaźnik rentowności”, „co to jest ROS” i „czym różni się rentowność od zysku”.
Procenty innych firm nie odpowiedzą na pytanie, jaka rentowność jest dobra: sklepy różnią się kanałami, kosztami i podatkami. Bardziej przydaje się rozłożenie własnych przychodów na części — wtedy widać, gdzie znikają grosze z każdej złotówki.
Wzór na rentowność sprzedaży
Zysk dzielisz przez przychody ze sprzedaży z tego samego okresu i mnożysz przez 100. To, jaką rentowność dostajesz, zależy od zysku w liczniku:
- Marża brutto na sprzedaży = (przychody − koszt sprzedanych towarów) ÷ przychody × 100. To, ile zarabiasz na samym towarze, zanim zapłacisz za reklamę, prowizje i ludzi.
- Rentowność sprzedaży (operacyjna) = zysk ze sprzedaży ÷ przychody × 100. Zysk ze sprzedaży to przychody minus koszt towarów, minus koszty zmienne (prowizje, reklama, wysyłka na Twój koszt) i stałe (pensje, najem, programy).
- Rentowność sprzedaży netto (ROS) = zysk netto ÷ przychody × 100, czyli po odsetkach i podatku dochodowym.
Uwaga na nazwy. W słowniku GUS „wskaźnik rentowności sprzedaży brutto” to wynik ze sprzedaży — już po kosztach sprzedaży i zarządu — podzielony przez przychody netto ze sprzedaży; „brutto” znaczy tu „przed podatkiem”, a nie „marża brutto”. „Wskaźnik rentowności sprzedaży netto” to wynik netto przez te same przychody. Zanim porównasz swój wskaźnik z cudzym, sprawdź, który zysk jest w liczniku.
Przychody bierz netto, bez VAT, jeśli jesteś czynnym podatnikiem VAT, i tylko za zamówienia, które nie wróciły: zwrot to nie przychód.
Kalkulator rentowności sprzedaży online
Wpisz przychód, koszt sprzedanych towarów, koszty operacyjne oraz podatki i inne koszty za okres — kalkulator pokaże marżę brutto, operacyjną (ROS) i netto: zysk ÷ przychód × 100. Obliczenia odbywają się w Twojej przeglądarce, dane nigdzie nie są wysyłane.
Przykład rentowności sprzedaży w sklepie internetowym
Przykład poglądowy dla arytmetyki — to nie są dane rynkowe ani stawki konkretnych serwisów. W miesiącu sklep sprzedał towar za 200 000 zł netto, 1 000 zamówień. Towar kosztował 120 000 zł. Prowizje marketplace’ów i bramki płatniczej zabierają 6% przychodów, sklep dopłaca 4 zł do wysyłki każdego zamówienia, reklama kosztuje 16 000 zł miesięcznie. Koszty stałe to 26 000 zł. Sklep prowadzi spółka z o.o. ze stawką CIT 9% dla małego podatnika.
| Pozycja | Kwota, zł | Udział w przychodach |
|---|---|---|
| Przychody ze sprzedaży | 200 000 | 100% |
| Koszt sprzedanych towarów | −120 000 | 60% |
| Zysk brutto na sprzedaży | 80 000 | 40% |
| Prowizje 6% | −12 000 | 6% |
| Wysyłka 1 000 × 4 zł | −4 000 | 2% |
| Reklama | −16 000 | 8% |
| Koszty stałe | −26 000 | 13% |
| Zysk ze sprzedaży | 22 000 | 11% |
| CIT 9% | −1 980 | 0,99% |
| Zysk netto | 20 020 | 10,01% |
Wychodzą trzy wskaźniki: marża brutto 40%, rentowność sprzedaży 11%, rentowność netto 10,01%. Stawka 9% przysługuje tylko małemu podatnikowi z przychodami do równowartości 2 mln euro; standardowy CIT to 19%, a wtedy zysk netto wynosi 17 820 zł i rentowność netto 8,91%. Jeśli prowadzisz JDG na ryczałcie, podatek liczy się od przychodu — w handlu 3% — i zachowuje się jak koszt zmienny: w tym przykładzie to 6 000 zł zamiast 1 980 zł. Formy opodatkowania porównujemy w artykule podatki JDG: skala, liniowy czy ryczałt.
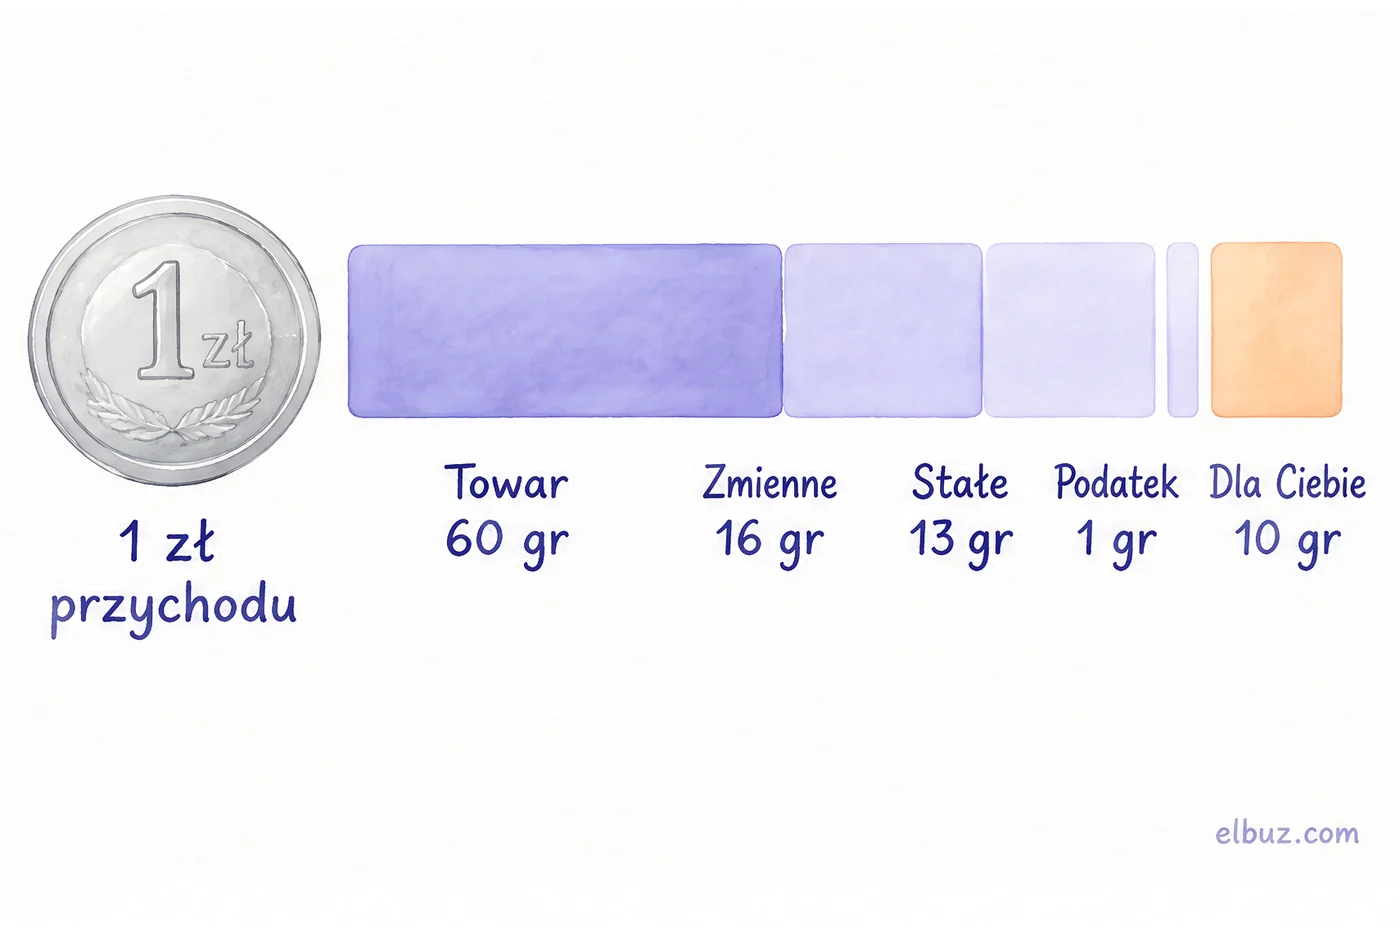
To samo w groszach z jednej złotówki przychodu: 60 — towar, 16 — koszty zmienne, 13 — koszty stałe, około 1 — podatek, około 10 — dla Ciebie. Taki podział pokazuje, gdzie szukać groszy: w koszcie towaru i kosztach zmiennych, a nie w kosztach stałych.
Rentowność sprzedaży a marża i narzut
Wszystkie trzy liczy się od zysku, ale od różnego zysku i przez różne liczby. Narzut dzielisz przez koszt zakupu, marżę — przez przychody, ale przed kosztami sklepu, a rentowność sprzedaży to zysk po kosztach podzielony przez przychody.
| Wskaźnik | Wzór | W przykładzie |
|---|---|---|
| Narzut | (przychody − koszt towarów) ÷ koszt towarów | 80 000 ÷ 120 000 = 66,67% |
| Marża brutto | (przychody − koszt towarów) ÷ przychody | 80 000 ÷ 200 000 = 40% |
| Marża na pokryciu | (zysk brutto − koszty zmienne) ÷ przychody | 48 000 ÷ 200 000 = 24% |
| Rentowność sprzedaży | zysk ze sprzedaży ÷ przychody | 22 000 ÷ 200 000 = 11% |
| Rentowność netto | zysk netto ÷ przychody | 20 020 ÷ 200 000 = 10,01% |
| Rentowność kosztów | zysk ze sprzedaży ÷ wszystkie koszty | 22 000 ÷ 178 000 = 12,36% |
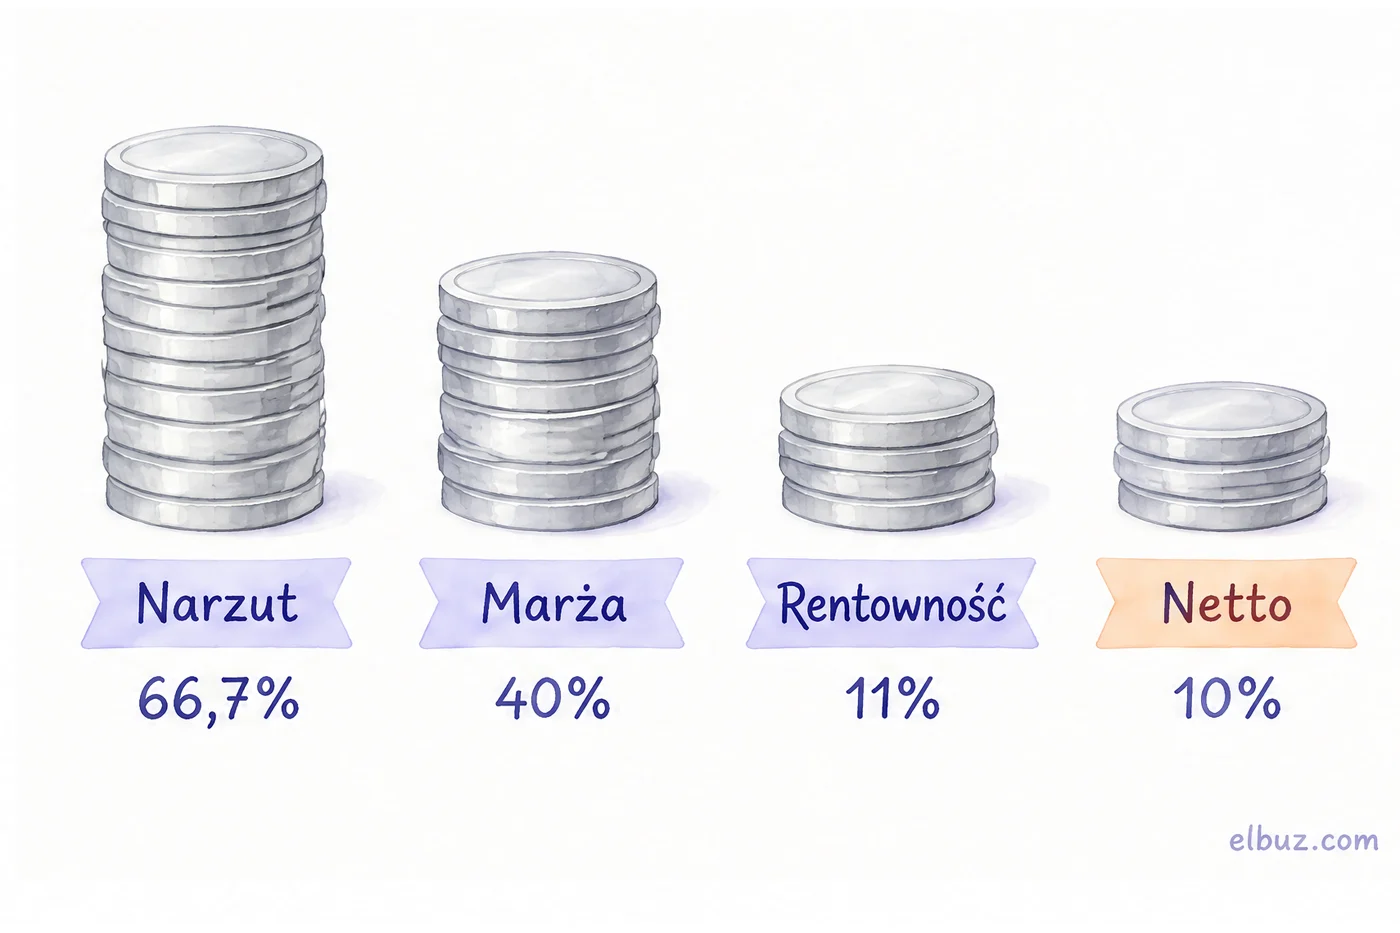
Dlatego „30% rentowności” i „30% marży” to różne rzeczy: przy marży 30% i tych samych kosztach rentowność sprzedaży tego sklepu spadłaby do 1%. Jak liczyć marżę, opisujemy w artykule marża: co to jest i jak ją obliczyć, a jak ustalić cenę, która pokryje wszystkie koszty — w artykule marża a narzut: wzory i przykłady.
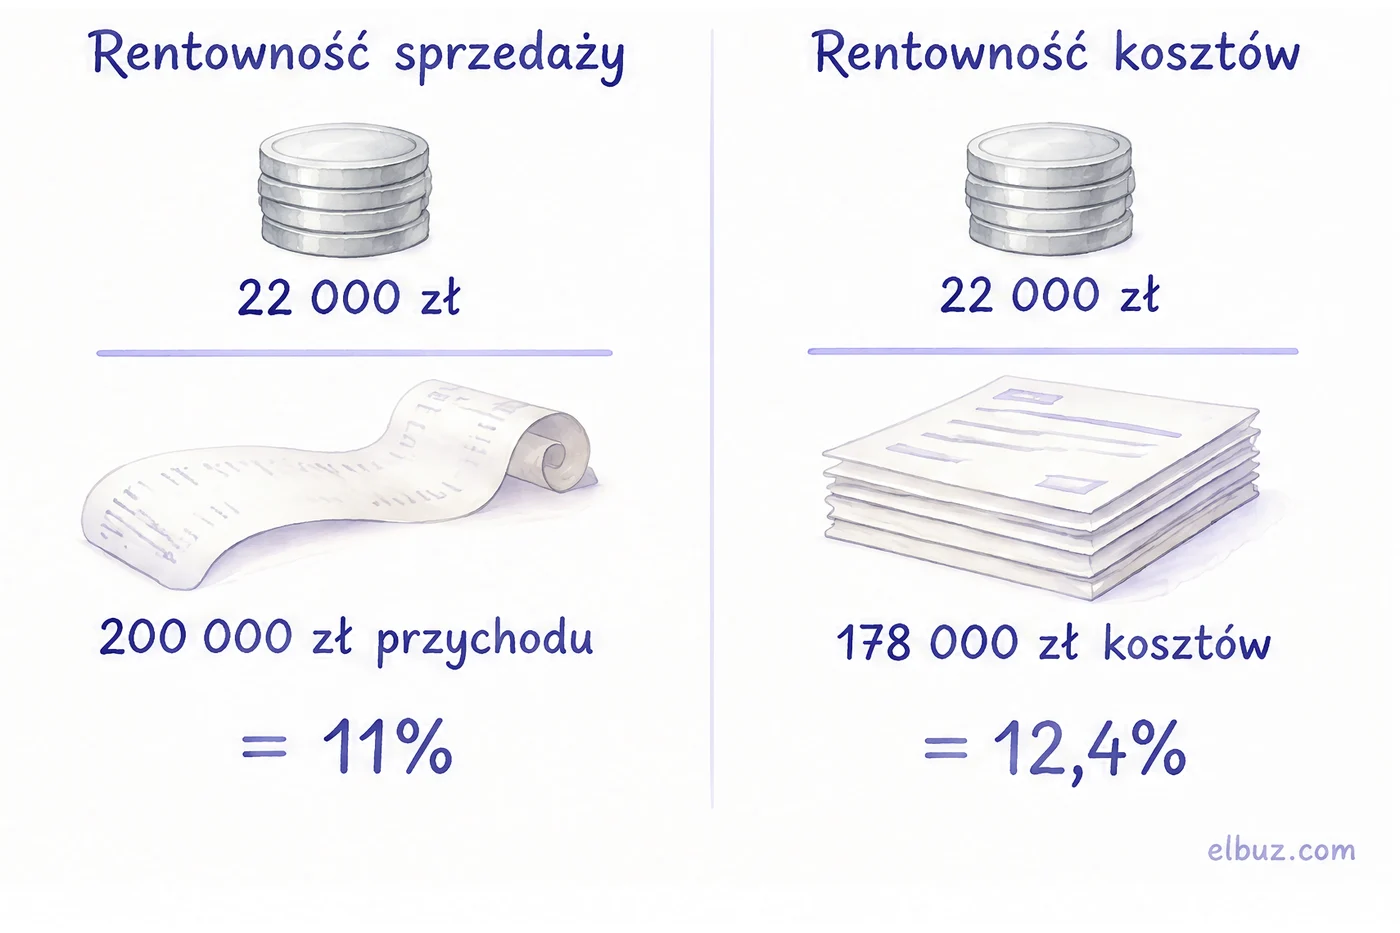
Rentowność sprzedaży myli się też z rentownością kosztów. Zysk jest ten sam, różni się mianownik: w pierwszym przypadku przychody, w drugim koszty. Rentowność kosztów odpowiada na inne pytanie — ile zysku przynosi każda wydana złotówka.
Jaka rentowność sprzedaży jest dobra
Taka, która zostawia zysk po wszystkich kosztach i podatkach i nie spada z miesiąca na miesiąc. Jednej normy dla sklepów internetowych nie ma: wskaźnik zależy od kanału, branży, podatków i tego, ile wydajesz na reklamę. Porównywanie swojej rentowności z procentami z internetu niewiele daje — porównuj zamiast tego:
- Ze sobą w czasie. Rentowność spadła z 11% do 7% przy tych samych przychodach — szukaj w podziale złotówki pozycji, która urosła.
- Między kanałami. Marketplace z prowizją i własny sklep dają inną rentowność na tych samych produktach.
- Z progiem rentowności. Ujemna rentowność sprzedaży oznacza, że przychody nie pokrywają kosztów stałych. Ile trzeba sprzedać, żeby wyjść na zero — w artykule próg rentowności: wzór i przykład.
Jak interpretować konkretną liczbę: 20% rentowności to 20 groszy zysku z każdej złotówki przychodu, 30% — 30 groszy. Niska rentowność przy wysokiej marży znaczy, że pieniądze zjadają koszty sklepu: reklama, prowizje, pensje.
Co najmocniej zmienia rentowność sprzedaży
Cena i koszt zakupu zmieniają ją mocniej niż wzrost sprzedaży, a rabat — najmocniej, tylko w drugą stronę. Ten sam przykład: co dzieje się z rentownością 11%, gdy zmienisz jedną rzecz.
| Zmiana | Zysk ze sprzedaży, zł | Rentowność |
|---|---|---|
| Bez zmian | 22 000 | 11% |
| Ceny +5%, ta sama sprzedaż | 31 400 | 14,95% |
| Koszt towaru −5% | 28 000 | 14% |
| Sprzedaż +10%, ten sam budżet reklamy | 28 400 | 12,91% |
| Rabat 10% dla klientów, ta sama sprzedaż | 3 200 | 1,78% |
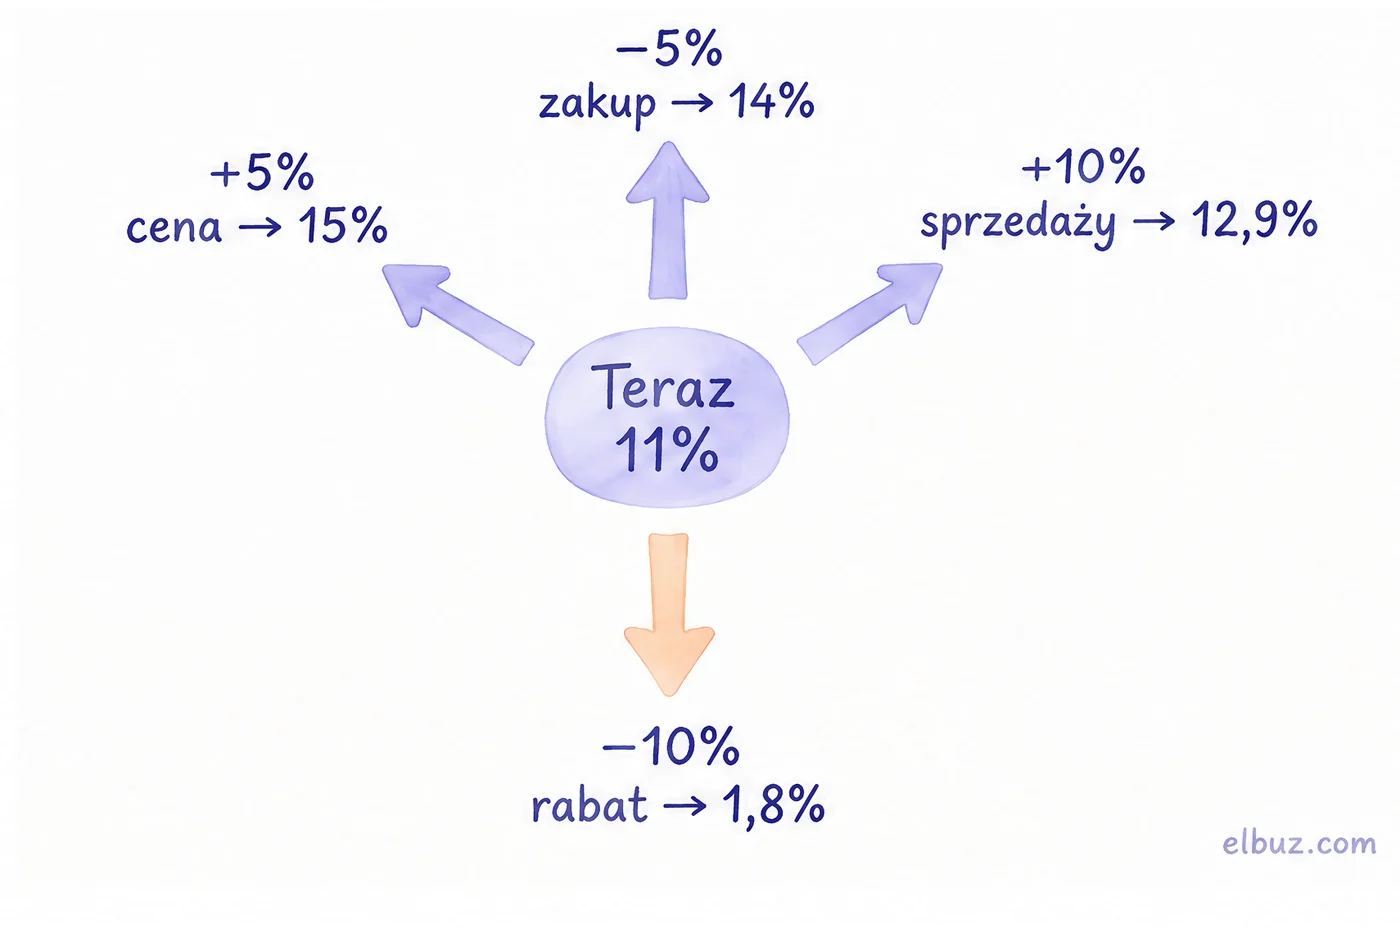
Ceny +5% dodają 10 000 zł przychodu i prawie cała ta kwota trafia do zysku — minus 6% prowizji. Sprzedaż +10% daje mniej, bo z przychodami rosną koszt towaru, prowizje i wysyłka. Rabat 10% zabiera 20 000 zł przychodu, nie obniżając kosztu towaru — rentowność spada sześciokrotnie. Zanim dasz rabat, policz, o ile musi wzrosnąć sprzedaż, żeby się zwrócił.
Stąd kolejność kroków, gdy rentowność sprzedaży jest niska:
- Sprawdź ceny, których dawno nie zmieniałeś, zwłaszcza po podwyżce u dostawcy.
- Porównaj ceny zakupu u kilku dostawców: każdy procent kosztu towaru przechodzi do rentowności prawie w całości.
- Policz rentowność osobno dla każdego kanału i wyłącz reklamy, które się nie zwracają.
- Dopiero potem zwiększaj wolumen sprzedaży.
Swoje liczby — przychody, koszt towaru, koszty działalności i podatki — wpiszesz w kalkulatorze marży i rentowności, a które produkty ciągną zysk w dół, pokaże analiza ABC rentowności produktów.
Kiedy widzieć rentowność sprzedaży co miesiąc
Gdy masz setki zamówień, a ceny dostawców zmieniają się co tydzień: rachunek raz w roku u księgowej pokazuje problem pół roku po tym, jak się pojawił.
W Elbuz analityka sprzedaży pokazuje przychody, koszt towaru, zysk i marżę ze sprzedaży — po dniach, tygodniach lub miesiącach, z filtrem po kategorii, magazynie i źródle zamówienia. Koszt bierze się z ceny zakupu na magazynie albo z karty produktu. To poziom marży brutto: raport nie odejmuje reklamy, pensji ani podatków, więc rentowność operacyjną i netto zbudujesz na nim tabelą z tego artykułu.
Komu to niepotrzebne: przy kilkudziesięciu zamówieniach miesięcznie wystarczy arkusz z przychodami, kosztem towaru i wydatkami. Jak zamówienia i klienci są w jednym miejscu — na stronie CRM dla sklepu internetowego.
Zamówienia i analityka sprzedaży w ElbuzPrzychody, zysk i marża ze sprzedaży, 14 dni za darmo
Najczęstsze pytania
Co oznacza rentowność?
Ile zysku przynosi działalność w stosunku do przychodów, kosztów albo majątku. Rentowność sprzedaży mówi, ile groszy zysku zostaje z każdej złotówki przychodu: 10% to 10 groszy.
Jaki jest wzór na rentowność sprzedaży?
Zysk ÷ przychody ze sprzedaży × 100, za ten sam okres. Przykład: 22 000 ÷ 200 000 × 100 = 11%.
Co to jest ROS?
ROS (return on sales) to wskaźnik rentowności sprzedaży. Często oznacza rentowność netto: zysk netto ÷ przychody ze sprzedaży × 100; czasem liczy się go od zysku operacyjnego — sprawdź, który zysk jest w liczniku.
Jak interpretować wskaźnik rentowności sprzedaży?
Jako grosze zysku z każdej złotówki przychodu. Ważniejszy od samej liczby jest trend: spadek przy tych samych przychodach znaczy, że urosła któraś pozycja kosztów.
Czym różni się rentowność sprzedaży od marży?
Marża brutto odejmuje od przychodów tylko koszt towaru; rentowność sprzedaży odejmuje też prowizje, reklamę, wysyłkę, pensje i najem. Ten sam sklep ma marżę 40% i rentowność 11%.
Jaka rentowność sprzedaży jest dobra?
Jednej normy nie ma: zależy od branży, kanału sprzedaży i podatków. Dobra rentowność zostawia zysk po wszystkich kosztach i podatkach i nie spada z miesiąca na miesiąc; porównuj ją ze swoimi poprzednimi miesiącami i między kanałami.
Źródła
- GUS, Słownik pojęć: „Wskaźnik rentowności sprzedaży brutto” — stat.gov.pl; „Wskaźnik rentowności sprzedaży netto” — stat.gov.pl.
- Podatki.gov.pl, „Stawki i limity w klasycznym CIT” (aktualizacja 24.06.2026): 19%, 9% dla małego podatnika do 2 mln euro przychodów — podatki.gov.pl.
- Podatki.gov.pl, „Stawki i limity” PIT: ryczałt 3% m.in. od przychodów z działalności handlowej — podatki.gov.pl.
- BiznesRadar, wskaźniki rentowności: ROS — stosunek zysku netto do przychodów netto ze sprzedaży — biznesradar.pl.
Sprawdzono 01.11.2026. Pozostałe liczby w artykule to przykłady poglądowe dla arytmetyki.


