

ABC-аналіз — це поділ товарів на три групи за внеском у результат: група A — товари, що разом дають перші 80 % прибутку чи виручки, B — наступні 15 %, C — останні 5 %. Робиться за чотири кроки: відсортувати товари від більшого результату до меншого, порахувати частку кожного, додати частки наростаючим підсумком і за межами 80 і 95 % присвоїти групу.
Найчастіша помилка — рахувати ABC за виручкою і вирішувати за ним, які товари важливі. Дорогий товар із тонкою маржею буде першим за виручкою і далеко не першим за грошима, які лишаються магазину. Нижче — формули для Excel, приклад на десяти товарах, порахований двома способами, і що робити з кожною групою.
Коли роблять ABC-аналіз
Зазвичай товарів стало кілька сотень, гроші заморожені в складі, а відповісти, які позиції справді годують магазин, не виходить. Людина шукає «abc аналіз», потім «abc аналіз приклад», «як зробити abc аналіз в excel» і «як читати abc аналіз».
Ключове питання тут не «як порахувати» — це чотири формули, — а «за чим рахувати». Від цього вибору залежить, які товари опиняться в A, і помилка тут коштує більше, ніж помилка у формулі.
Що таке ABC-аналіз і на чому він ґрунтується
В основі ABC-аналізу — принцип Парето: невелика частина позицій дає більшу частину результату. Метод не стверджує, що це завжди рівно 20 і 80 %: він лише впорядковує товари і показує, де саме у вашому асортименті проходить межа.
Найпоширеніші межі — 80 і 95 % накопиченої частки:
- Група A — товари, які разом дають до 80 % результату. Їх мало, і кожен важливий.
- Група B — наступні, до 95 %. Середня важливість.
- Група C — решта, останні 5 %. Їх зазвичай найбільше.
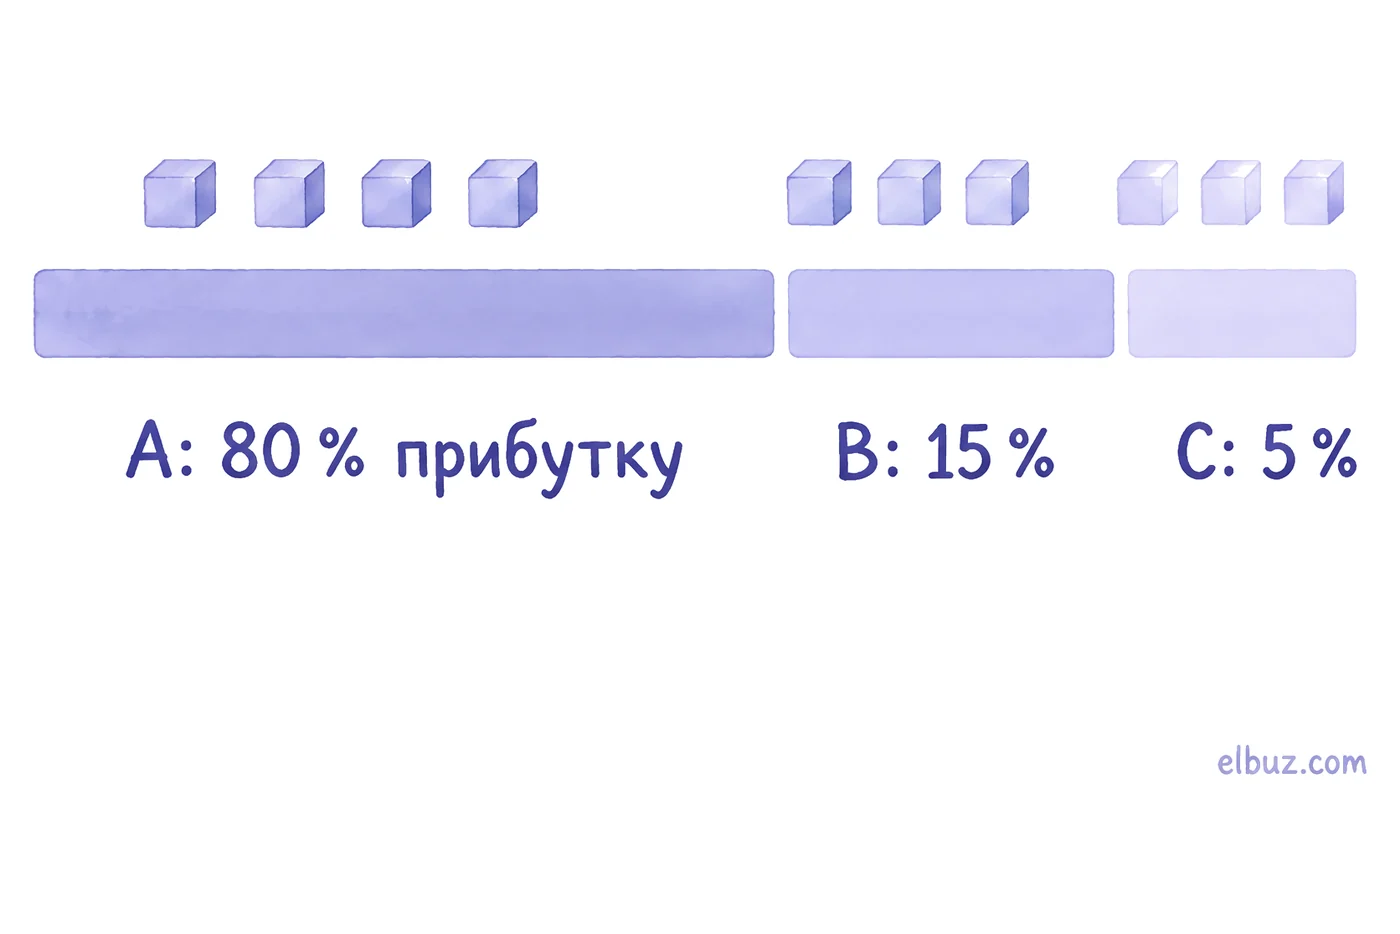
Межі умовні: їх обирає той, хто рахує, і головне — не міняти їх від звіту до звіту, інакше групи не порівняти. ABC так само застосовують до клієнтів (хто дає основну виручку) і до постачальників (у кого основні закупівлі) — формули ті самі.
За чим рахувати: виручка, прибуток чи кількість
Для рішень про асортимент рахуйте за прибутком: він показує, які товари заробляють. Виручка і кількість відповідають на інші питання.
| Критерій | На яке питання відповідає | Де обманює |
|---|---|---|
| Прибуток (валовий) | Які товари заробляють гроші | Потрібна собівартість кожного товару; без неї розрахунок неможливий |
| Виручка | Які товари дають оборот і завантажують склад і доставку | Дорогий товар із малою маржею потрапляє в A |
| Кількість продажів | Що найчастіше пакують і відвантажують | Дешевий товар-«копійка» потрапляє в A |
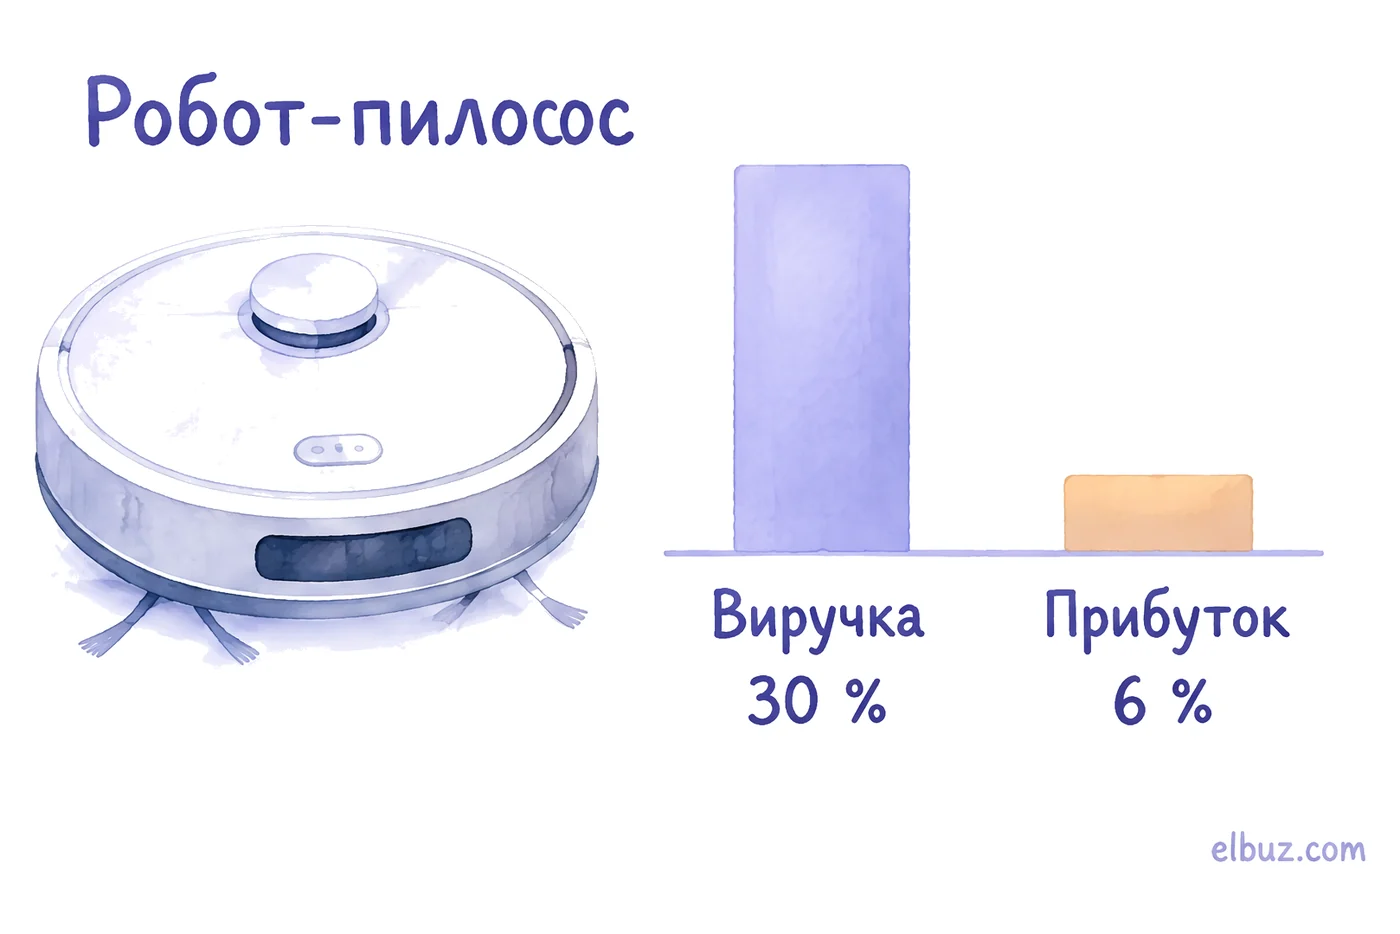
У прикладі нижче робот-пилосос дає 30 % виручки магазину і лише 6 % прибутку: за виручкою він найважливіший товар, за прибутком — середній.
Як зробити ABC-аналіз в Excel: 4 кроки і формули
Потрібна таблиця з двома колонками — товар і прибуток за період, — і чотири дії. Нехай товари в рядках 2–11, назва в колонці A, прибуток у колонці B.
- Відсортуйте від більшого до меншого. «Дані» → «Сортування» за колонкою B, за спаданням.
- Порахуйте частку кожного товару в колонці C і задайте їй відсотковий формат.
- Порахуйте накопичену частку в колонці D — частку товару плюс частки всіх вище.
- Присвойте групу в колонці E за межами 80 і 95 %.
Навіщо ROUND: частки — дроби, і їхня сума на межі може дати не рівно 80 %, а 80,0000000001 %. Тоді товар, що закриває рівно 80 %, піде в B. Округлення до чотирьох знаків прибирає цю похибку.
Розділювач аргументів у формулах — крапка з комою, як в Excel з українськими регіональними налаштуваннями. Якщо таблиця налаштована на англійську локаль, Excel і Google Таблиці чекають кому. Назви функцій однакові в обох програмах.
Приклад ABC-аналізу: 10 товарів за виручкою і за прибутком
Умовний приклад для арифметики, цифри не є даними ринку. Магазин товарів для дому, десять позицій, продажі за квартал. Загальна виручка — 200 000 грн, загальний прибуток — 50 000 грн. Таблиця відсортована за прибутком.
| Товар | Виручка, грн | ABC за виручкою | Прибуток, грн | Частка прибутку | Накопичено | ABC за прибутком |
|---|---|---|---|---|---|---|
| Набір каструль | 36 000 | A | 14 000 | 28 % | 28 % | A |
| Набір ножів | 24 000 | A | 12 000 | 24 % | 52 % | A |
| Сковорода | 20 000 | A | 10 000 | 20 % | 72 % | A |
| Термос | 12 000 | B | 4 000 | 8 % | 80 % | A |
| Робот-пилосос | 60 000 | A | 3 000 | 6 % | 86 % | B |
| Чайник | 18 000 | A | 2 500 | 5 % | 91 % | B |
| Рушники | 8 000 | C | 2 000 | 4 % | 95 % | B |
| Кавомолка | 14 000 | B | 1 000 | 2 % | 97 % | C |
| Контейнери для їжі | 5 000 | C | 1 000 | 2 % | 99 % | C |
| Губки | 3 000 | C | 500 | 1 % | 100 % | C |
За виручкою накопичені частки йдуть так: пилосос 30 %, каструлі 48 %, ножі 60 %, сковорода 70 %, чайник 79 % — це група A з п'яти товарів. Кавомолка (86 %) і термос (92 %) — B, решта — C.
За прибутком група A — інша: каструлі, ножі, сковорода і термос разом дають рівно 80 % прибутку. Змінили групу п'ять товарів із десяти:
- Робот-пилосос і чайник: A → B. Багато виручки, мало маржі: пилосос заробляє 3 000 грн із 60 000.
- Термос: B → A. Середня виручка, але третина її — прибуток.
- Рушники: C → B. Дешеві, але заробляють більше, ніж кавомолка вдвічі більшої виручки.
- Кавомолка: B → C. 14 000 грн виручки дають лише 1 000 грн прибутку.
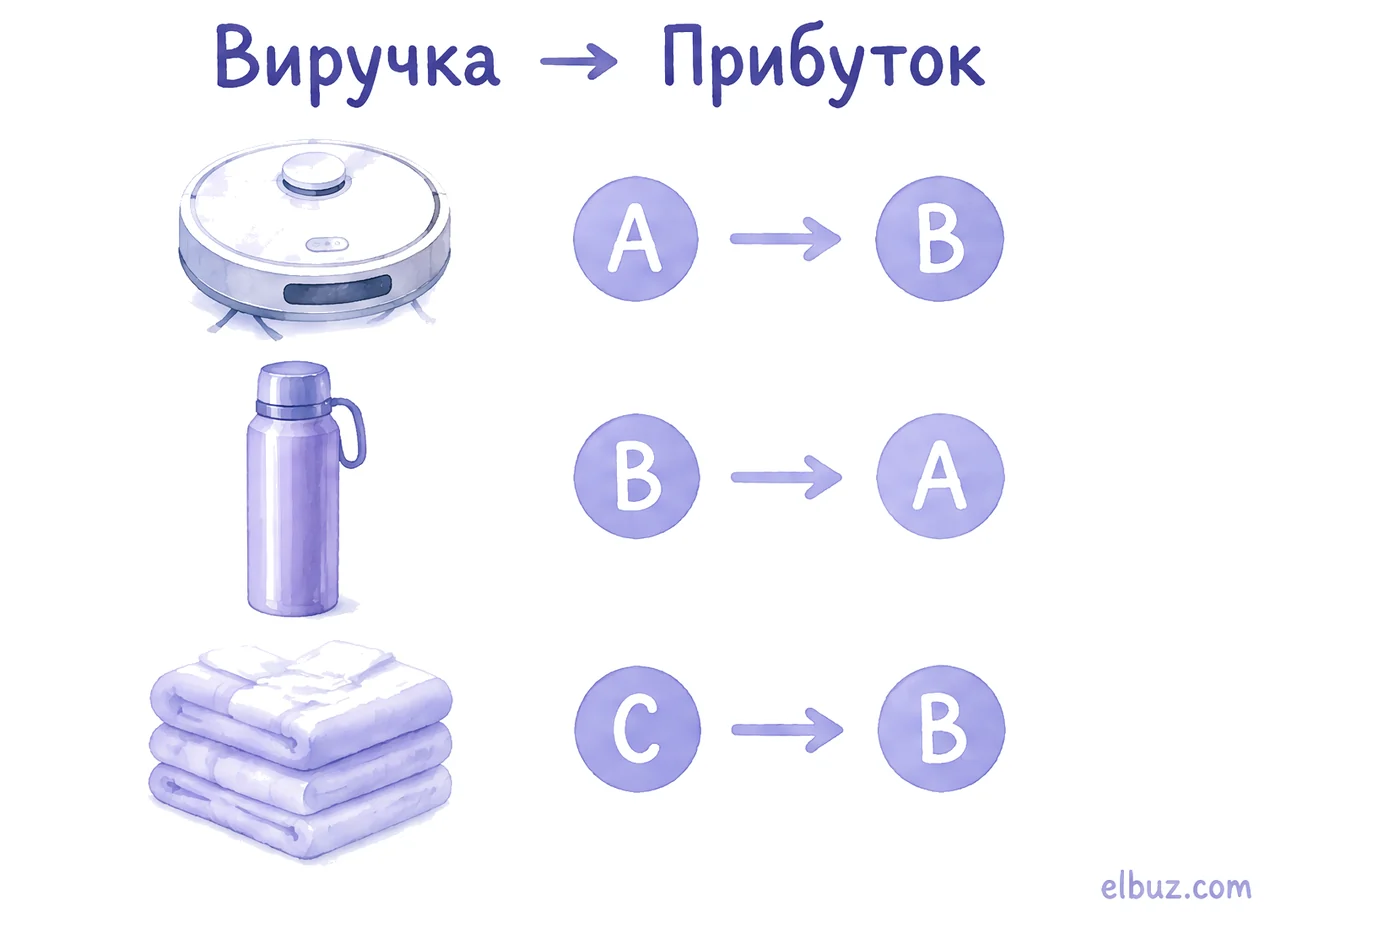
Якби закупівельник орієнтувався на ABC за виручкою, він тримав би найбільший запас пилососів — товару, що заморожує найбільше грошей і заробляє 5 % від своєї ціни. Як рахувати маржу кожного товару — у статті що таке маржинальність.
Що робити з групами A, B і C
Група визначає, скільки уваги й грошей у запасі отримує товар: A — максимум, C — мінімум.
| Група | Запас і закупівля | Ціна й просування |
|---|---|---|
| A | Ніколи не нуль: страховий запас, перевірка наявності щодня, запасний постачальник | Ціну міняйте обережно — кожен відсоток помітний у прибутку; найкращі картки й реклама |
| B | Закупівля за графіком, перевірка раз на тиждень | Шукайте, хто з них може перейти в A: ціна, реклама, комплект з A-товаром |
| C | Мінімальний залишок або продаж під замовлення зі складу постачальника | Перевірте ціну; якщо товар не супутній до A, кандидат на виведення |
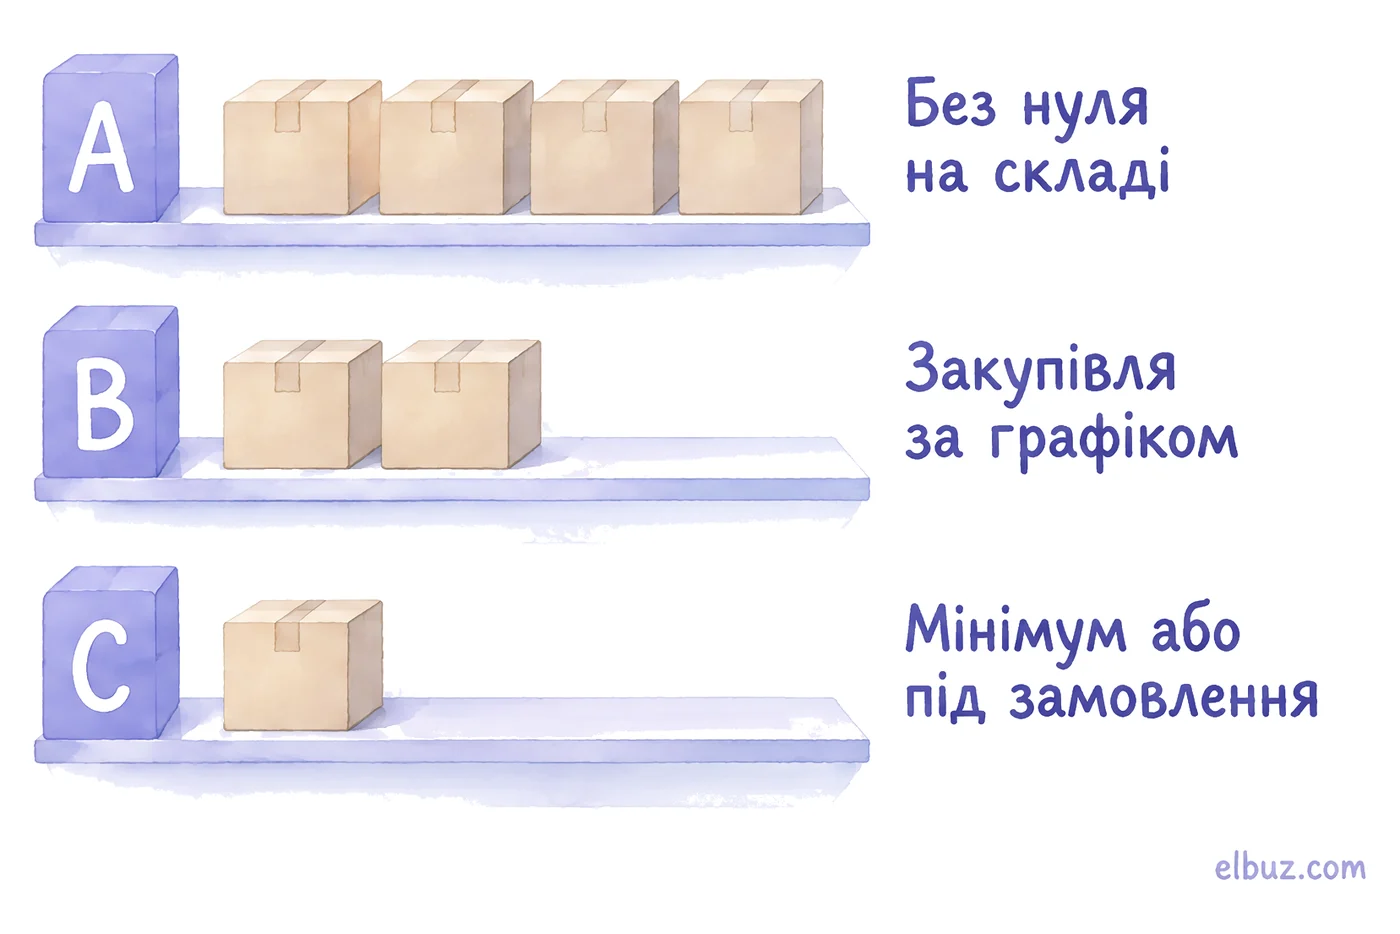
Не виводьте C-товари наосліп. Губки у прикладі заробляють 1 % прибутку, але якщо їх беруть разом зі сковородою, без них частину кошиків перенесуть в інший магазин. Друге, чого ABC не бачить, — стабільність продажів: товар групи A з продажами то 100, то 5 штук на місяць вимагає іншого запасу, ніж рівний. Для цього ABC поєднують з XYZ-аналізом — як це зробити і яке правило закупівлі дає кожна з дев'яти клітинок, розібрано в статті асортиментна матриця.
Де ABC-аналіз обманює
ABC показує минулий період, а рішення ви приймаєте про майбутній. П'ять ситуацій, де це розходиться:
- Новинки. Товар, що з'явився в останній місяць кварталу, гарантовано в C. Аналізуйте новинки окремо або після повного періоду.
- Сезон. Квартал з обігрівачами в січні і без них у квітні дає дві різні групи A. Порівнюйте сезонні товари з тим самим періодом минулого року.
- Дефіцит. Товар, якого місяць не було в наявності, втратив продажі і впав у групу нижче. Перевірте, чи не був він у нулі, перш ніж скорочувати закупівлю.
- Варіанти товару. Футболка в п'яти розмірах — це п'ять рядків, і кожен окремо може потрапити в C. Для рішень про модель зведіть розміри й кольори в один рядок.
- Неповна собівартість. Товари без собівартості дають прибуток, рівний виручці, і штучно піднімаються в A. Перед аналізом заповніть закупівельні ціни або виключіть такі товари.
Окремий випадок — товари без продажів узагалі: в ABC вони навіть не потрапляють, бо мають нульовий прибуток, але заморожують гроші на складі. Як їх знайти і що з ними робити — у статті неліквідний товар.
Коли ABC-аналіз краще рахувати в програмі
Коли товарів сотні і рахувати ABC треба щомісяця. Тоді найдовше в Excel — не формули, а щоразу вивантажити продажі, підтягнути собівартість і звести варіанти товару.
В Elbuz звіт «Аналітика продажів» сам рахує ABC-аналіз за прибутком із межами 80 і 95 % за вибраний період: продажі беруться з проведених замовлень, собівартість — зі складу або картки товару, а товари можна групувати за моделлю, щоб розміри й кольори рахувались одним рядком. Як читати звіт — у довідці аналітика продажів.
Чесна оговорка: звіт бере в ABC до 100 найприбутковіших товарів періоду і пропускає товари без собівартості, тож закупівельні ціни треба заповнити заздалегідь, а повний розклад тисяч позицій однаково доведеться робити в таблиці. Якщо у вас кілька десятків товарів, таблиці з формулами вище цілком достатньо.
Склад і продажі в ElbuzЗалишки, замовлення й аналітика продажів в одній системі, 14 днів безкоштовно
Часті запитання
Що означають групи A, B і C в ABC-аналізі?
A — товари, які разом дають до 80 % прибутку чи виручки, B — наступні до 95 %, C — останні 5 %. Межі 80 і 95 % найпоширеніші, але їх можна задати інші.
Який принцип лежить в основі ABC-аналізу?
Принцип Парето: невелика частина товарів дає більшу частину результату. ABC-аналіз показує, де саме ця межа проходить у вашому асортименті.
Як розрахувати ABC-аналіз?
Відсортуйте товари за прибутком від більшого, порахуйте частку кожного в загальному прибутку, додайте частки наростаючим підсумком і присвойте групу: до 80 % — A, до 95 % — B, решта — C.
Як зробити ABC-аналіз в Excel?
Трьома формулами: частка =B2/SUM($B$2:$B$11), накопичена частка =SUM($C$2:C2) і група через IF з межами 80 і 95 %. Повні формули і приклад — у розділі як зробити в Excel.
За яким показником краще робити ABC-аналіз?
Для рішень про асортимент і закупівлі — за прибутком. Виручка показує оборот, кількість — навантаження на склад, але обидва показники піднімають у групу A товари, які мало заробляють.
Чого не можна зробити за допомогою ABC-XYZ-аналізу?
Оцінити новинки і товари, яких не було в наявності, а також зрозуміти причину низьких продажів: аналіз показує, що відбулося за період, але не чому. Ці випадки перевіряють окремо.


